La partida doble es el método contable por el que toda transacción financiera se registra en al menos dos cuentas: una recibe el valor y otra lo entrega. En México, este principio está reconocido por las Normas de Información Financiera (NIF) como dualidad económica y es obligatorio para cualquier empresa que lleve contabilidad formal.
¿Qué es la partida doble en contabilidad?
La partida doble es el método mediante el cual cada transacción financiera se registra simultáneamente en dos cuentas contables distintas: una que recibe el valor (abono) y otra que lo entrega (cargo). El total de los cargos siempre debe ser igual al total de los abonos, lo que garantiza que las cuentas estén en equilibrio permanente.
Este método no es una convención arbitraria. Refleja una realidad económica muy concreta: ningún recurso aparece de la nada ni desaparece sin dejar rastro. Cuando una empresa adquiere algo, lo hace a cambio de otro recurso o contrayendo una obligación. Esa doble naturaleza de cada operación es exactamente lo que la partida doble registra.
El principio de dualidad económica en las NIF mexicanas
En México, la partida doble tiene un respaldo normativo específico. Las Normas de Información Financiera (NIF) lo reconocen bajo el postulado de dualidad económica, que establece que toda entidad tiene dos aspectos inseparables: sus recursos económicos (activos) y las fuentes que los financian (pasivos y capital). Ninguno puede existir sin el otro.
Este postulado no es un tecnicismo burocrático. Tiene una consecuencia práctica directa: cualquier cambio en los recursos de una empresa debe reflejarse también en sus fuentes de financiamiento, y viceversa. Así, cada asiento contable que registra el contador es, en esencia, una expresión de ese equilibrio permanente.
«Los principios derivados de la partida doble —no hay deudor sin acreedor; quien recibe es deudor y quien entrega es acreedor— cimentan la confiabilidad de los estados financieros.»
Origen histórico y llegada del método a México
La partida doble como sistema formalizado se atribuye al fraile italiano Luca Pacioli, quien en 1494 documentó el método que ya usaban los mercaderes venecianos. No lo inventó, pero sí lo llevó al papel con suficiente claridad para que se difundiera por toda Europa y, con el tiempo, llegara al continente americano durante la época colonial.
En México, la contabilidad formal tomó impulso durante el siglo XIX. Con la estabilización del país tras la época de Porfirio Díaz, el campo contable comenzó a profesionalizarse y a equipararse con los estándares de otras naciones. Décadas después, el Instituto Mexicano de Contadores Públicos (IMCP) sentó las bases normativas que hoy conocemos como NIF.
Ecuación contable: la base de todo registro
Detrás de cada asiento contable hay una ecuación que siempre debe mantenerse en equilibrio. Esa ecuación es el corazón de la contabilidad por partida doble y se expresa de forma muy concreta: todo lo que tiene una empresa proviene de algún lado, ya sea de sus propietarios o de terceros a quienes les debe algo.
La ecuación fundamental de la contabilidad
ACTIVO
Recursos
PASIVO
Deudas
CAPITAL
Patrimonio
Esta igualdad nunca se rompe. Cada asiento contable la respeta.
Activo, pasivo y capital: los tres pilares
Comprender la ecuación contable requiere entender qué representa cada uno de sus componentes. El activo agrupa todo lo que la empresa posee o tiene derecho a recibir: dinero en caja, cuentas bancarias, inventarios, maquinaria, edificios o cuentas por cobrar a clientes. Es, en pocas palabras, el conjunto de recursos disponibles.
El pasivo recoge todas las obligaciones que la empresa tiene con terceros: proveedores a quienes se les debe dinero, préstamos bancarios, impuestos pendientes de pago o salarios aún no pagados. El capital, por su parte, representa la participación de los dueños o socios en el negocio: lo que aportan más los resultados acumulados a lo largo del tiempo.
¿Cómo se mantiene el equilibrio contable?
El equilibrio no se mantiene por casualidad, sino porque cada operación afecta al menos dos elementos de la ecuación de forma compensada. Si el activo sube, algo también sube en el pasivo o en el capital, o bien otro activo baja para compensar. El resultado es siempre el mismo: la igualdad se preserva.
Por ejemplo, cuando una empresa recibe un préstamo bancario de $50,000, su activo (cuenta bancaria) aumenta en $50,000 y su pasivo (préstamo por pagar) también aumenta en $50,000. La ecuación sigue cuadrando porque ambos lados crecen por el mismo importe. Ese es el mecanismo que la partida doble registra con exactitud en cada asiento.
¿Cómo funciona la partida doble paso a paso?
Entender la partida doble en abstracto es útil, pero verla en acción es lo que realmente la hace comprensible. El proceso siempre sigue la misma secuencia: se identifica la operación, se determinan las cuentas que intervienen, se decide cuál recibe el cargo y cuál recibe el abono, y se verifica que los importes coincidan.
Proceso de registro por partida doble
Identificar la operación
¿Qué sucedió? Compra, venta, pago, cobro…
Determinar las cuentas
¿Qué cuentas se ven afectadas?
Asignar cargo y abono
¿Cuál recibe? ¿Cuál entrega?
Verificar el equilibrio
Cargos = Abonos siempre.
El cargo y el abono: qué significan en México
En el contexto contable mexicano, el cargo (también llamado débito o «debe») es el registro que se hace en el lado izquierdo de una cuenta, mientras que el abono (crédito o «haber») se registra en el lado derecho. Estos términos no significan «cobrar» o «pagar» en el sentido cotidiano; son simples posiciones dentro de una cuenta en forma de T.
Lo que define si una cuenta aumenta o disminuye con un cargo o un abono depende de su naturaleza. Las cuentas de activo aumentan con cargo y disminuyen con abono, mientras que las de pasivo y capital funcionan al revés: aumentan con abono y disminuyen con cargo. Las cuentas de ingresos siguen la lógica del pasivo, y las de gastos, la del activo.
El libro diario y el libro mayor en la práctica
Los registros por partida doble se vuelcan en dos libros contables principales. El libro diario recoge cada operación en el orden cronológico en que ocurre, detallando las cuentas afectadas, los importes del cargo y el abono, y la fecha de la transacción. Es el registro primario de toda la actividad financiera de la empresa.
El libro mayor, por su parte, organiza esas mismas operaciones agrupadas por cuenta: una página o sección para Caja, otra para Proveedores, otra para Capital, y así sucesivamente. Permite ver de un vistazo el saldo acumulado de cada cuenta y es la base sobre la cual se construyen los estados financieros al cierre del período.
Ejemplo completo de un asiento contable en México
Supón que tu empresa compra mobiliario de oficina por $18,000 pesos y lo paga en efectivo. La operación afecta dos cuentas: la cuenta de Mobiliario y equipo (activo) recibe el cargo porque el bien ingresa a la empresa, y la cuenta de Caja (activo) recibe el abono porque el dinero sale. Ambos importes son $18,000, por lo que el asiento queda equilibrado.
| Fecha | Cuenta contable | Cargo ($) | Abono ($) |
|---|---|---|---|
| 01/08/2025 | Mobiliario y equipo | 18.000,00 | — |
| 01/08/2025 | Caja | — | 18.000,00 |
| Total | 18.000,00 | 18.000,00 | |
Reglas de la partida doble que debes conocer
La partida doble no funciona por intuición, sino por reglas precisas que se aplican en cada operación. Conocer estas reglas te permite registrar cualquier transacción con seguridad, sin importar la complejidad de la operación. Son tres principios que se interrelacionan y que, en conjunto, garantizan que la contabilidad sea confiable y verificable.
Regla 1
No hay cargo sin abono
Toda operación produce al menos un cargo y un abono. Nunca se registra un lado sin el otro.
Regla 2
Los importes siempre coinciden
La suma de los cargos debe ser exactamente igual a la suma de los abonos en cada asiento.
Regla 3
Siempre intervienen dos cuentas o más
Ninguna transacción puede registrarse en una sola cuenta. La mínima expresión es un cargo y un abono en cuentas distintas.
Primera regla: no hay cargo sin abono
Esta regla es la más conocida de la partida doble y resume todo su funcionamiento. Cuando se produce un cargo en una cuenta, obligatoriamente debe generarse un abono equivalente en otra. No existe la posibilidad de registrar solo un lado de la operación, porque eso rompería el equilibrio de la ecuación contable y haría que los libros no cuadraran.
Segunda regla: los importes siempre deben coincidir
No basta con que exista un cargo y un abono; además, sus importes deben ser exactamente iguales. Si el cargo es de $5,000 pesos, el abono también debe ser de $5,000 pesos. Cuando una operación involucra más de dos cuentas, los cargos de todas ellas sumados deben coincidir con la suma de todos los abonos.
Tercera regla: toda operación afecta al menos dos cuentas
Como mínimo, un asiento contable siempre toca dos cuentas: una que recibe el cargo y otra que recibe el abono. Sin embargo, muchas operaciones son más complejas y pueden involucrar tres, cuatro o más cuentas simultáneamente. Lo que nunca cambia es que la suma de cargos debe igualar la suma de abonos, sin importar cuántas cuentas participen en el asiento.
Tipos de cuentas en el sistema de partida doble
Registrar correctamente una operación exige conocer qué tipo de cuenta interviene en ella. Cada tipo de cuenta reacciona de forma diferente ante un cargo o un abono, y confundir esta lógica es el error más frecuente entre quienes se acercan por primera vez a la contabilidad. Dominarla es lo que permite registrar con confianza cualquier transacción.
Cuentas de activo
Las cuentas de activo representan todos los bienes y derechos que tiene la empresa. Cuando entra un recurso —dinero, mercancía, maquinaria— la cuenta de activo correspondiente recibe un cargo para indicar que ese recurso creció. Cuando el recurso sale o se consume, recibe un abono que reduce su saldo. Son las cuentas más visibles del día a día de cualquier negocio.
Cuentas de pasivo y capital
Las cuentas de pasivo recogen las obligaciones de la empresa con terceros, mientras que las de capital reflejan la participación de los propietarios. Ambas aumentan con abono, lo que indica que la empresa tiene más obligaciones o que los socios tienen mayor participación. Cuando se liquida una deuda o se retira capital, esas cuentas se cargan para reducir su saldo.
Cuentas de resultados (ingresos y gastos)
Las cuentas de resultados miden el desempeño económico de la empresa durante un período. Los ingresos se registran con abono porque representan un beneficio que incrementa el capital, mientras que los gastos se registran con cargo porque reducen ese capital. Al cierre del período contable, ambos tipos de cuentas se liquidan para calcular la utilidad o pérdida neta del ejercicio.
Ejemplos prácticos de partida doble en México
Los conceptos cobran sentido cuando se ven en situaciones reales. Los tres ejemplos siguientes representan operaciones frecuentes en cualquier empresa mexicana: una compra al contado, el pago de nómina y la recepción de un préstamo. En cada caso, se muestran las cuentas que intervienen y la razón por la que se cargan o abonan.
Si quieres profundizar en cómo estas operaciones se desarrollan en escenarios más complejos, la sección de partida doble en la práctica amplía cada caso con situaciones reales de empresas mexicanas que te ayudarán a consolidar lo aprendido.
Compra de mercancía al contado
Una papelería compra $12,000 pesos en artículos de escritorio y los paga de inmediato desde su cuenta bancaria. La cuenta de Inventario recibe el cargo porque la mercancía entra al almacén, mientras que la cuenta de Bancos recibe el abono porque el dinero sale. La empresa ahora tiene más mercancía, pero menos efectivo por el mismo importe.
| Cuenta contable | Cargo ($) | Abono ($) |
|---|---|---|
| Inventario de mercancías | 12.000,00 | — |
| Bancos | — | 12.000,00 |
Pago de nómina a empleados
Una empresa paga $35,000 pesos de sueldos mensuales a sus trabajadores mediante transferencia bancaria. La cuenta de Gastos por sueldos recibe el cargo porque representa un costo del período, mientras que la cuenta de Bancos recibe el abono porque el dinero sale de la empresa. El gasto reconocido reduce el resultado del período y el efectivo disponible disminuye al mismo tiempo.
| Cuenta contable | Cargo ($) | Abono ($) |
|---|---|---|
| Gastos por sueldos y salarios | 35.000,00 | — |
| Bancos | — | 35.000,00 |
Préstamo bancario recibido
Una empresa recibe un préstamo de $100,000 pesos depositados directamente en su cuenta bancaria. La cuenta de Bancos recibe el cargo porque el efectivo entra a la empresa, mientras que la cuenta de Préstamos bancarios por pagar recibe el abono porque nace una obligación con la institución financiera. El activo y el pasivo crecen en la misma proporción, manteniendo el equilibrio.
| Cuenta contable | Cargo ($) | Abono ($) |
|---|---|---|
| Bancos | 100.000,00 | — |
| Préstamos bancarios por pagar | — | 100.000,00 |
¿Por qué se usa la partida doble en las empresas mexicanas?
La partida doble no se utiliza solo porque lo exige la normativa; su adopción generalizada responde a razones prácticas muy concretas. El principal beneficio es que permite detectar errores contables antes de que se conviertan en problemas mayores: si los cargos no coinciden con los abonos, hay algo mal registrado y se puede corregir de inmediato.
Además, este método proporciona una imagen completa y verificable de la situación financiera de la empresa en cualquier momento. Con una contabilidad por partida doble bien llevada, es posible saber cuánto se debe, cuánto se tiene, cuánto se ha ganado y cuánto se ha gastado con una precisión que otros sistemas de registro simplemente no alcanzan.
Conocer las ventajas y desventajas de la partida doble te ayudará a evaluar con criterio su impacto real en la gestión financiera de una empresa, incluyendo los retos que implica para negocios de menor tamaño.
¿Por qué las empresas en México eligen la partida doble?
🔍 Detección de errores
Si los totales no cuadran, hay un error identificable de inmediato.
📊 Estados financieros confiables
El balance y el estado de resultados se generan directamente desde los registros.
🏛️ Cumplimiento fiscal
El SAT y las NIF requieren registros estructurados y verificables.
📈 Toma de decisiones
Con información ordenada, los directivos toman mejores decisiones financieras.
Para las empresas que aplican la partida doble, el control financiero no es solo una obligación legal, sino una herramienta real para medir su salud económica, gestionar sus recursos y presentar información transparente ante socios, clientes e instituciones financieras.
La partida doble y las NIF en México
En México, la contabilidad de las empresas se rige por las Normas de Información Financiera (NIF), emitidas por el Consejo Mexicano de Normas de Información Financiera (CINIF). Estas normas reemplazaron desde 2006 a los anteriores Principios de Contabilidad Generalmente Aceptados y establecen el marco que toda entidad debe seguir al registrar, presentar e informar sus operaciones.
Dentro de las NIF, la partida doble encuentra su expresión normativa en el postulado de dualidad económica, que reconoce que toda entidad tiene dos dimensiones inseparables: los recursos que controla y las fuentes que los originan. Este postulado es la justificación técnica y legal de por qué cada transacción debe registrarse en dos cuentas.
Las NIF también establecen que los estados financieros deben ser comprensibles, confiables, relevantes y comparables. La partida doble es el mecanismo que hace posibles esas cuatro características: al registrar todo de forma dual y equilibrada, se genera información verificable que cualquier usuario —socio, banco o autoridad fiscal— puede entender y confiar.
También vale la pena destacar que el sector público mexicano aplica la misma lógica. La normativa de la Comisión Nacional de Armonización Contable (CONAC) exige que las transacciones que afectan la Hacienda Pública se registren en asientos por partida doble, respaldadas por los documentos que las originan. Esto confirma que el método es universal dentro del sistema financiero y contable del país.
Si quieres ampliar tu comprensión sobre el sistema en su conjunto, la sección de contabilidad por partida doble recoge el marco completo, desde sus fundamentos hasta su aplicación práctica en distintos tipos de entidades.
Para conocer en detalle cómo el marco teórico se vincula con el funcionamiento cotidiano del método, puedes consultar la explicación completa sobre partida doble y sus fundamentos, donde se desarrollan los conceptos de cargo, abono y equilibrio con mayor profundidad.
Preguntas frecuentes
¿Qué es la partida doble en contabilidad en México?
La partida doble es el método contable mediante el cual cada transacción financiera se registra en al menos dos cuentas distintas: una recibe el cargo y otra recibe el abono. En México, este principio está respaldado por las Normas de Información Financiera (NIF) bajo el postulado de dualidad económica, y es el método estándar que utilizan tanto las empresas privadas como las entidades del sector público para llevar su contabilidad.
¿Cuáles son las reglas de la partida doble?
La partida doble se rige por tres reglas básicas que se aplican sin excepción: no existe cargo sin su abono correspondiente; la suma de los cargos siempre debe ser igual a la suma de los abonos en cada asiento; y toda operación afecta al menos dos cuentas contables diferentes. Estas reglas garantizan que la ecuación activo = pasivo + capital se mantenga en equilibrio permanente después de cada registro.
¿Cuál es la diferencia entre cargo y abono en México?
En la terminología contable mexicana, el cargo (o débito) es el registro que se asienta en el lado izquierdo de una cuenta, mientras que el abono (o crédito) se registra en el lado derecho. No significan cobrar o pagar en el sentido cotidiano, sino que indican si una cuenta aumenta o disminuye. Las cuentas de activo y gasto aumentan con cargo, mientras que las de pasivo, capital e ingreso aumentan con abono.
¿Qué significa dualidad económica en las NIF mexicanas?
La dualidad económica es uno de los postulados básicos establecidos en las Normas de Información Financiera de México. Establece que toda entidad tiene dos aspectos inseparables que deben reflejarse en su contabilidad: los recursos económicos que controla (activos) y las fuentes que originaron esos recursos (pasivos y capital). Este postulado es la justificación normativa de la partida doble y la razón por la que cada transacción se registra siempre en dos cuentas.
¿Cómo se hace un asiento contable con partida doble?
Para hacer un asiento contable con partida doble se siguen cuatro pasos: primero, identificar qué operación ocurrió; segundo, determinar qué cuentas se ven afectadas por esa operación; tercero, decidir cuál de esas cuentas recibe el cargo y cuál recibe el abono según la naturaleza de cada una; y cuarto, verificar que el total de los cargos sea igual al total de los abonos antes de cerrar el asiento.
¿Qué es el libro diario en la partida doble?
El libro diario es el registro contable donde se anotan todas las operaciones de una empresa en el orden cronológico en que ocurren. Cada entrada muestra la fecha de la transacción, las cuentas afectadas, el importe del cargo y el importe del abono. Es el punto de partida de toda la contabilidad por partida doble, y a partir de él se alimenta el libro mayor, donde los saldos se agrupan por cuenta.
¿La partida doble es obligatoria en México?
Sí. Las Normas de Información Financiera (NIF) establecen la dualidad económica como postulado básico de toda contabilidad formal en México, lo que implica el uso obligatorio del método de partida doble para las personas morales. Además, la normativa de la CONAC exige que las entidades del sector público también registren sus operaciones mediante asientos por partida doble, respaldados por los documentos que las originan.
Conclusión
La partida doble no es solo una técnica contable: es la lógica que hace que la contabilidad tenga sentido. Cada vez que registras una operación en dos cuentas con importes iguales, estás aplicando un principio que lleva más de cinco siglos garantizando que los registros financieros sean verificables, equilibrados y confiables. En México, ese principio tiene nombre en las NIF: dualidad económica.
Ahora que conoces qué es el cargo y el abono, cómo funciona la ecuación contable y qué tipos de cuentas intervienen en cada asiento, tienes las herramientas para leer un balance, entender un estado de resultados o registrar una operación básica. Practicar con ejemplos reales, como los que viste aquí, es la forma más directa de afianzar ese conocimiento hasta que se vuelva automático.
Si quieres seguir avanzando, este sitio web tiene contenido pensado para cada etapa del aprendizaje contable. Desde los fundamentos hasta los casos más complejos, encontrarás explicaciones claras que te acompañan en cada paso. El siguiente tema que explores será más fácil de entender porque ya tienes el concepto más importante bien claro.
También te puede interesar:
Estructura de un asiento compuesto en contabilidad

Diferencia entre asiento simple y compuesto
Partida doble en pymes
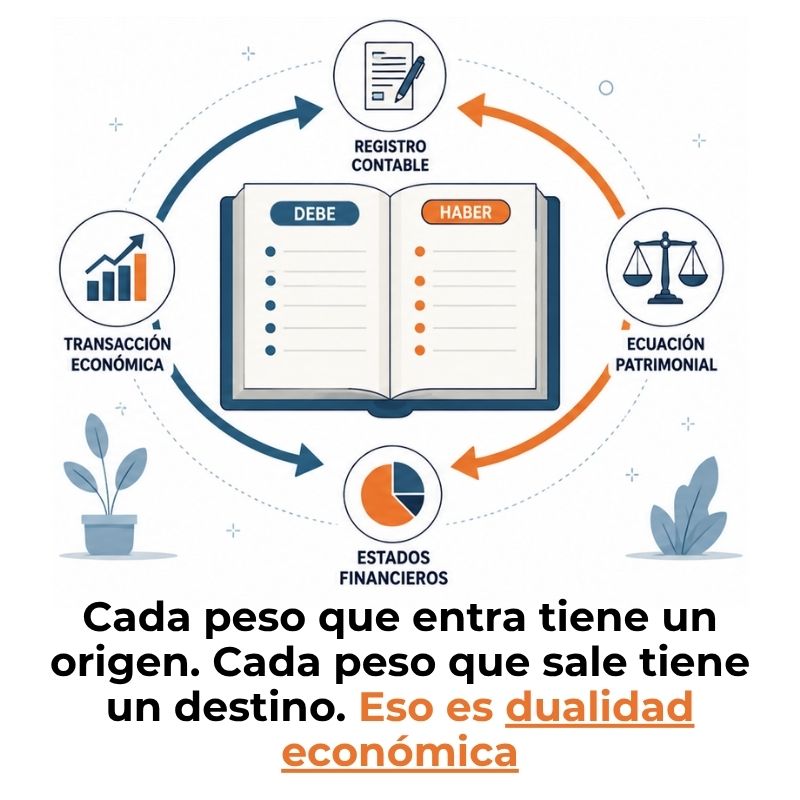
¿Qué es la dualidad económica y cómo funciona?
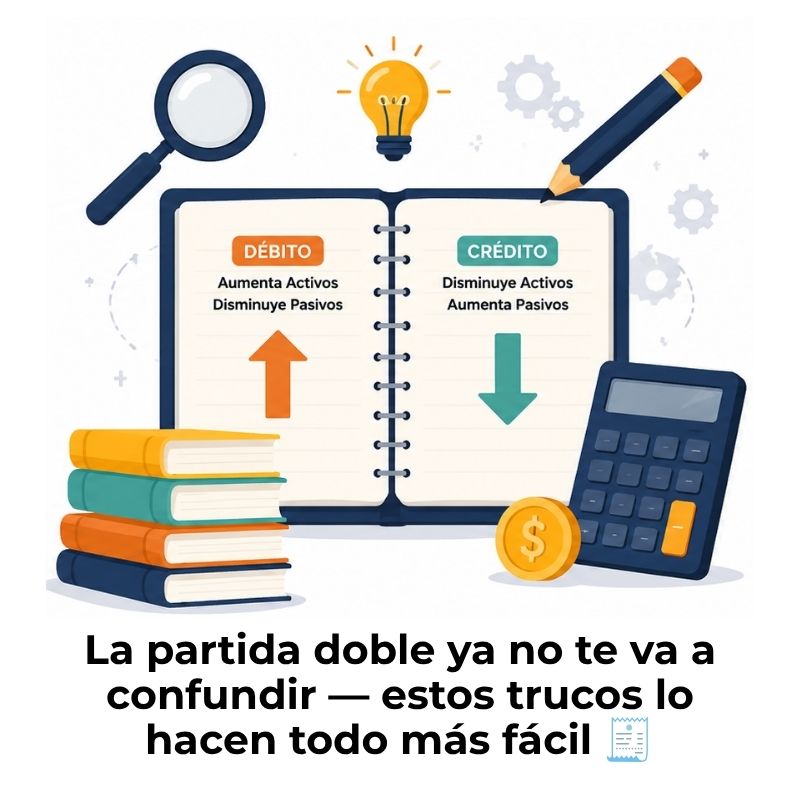
Trucos para entender la partida doble de verdad
¿Qué es un asiento compuesto y cuándo se usa?
¿Sabes realmente cómo aplicar la partida doble?