Hay un momento en el que la partida doble deja de parecer un problema y empieza a tener sentido. No ocurre cuando memorizas reglas, sino cuando entiendes la lógica que hay detrás. Si llevas un tiempo dando vueltas con el debe y el haber sin que encaje del todo, lo que estás a punto de leer puede cambiar eso.
¿Qué es la partida doble y por qué cuesta entenderla?
La partida doble es el sistema contable que establece que toda operación económica afecta a un mínimo de dos cuentas al mismo tiempo, de forma que lo que se registra en el debe siempre iguala lo que se registra en el haber. Este principio es la base de toda la contabilidad moderna y lleva aplicándose desde el siglo XV, cuando el matemático italiano Luca Pacioli lo formalizó por primera vez.
Sin embargo, conocer la definición no basta para entenderla de verdad. La mayoría de las personas que se acercan a este tema por primera vez sienten que algo no termina de encajar. Las explicaciones suenan correctas, pero a la hora de registrar una operación real, la duda aparece: ¿esto va al debe o al haber? Esa pregunta, tan frecuente, tiene una respuesta clara una vez que se trabaja con el enfoque adecuado.
El error conceptual más común al empezar
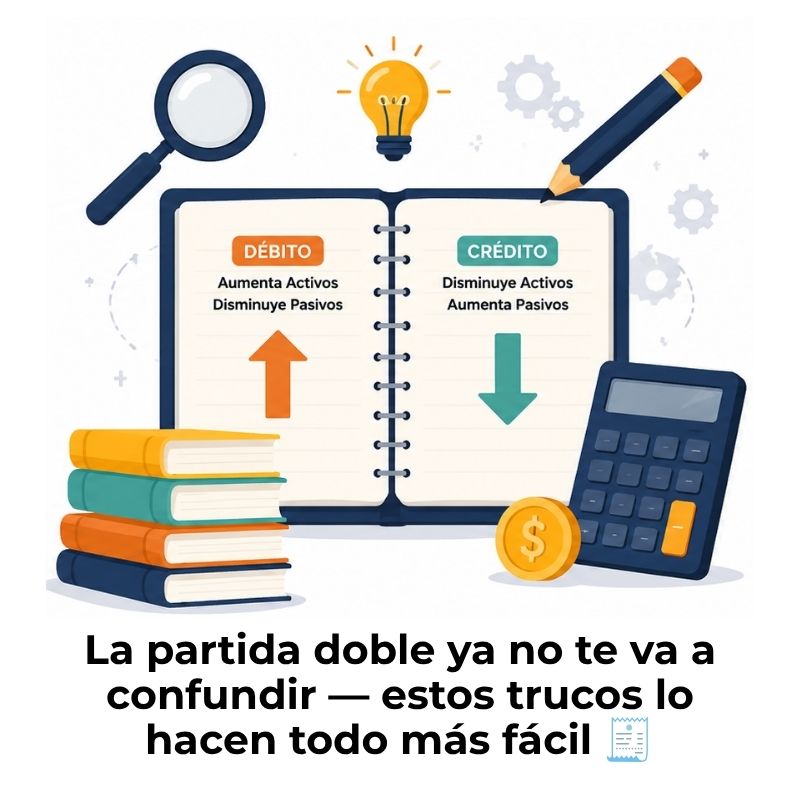
El malentendido más frecuente entre quienes empiezan es creer que el debe significa algo positivo y el haber algo negativo, o que el primero representa entradas de dinero y el segundo salidas. Esa interpretación, aunque intuitiva, no corresponde a cómo funciona el sistema. El debe y el haber son simplemente dos columnas de registro, y su significado depende exclusivamente del tipo de cuenta al que pertenece cada anotación.
Cuando alguien arrastra esa confusión desde el principio, todo lo demás se complica. Los asientos no cuadran, los ejemplos del libro parecen arbitrarios y la lógica del sistema se vuelve opaca. Por eso, antes de aprender cualquier truco, conviene abandonar esa asociación errónea y empezar desde una base conceptual más sólida.
¿Por qué el debe y el haber confunden a todos al principio?
La confusión también viene del lenguaje. En la vida cotidiana, «deber» algo implica una obligación o una deuda, y «haber» suena a ganancia o saldo positivo. En contabilidad, estos términos no tienen ese significado. Son términos técnicos que designan posiciones en una cuenta, no estados financieros positivos o negativos. Esta disonancia entre el lenguaje coloquial y el técnico es, en gran parte, la responsable de que tantas personas sientan que la partida doble no tiene sentido.
La ecuación contable: el secreto detrás de todo
Entender la partida doble sin conocer la ecuación contable es como intentar entender una receta sin saber que los ingredientes deben sumar una cantidad determinada. La ecuación fundamental es: Activo = Pasivo + Patrimonio neto. Esta igualdad debe cumplirse en todo momento, sin importar cuántas operaciones registre la empresa ni cuán complejas sean.
La partida doble es el mecanismo que garantiza que esta ecuación permanezca en equilibrio en cada operación registrada. Cuando compras un equipo, el activo aumenta (tienes más bienes) y la caja disminuye (también activo) o el pasivo aumenta (si lo pagas a crédito). En ambos casos, la ecuación se mantiene. Cada asiento contable es, en realidad, una forma de preservar ese equilibrio, y entender eso cambia por completo la manera de ver el sistema.
Si dominas esta ecuación, tienes la brújula que necesitas para orientarte en cualquier asiento. Antes de registrar nada, pregúntate qué ocurre con el activo, el pasivo y el patrimonio neto. Esa pregunta, sencilla pero poderosa, te ayudará a ubicar cada cuenta en el lugar correcto y a entender por qué el sistema funciona como funciona.
Los mejores trucos para entender la partida doble
No existe un único camino para dominar la partida doble, pero sí hay enfoques que aceleran el proceso de forma notable. Los cinco trucos que encontrarás a continuación están pensados para quienes empiezan desde cero y quieren construir una comprensión sólida, no memorizar reglas sin sentido. Aplícalos en orden y notarás cómo cada uno refuerza al anterior.
Truco 1 — Piensa en origen y destino, no en entrada y salida
El primer cambio mental que marca la diferencia es abandonar la idea de que el debe es una «entrada» y el haber una «salida». Esa lógica, aunque parece intuitiva, no funciona en todos los casos. El enfoque correcto es pensar en cada operación como un flujo con origen y destino: algo sale de algún lugar (origen, que va al haber) y llega a otro lugar (destino, que va al debe).
Ejemplo aplicado:
Una empresa paga 500 € en efectivo para cubrir el alquiler del local. La caja es el origen del dinero (haber, porque de ahí sale). El gasto de alquiler es el destino (debe, porque ahí llega el consumo de recursos). El asiento refleja exactamente ese movimiento.
Practicar este enfoque con operaciones cotidianas hace que la lógica del asiento se vuelva casi automática. En vez de memorizar si «caja va al debe o al haber», te preguntas: ¿de dónde viene el valor en esta operación? ¿Adónde va? Esa pregunta te lleva directamente al asiento correcto, sin necesidad de tablas externas.
Truco 2 — Clasifica la cuenta antes de registrar
Antes de decidir si una cuenta va al debe o al haber, debes saber qué tipo de cuenta es. Esta clasificación previa es el paso que más personas omiten y la causa principal de los errores al armar asientos. Cada tipo de cuenta tiene un comportamiento definido: algunas aumentan por el debe y otras por el haber, y esa regla no cambia.
Si memorizas este comportamiento por tipo de cuenta, habrás resuelto la mayor parte de las dudas que aparecen al armar un asiento. No necesitas recordar cientos de reglas: solo cinco categorías y su lógica propia. El resto se deriva de ahí de forma natural.
Truco 3 — Usa la regla del espejo para cuadrar
La regla del espejo es una forma visual de verificar que un asiento está bien construido. Consiste en imaginar que el asiento tiene dos lados que deben reflejarse en valor: lo que sumas en el debe debe aparecer como equivalente en el haber. Si los totales de ambos lados no coinciden, el asiento tiene un error, sin excepción.
¿Cómo aplicar la regla del espejo?
- Escribe todas las cuentas deudoras (debe) y suma sus importes.
- Escribe todas las cuentas acreedoras (haber) y suma sus importes.
- Compara ambos totales: deben ser idénticos.
- Si difieren, revisa qué cuenta está mal clasificada o qué importe tiene un error.
Este truco es especialmente útil en asientos complejos, donde intervienen tres o más cuentas. En esos casos, es fácil omitir una parte del registro o distribuir mal los importes. Aplicar la regla del espejo al final de cada asiento te da una verificación rápida antes de cerrar el libro.
Truco 4 — Practica con situaciones cotidianas
Uno de los obstáculos más frecuentes al aprender la partida doble es que los ejemplos del aula parecen desconectados de la realidad. Traducir operaciones del día a día al lenguaje contable acelera el aprendizaje de forma significativa porque el cerebro procesa con mayor facilidad lo que ya conoce. Una compra en el supermercado, el pago de un recibo de luz o la recepción de una transferencia son operaciones contables perfectamente válidas para practicar.
El proceso es sencillo: identifica qué ocurrió, clasifica las cuentas implicadas, decide cuál va al debe y cuál al haber aplicando el comportamiento de cada tipo de cuenta, y verifica que los importes cuadren. Haz este ejercicio con cinco operaciones reales cada día durante una semana y notarás un avance considerable en tu comprensión del sistema.
Truco 5 — Verifica siempre que debe = haber
Este truco parece obvio, pero es el que más se omite cuando se tiene prisa. La verificación final de cada asiento —comprobar que la suma del debe iguala la suma del haber— es el control de calidad más básico y más efectivo del sistema. Si el asiento no cuadra, hay un error en algún punto del proceso, ya sea en la clasificación de la cuenta, en el importe anotado o en el lado elegido.
Convierte esta verificación en un hábito automático. No la realices solo cuando sospechas que algo falla: aplícala siempre, en cada asiento, sin excepción. Con el tiempo, esta práctica te dará la confianza necesaria para registrar operaciones complejas sin dudas y detectar errores antes de que se acumulen. Revisar los ejercicios de partida doble disponibles es una forma excelente de afianzar este hábito con casos reales.
¿Cómo saber si un apunte va al debe o al haber?
Esta es, sin duda, la pregunta que más repiten quienes están aprendiendo contabilidad. Y la respuesta, aunque no es de una sola palabra, tiene una lógica clara. La posición de un apunte en el debe o en el haber depende del tipo de cuenta y de si esa cuenta aumenta o disminuye con la operación registrada. No es una decisión arbitraria: responde a una regla definida para cada categoría de cuenta.
Tabla de comportamiento por tipo de cuenta
| Tipo de cuenta | Ejemplos | Aumenta en | Disminuye en |
|---|---|---|---|
| Activo | Caja, Banco, Equipos | Debe | Haber |
| Pasivo | Préstamos, Proveedores | Haber | Debe |
| Patrimonio neto | Capital, Reservas | Haber | Debe |
| Ingresos | Ventas, Intereses | Haber | Debe |
| Gastos | Alquiler, Sueldos | Debe | Haber |
Cómo aplicarlo en un asiento real
Supón que la empresa cobra 800 € por un servicio prestado y el cliente paga en efectivo. Antes de registrar nada, identifica las cuentas: Caja (activo, porque entra dinero) y Ventas (ingreso, ya que se ha generado una venta). Ahora aplica la tabla: la Caja, al ser un activo que aumenta, va al debe; las Ventas, al ser un ingreso que aumenta, van al haber. El asiento queda cuadrado: 800 € en el debe y 800 € en el haber.
Asiento contable — Cobro de servicio en efectivo
| Cuenta | Tipo | Debe | Haber |
|---|---|---|---|
| Caja | Activo | 800 € | — |
| Ventas | Ingreso | — | 800 € |
| Total | 800 € | 800 € | |
✓ Debe = Haber → El asiento está cuadrado y es correcto.
Este proceso de tres pasos —identificar las cuentas, clasificarlas y aplicar la tabla— es aplicable a cualquier operación, por compleja que parezca. Para quienes están comenzando desde cero, profundizar en la partida doble para principiantes con ejemplos adicionales consolidará este método antes de pasar a asientos más avanzados.
Errores frecuentes al aplicar la partida doble
Conocer los errores más habituales te permite evitarlos desde el principio, en lugar de detectarlos después de haber registrado varios asientos incorrectos. La mayoría de los fallos no son casuales: responden a patrones de confusión que se repiten entre quienes aprenden el sistema por primera vez.
Hay un error adicional que merece atención especial: intentar registrar un asiento sin haber identificado todas las cuentas implicadas. Cuando una operación afecta a tres o más cuentas, es tentador empezar a escribir antes de tener el panorama completo. Tomarse un momento para identificar todas las cuentas antes de registrar ninguna evita errores de omisión que son difíciles de detectar después.
Conocer las características de la partida doble en profundidad también ayuda a entender por qué el sistema tiene las reglas que tiene, lo cual reduce la tendencia a memorizar de forma mecánica y favorece un aprendizaje más duradero.
Ejemplo práctico paso a paso
Nada consolida el aprendizaje de la partida doble como ver un asiento completo, construido paso a paso desde la operación hasta la verificación final. A continuación, se desarrolla un ejemplo con una operación habitual en cualquier empresa: la compra de suministros a crédito.
Operación: Compra de suministros de oficina por 350 € a crédito
Paso 1 — Identificar las cuentas
Suministros de oficina (activo) y Proveedores (pasivo).
Paso 2 — Clasificar y decidir la posición
Suministros es un activo que aumenta → va al debe. Proveedores es un pasivo que aumenta → va al haber.
Paso 3 — Registrar el asiento
| Cuenta | Debe | Haber |
|---|---|---|
| Suministros de oficina | 350 € | — |
| Proveedores | — | 350 € |
| Total | 350 € | 350 € |
Paso 4 — Verificar el equilibrio
Debe (350 €) = Haber (350 €) → ✓ Asiento correcto. La ecuación contable se mantiene en equilibrio.
Este proceso de cuatro pasos —identificar, clasificar, registrar y verificar— se aplica exactamente igual en asientos más complejos. La única diferencia es que habrá más cuentas en cada lado, pero la lógica es idéntica. Para practicar más situaciones de este tipo y consolidar los trucos aprendidos, explorar la sección de contabilidad por partida doble ofrece recursos adicionales para avanzar con solidez.
Preguntas frecuentes
¿Qué significa partida doble en contabilidad?
La partida doble es el principio contable que establece que toda operación económica afecta de forma simultánea a un mínimo de dos cuentas: una registra el valor en el debe y otra en el haber, siempre por el mismo importe. Este sistema garantiza que la ecuación contable fundamental —Activo = Pasivo + Patrimonio neto— se mantenga en equilibrio en todo momento, sin importar la cantidad ni la complejidad de las operaciones registradas. Es la base sobre la que se construye toda la contabilidad moderna.
¿Cuál es la diferencia entre debe y haber en la partida doble?
El debe y el haber son las dos columnas en las que se divide cada cuenta contable. No representan conceptos positivos o negativos ni equivalen a entradas y salidas de dinero: son posiciones de registro cuyo significado depende del tipo de cuenta. En una cuenta de activo, el debe indica un aumento y el haber una disminución. En una cuenta de pasivo o de patrimonio neto, ocurre lo contrario. Esta distinción es la que más confunde a quienes se acercan al tema por primera vez, y comprenderla correctamente es el primer paso para registrar asientos sin errores.
¿Cómo se aplica la partida doble en un asiento contable?
Para aplicar la partida doble en un asiento, el proceso siempre sigue el mismo orden: primero se identifican todas las cuentas afectadas por la operación; después se clasifica cada cuenta según su tipo (activo, pasivo, patrimonio neto, ingreso o gasto); a continuación se determina si cada cuenta aumenta o disminuye con la operación; y, por último, se registra el importe en el debe o en el haber según el comportamiento de ese tipo de cuenta. El asiento solo es correcto cuando la suma del debe iguala exactamente la suma del haber.
¿Por qué siempre tiene que coincidir el debe con el haber?
El debe y el haber deben coincidir porque la partida doble refleja que toda operación tiene un origen y un destino de igual valor. Si la empresa recibe algo, ese valor proviene de algún lugar; si algo sale, genera un efecto equivalente en otra cuenta. Cuando ambos lados del asiento coinciden, se confirma que la operación está registrada de forma completa y correcta, y que la ecuación contable fundamental no se ha roto. Si no coinciden, hay un error en algún punto del registro que debe identificarse y corregirse antes de continuar.
¿Cuántas cuentas puede afectar un asiento de partida doble?
Un asiento de partida doble puede afectar a dos o más cuentas. El mínimo es una cuenta en el debe y una en el haber, pero muchas operaciones reales implican tres, cuatro o más cuentas. Por ejemplo, una compra en la que se paga una parte en efectivo y el resto a crédito afectará a la cuenta de la mercancía comprada, a la caja y a la cuenta de proveedores. En todos los casos, la condición indispensable sigue siendo la misma: la suma total del debe debe igualar la suma total del haber.
¿Qué pasa si el debe no es igual al haber?
Si el debe no iguala al haber, el asiento contiene un error. Las causas más habituales son: haber omitido una de las cuentas implicadas, haber registrado un importe incorrecto en alguna de ellas o haber colocado una cuenta en el lado equivocado. Cuando esto ocurre, la contabilidad no cuadra y no es posible cerrar los libros correctamente. Detectarlo a tiempo, aplicando la regla del espejo después de cada asiento, permite corregir el error antes de que afecte a otros registros y complique la revisión posterior.
¿Es difícil aprender la partida doble desde cero?
La partida doble tiene fama de ser difícil, pero esa dificultad suele venir de cómo se explica, no de la complejidad del sistema en sí. Una vez que se entiende que el debe y el haber son posiciones de registro que dependen del tipo de cuenta, y que todo asiento debe mantener el equilibrio, la lógica se vuelve bastante clara. Lo que más ayuda es practicar con operaciones reales desde el principio, sin esperar a dominar la teoría por completo. La práctica constante, combinada con los trucos de este artículo, acelera el aprendizaje de forma notable.
Conclusión
La partida doble no es un sistema arbitrario de reglas: es una lógica coherente que refleja cómo se mueve el valor en cualquier operación económica. Cuando entiendes que cada movimiento tiene un origen y un destino, que el debe y el haber son posiciones de registro y que la ecuación contable debe mantenerse siempre en equilibrio, el sistema deja de parecer opaco y empieza a tener sentido real.
Los trucos que has visto aquí —pensar en origen y destino, clasificar la cuenta antes de registrar, usar la regla del espejo, practicar con situaciones reales y verificar siempre que debe = haber— no son atajos: son el método. Aplícalos en ese orden cada vez que enfrentes un asiento nuevo y notarás cómo el proceso se vuelve más ágil y con menos errores con cada práctica.
Si quieres seguir avanzando con confianza, este sitio web tiene más contenidos sobre contabilidad que te ayudarán a consolidar lo que has aprendido y a dar el siguiente paso sin perderte en el camino.
También te puede interesar:
La partida doble en México: ¿Cómo funciona?
¿A partir de qué monto es obligatoria la partida doble?

Diferencia entre asiento simple y compuesto
¿Cómo la partida doble ayuda a detectar errores?
Manual de partida doble

Características de la partida doble
¿Cómo funciona la partida doble en la práctica?