Los ejercicios de partida doble son la forma más directa de entender cómo funciona el registro contable. Cada transacción afecta al menos dos cuentas: una se carga y la otra se abona, siempre por el mismo importe. Aquí vas a ver ocho casos prácticos resueltos, desde operaciones simples hasta asientos compuestos, con tablas y explicaciones detalladas en cada uno.
¿Qué es la partida doble y cómo funciona?
La partida doble es el principio fundamental sobre el que se sostiene toda la contabilidad moderna. Fue sistematizado por el matemático italiano Luca Pacioli en el siglo XV y establece una regla que nunca tiene excepciones: cada transacción económica afecta al menos dos cuentas, una en el debe y otra en el haber, siempre por el mismo importe total.
La idea detrás de este principio es que toda operación tiene dos caras. Si una empresa recibe dinero, ese dinero viene de algún lado: de un cliente, de un socio o de un préstamo. Si la empresa entrega algo, esa entrega genera un derecho o cancela una obligación. Registrar los dos lados de cada operación es lo que garantiza que los libros contables siempre estén en equilibrio.
La ecuación que sostiene este principio es: Activo = Pasivo + Patrimonio. Cada vez que se registra una operación, esta ecuación debe mantenerse intacta. Si compras un equipo pagando en efectivo, el activo «Equipo» sube y el activo «Caja» baja; el total del activo no cambia, pero ambos movimientos quedan registrados. Eso es la partida doble funcionando.
Elementos clave antes de resolver un ejercicio
Antes de escribir el primer asiento, necesitas manejar dos conceptos sin los cuales ningún ejercicio tendrá sentido: el significado real del debe y el haber, y la forma en que cada tipo de cuenta reacciona cuando se ve afectada por una transacción. Con esos dos pilares claros, cualquier operación se puede resolver de forma lógica, sin memorizar reglas arbitrarias.
El debe y el haber: qué significan realmente
El debe y el haber son las dos columnas de cualquier asiento contable. El debe registra lo que entra, lo que la empresa recibe o lo que se gasta; el haber registra lo que sale, lo que se entrega o el origen del recurso. No tienen carga positiva ni negativa en sí mismos: su efecto depende del tipo de cuenta al que pertenezcan.
Tipos de cuentas y cómo se afectan
Cada cuenta contable pertenece a una categoría, y esa categoría determina si se incrementa por el debe o por el haber. Conocer el comportamiento de cada tipo de cuenta es el paso previo indispensable para registrar cualquier transacción correctamente. Si mezclas esto, el asiento quedará mal aunque los números cuadren.
Una forma de memorizar esto sin esfuerzo es la regla mnemotécnica «ADEUDAS»: Activos y gastos (y también Dividendos) aumentan en el Debe; todos los demás —Equity (patrimonio), utilidades, acreedores (pasivos)— aumentan en el Haber. Cuando tengas clara esta tabla, los ejercicios que siguen te resultarán mucho más sencillos. Si todavía tienes dudas sobre los fundamentos del sistema, el artículo sobre partida doble para principiantes te ayudará a consolidar la base antes de seguir.
Ejercicio 1 — Aporte de capital en efectivo
Situación: Dos socios constituyen una empresa y aportan conjuntamente $10.000.000 en efectivo como capital inicial. El dinero se deposita directamente en la cuenta bancaria de la empresa.
Análisis del asiento: Los socios entregan dinero a la empresa. La empresa recibe ese dinero en su cuenta bancaria, por lo que la cuenta «Bancos» (activo) aumenta y va al debe. Al mismo tiempo, la empresa reconoce que ese dinero pertenece a los socios, generando la cuenta «Capital social» (patrimonio), que aumenta y va al haber. Ambos lados suman $10.000.000. Perfecto equilibrio.
Ejercicio 2 — Compra de mercancía al contado
Situación: La empresa compra mercancía para revender por $2.000.000 y paga en efectivo desde su cuenta bancaria en el mismo momento de la compra.
Análisis: Aquí se intercambian dos activos. La empresa recibe mercancía (activo «Mercancías» sube → debe) y entrega dinero de su cuenta bancaria (activo «Bancos» baja → haber). El total del activo de la empresa no cambia, pero la composición sí: ahora hay menos dinero y más mercancía. Este tipo de operación se llama permuta de activos dentro de la misma categoría.
Ejercicio 3 — Compra de mercancía a crédito
Situación: La empresa compra mercancía por $3.500.000, pero no paga en el momento. El proveedor le concede un plazo de 30 días. La deuda queda registrada como cuenta por pagar.
Análisis: A diferencia del ejercicio anterior, aquí no sale dinero. La empresa recibe mercancía (activo «Mercancías» sube → debe) y, como no paga al contado, asume una deuda con el proveedor (pasivo «Proveedores» sube → haber). El activo crece y el pasivo también crece en la misma medida, manteniendo el equilibrio de la ecuación contable. Este es el asiento más habitual en empresas que trabajan con crédito comercial.
Ejercicio 4 — Venta de mercancía al contado
Situación: La empresa vende mercancía por $4.000.000 y cobra en efectivo en el acto. El dinero ingresa directamente a la cuenta de caja.
Análisis: La empresa entrega mercancía y recibe dinero en efectivo. El activo «Caja» sube porque entra dinero, y eso va al debe. Por otro lado, se genera un ingreso para la empresa: la cuenta «Ventas» (ingreso) crece y va al haber. Fíjate que en una venta al contado no aparece ninguna cuenta de clientes, porque el cobro ya ocurrió. La cuenta de mercancías se maneja por separado si se lleva control del costo de ventas.
Ejercicio 5 — Venta de mercancía a crédito
Situación: La empresa realiza una venta por $5.000.000, pero el cliente no paga en el momento. Se acuerda de que pagará en los próximos 30 días. La empresa registra el derecho de cobro.
Análisis: Aquí no entra dinero todavía, pero sí nace un derecho de cobro. La cuenta «Clientes» o «Cuentas por cobrar» (activo) sube y va al debe, porque la empresa tiene un derecho que vale dinero. La cuenta «Ventas» (ingreso) sube y va al haber, porque el ingreso ya se generó, aunque el cobro llegue después. Esto refleja el principio del devengo: el ingreso se registra cuando se gana, no cuando se cobra. Puedes ver más casos aplicados en el artículo sobre ejemplos de partida doble.
Ejercicio 6 — Pago de gastos operativos
Situación: La empresa paga el alquiler mensual de su local comercial por $800.000 directamente desde su cuenta bancaria.
Análisis: Al pagar un gasto, la empresa consume un recurso. El gasto aumenta y va al debe (recuerda: los gastos se incrementan por el debe). El dinero sale de la cuenta bancaria, por lo que «Bancos» (activo) disminuye y va al haber. Este mismo esquema se aplica a cualquier gasto pagado al momento: salarios, servicios públicos, suministros o comisiones.
Ejercicio 7 — Cobro de una deuda de un cliente
Situación: Un cliente que debía $5.000.000 de una venta anterior paga su deuda mediante transferencia bancaria. La empresa recibe el dinero en su cuenta bancaria y cancela el saldo pendiente del cliente.
Análisis: Este asiento cancela el derecho de cobro generado en el ejercicio 5. La cuenta «Clientes» (activo) disminuye porque ya no hay deuda pendiente, y eso va al haber (los activos disminuyen en el haber). Al mismo tiempo, entra dinero real en la cuenta bancaria: «Bancos» (activo) sube y va al debe. De nuevo, dos activos se mueven en sentido contrario: uno sube y el otro baja. La empresa no gana ni pierde en este asiento; simplemente convierte un derecho en dinero efectivo.
Ejercicio 8 — Asiento contable compuesto
Situación: La empresa compra un equipo de oficina por $6.000.000. Paga $2.000.000 en efectivo desde su cuenta bancaria y el resto, $4.000.000, queda a crédito con el proveedor del equipo.
Este ejercicio es diferente a los anteriores: intervienen tres cuentas en un mismo asiento. A esto se le llama asiento compuesto. La regla no cambia: el total del debe debe ser igual al total del haber, aunque las cuentas sean más de dos.
Análisis detallado: La empresa recibe un equipo valorado en $6.000.000, por eso ese monto completo va al debe de «Equipo de oficina». Para pagarlo, usa dos fuentes: $2.000.000 salen de «Bancos» (activo baja → haber) y $4.000.000 quedan como deuda con el proveedor, lo que hace que «Proveedores» (pasivo sube → haber) aumente. Sumando el haber: $2.000.000 + $4.000.000 = $6.000.000, exactamente lo mismo que el debe. El asiento cuadra perfectamente.
¿Cómo verificar que un asiento de partida doble está bien?
Revisar un asiento contable no requiere complicarse. Hay tres comprobaciones que puedes hacer en segundos y que te dirán si el registro es correcto antes de pasar al siguiente. Aplicar estas tres verificaciones como rutina te evitará errores acumulados que luego son difíciles de rastrear en el libro mayor.
Suma todas las cifras del debe y luego las del haber. Si coinciden, el asiento cuadra matemáticamente. Si no coinciden, hay un error de importe.
Revisa que cada cuenta pertenece al tipo correcto: activo, pasivo, patrimonio, ingreso o gasto. Una cuenta mal clasificada genera un asiento que cuadra en números pero está equivocado en concepto.
Pregúntate si la cuenta debería subir o bajar con esta transacción, y si ese movimiento está en el lado correcto (debe o haber). Un activo que sube debe ir al debe; si lo pusiste en el haber, el asiento está al revés.
Una herramienta adicional que usan los contadores para detectar errores es el balance de comprobación: una lista de todas las cuentas con sus saldos deudores y acreedores. Si el total de saldos deudores es igual al total de saldos acreedores, los asientos están correctamente registrados. Si hay diferencia, existe un error en algún punto del registro. Para profundizar en el sistema completo, el artículo sobre la importancia de la partida doble explica por qué este control es tan valioso para cualquier empresa.
Entender la contabilidad por partida doble en su totalidad te permite no solo resolver ejercicios, sino también leer estados financieros con criterio y detectar errores antes de que se conviertan en problemas. La práctica constante con casos variados es lo que convierte este proceso en algo automático.
Preguntas frecuentes
¿Qué es un asiento contable en partida doble?
Un asiento contable en partida doble es el registro formal de una transacción económica en el libro diario de una empresa. Cada asiento indica la fecha de la operación, las cuentas que se ven afectadas, los importes que van al debe y los que van al haber. La condición indispensable es que la suma del debe sea siempre igual a la suma del haber, sin importar cuántas cuentas participen en la operación.
¿Cuál es la diferencia entre el debe y el haber?
El debe y el haber son las dos columnas de todo asiento contable. El debe recoge los aumentos en cuentas de activo y gastos, y las disminuciones en cuentas de pasivo, patrimonio e ingresos. El haber funciona al revés: recoge los aumentos en pasivo, patrimonio e ingresos, y las disminuciones en activo y gastos. No tienen una connotación de «bueno» o «malo»; simplemente indican el sentido del movimiento de cada cuenta.
¿Cómo sé qué cuenta va al debe y cuál al haber?
La clave está en identificar el tipo de cuenta y si la transacción la hace subir o bajar. Los activos y los gastos aumentan en el debe y disminuyen en el haber. Los pasivos, el patrimonio y los ingresos aumentan en el haber y disminuyen en el debe. Si tienes claro a qué categoría pertenece cada cuenta y en qué dirección se mueve con la transacción, el asiento se construye solo sin necesidad de memorizar reglas adicionales.
¿Qué pasa si el debe y el haber no cuadran?
Si el debe y el haber no coinciden, el asiento tiene un error y no puede registrarse como válido. Las causas más comunes son: importes escritos de forma incorrecta, una cuenta colocada en el lado equivocado o que falta una cuenta que debería incluirse en el asiento. Cuando esto ocurre, hay que revisar la transacción desde el principio, identificar qué cuentas debieron verse afectadas y corregir el registro antes de continuar con otros asientos.
¿Qué es un asiento contable compuesto?
Un asiento compuesto es aquel en el que participan más de dos cuentas. Esto ocurre cuando una transacción tiene múltiples fuentes de pago o varios destinos al mismo tiempo, como en el ejercicio 8 de esta página, donde la compra de un equipo se pagó una parte en efectivo y el resto a crédito. La regla no varía: el total del debe sigue teniendo que ser igual al total del haber, aunque haya tres, cuatro o más cuentas involucradas.
¿La partida doble aplica a cualquier tipo de empresa?
Sí. La partida doble es un principio universal de la contabilidad y se aplica a todo tipo de organizaciones: empresas comerciales, industriales, de servicios, entidades sin ánimo de lucro e incluso organismos públicos. No importa el tamaño ni el sector: cualquier entidad que necesite registrar sus operaciones económicas de forma ordenada y verificable utiliza el sistema de partida doble como base de su contabilidad.
¿Cuántas cuentas mínimo intervienen en un asiento?
El mínimo son dos cuentas: una que va al debe y otra que va al haber. Este es el caso más simple y se conoce como asiento simple. A partir de ahí, pueden intervenir tantas cuentas como la transacción requiera, siempre que el equilibrio entre debe y haber se mantenga. No existe un máximo establecido de cuentas por asiento, aunque en la práctica la mayoría de las operaciones cotidianas se resuelven con dos o tres cuentas.
Conclusión
La partida doble no es una técnica arbitraria: es la lógica natural del intercambio económico llevada al papel. Cada transacción tiene dos caras, y registrar ambas es lo que hace que los libros contables cuenten la historia completa de una empresa. Una vez que entiendes ese principio, el resto es aplicación y práctica.
A lo largo de los ocho ejercicios que acabas de resolver, has visto cómo se comportan los activos, los pasivos, el patrimonio, los ingresos y los gastos ante distintos tipos de operaciones. Esa variedad es la que te prepara para enfrentar transacciones reales, porque en la práctica no todas son iguales ni siguen el mismo patrón.
Si quieres seguir avanzando, en este sitio web encontrarás más contenido sobre contabilidad explicado con el mismo nivel de detalle: casos prácticos, conceptos fundamentales y recursos pensados para que el aprendizaje sea claro desde el primer día.
También te puede interesar:
¿Sabes realmente cómo aplicar la partida doble?
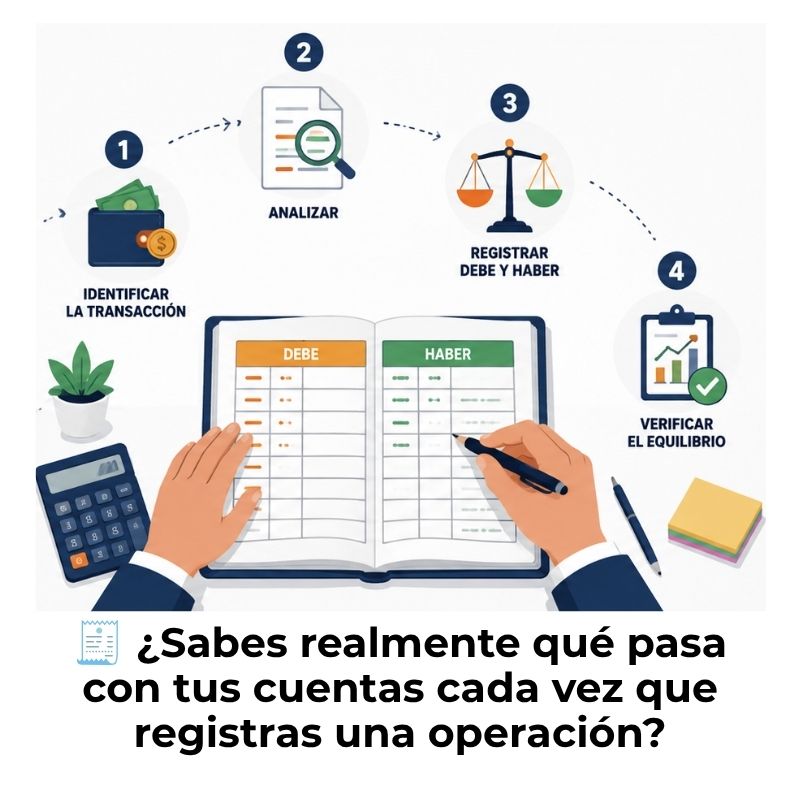
Caso práctico de partida doble paso a paso

Partida doble vs. Contabilidad de caja
La plantilla de partida doble
¿Qué pasa si no cuadra un asiento contable?

Ejemplos de asiento simple en contabilidad
Programas para llevar partida doble