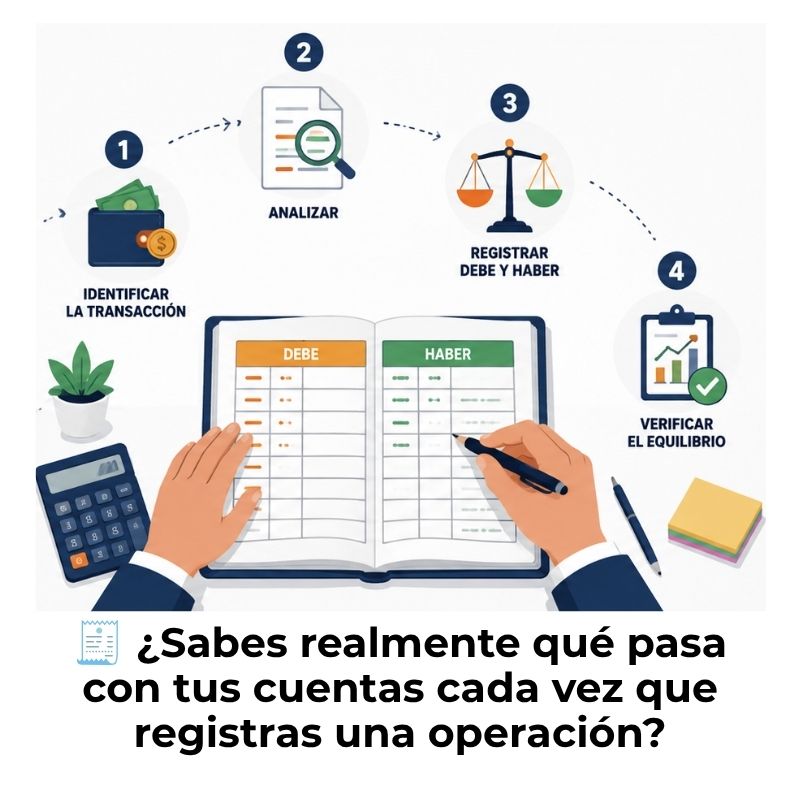
Un caso práctico de partida doble te muestra, con una transacción real, cómo identificar las cuentas que intervienen, qué va al debe y qué va al haber, y cómo comprobar que el asiento quedó bien registrado. Si acabas de empezar con la contabilidad o necesitas afianzar este método, aquí encontrarás cada paso explicado con detalle y con números reales sobre la mesa.
¿Qué es la partida doble y cómo funciona?
La partida doble es el sistema sobre el que se construye toda la contabilidad moderna. Cada vez que una empresa realiza una operación económica, esa operación afecta a un mínimo de dos cuentas contables de forma simultánea, una en el debe y otra en el haber. El resultado de ese registro siempre tiene que quedar en equilibrio: lo que entra por un lado es exactamente igual a lo que sale por el otro.
Este principio fue formalizado en el siglo XV por el matemático italiano Luca Pacioli, aunque los comerciantes ya lo usaban antes de su publicación. Hoy, es la base legal y técnica del registro contable en prácticamente cualquier empresa del mundo, independientemente de su tamaño o sector. No es una opción: es el punto de partida de cualquier contabilidad seria.
El principio fundamental: debe igual a haber
La regla de oro de este sistema es simple en su enunciado: la suma de todos los importes anotados en el debe de un asiento siempre tiene que ser igual a la suma de todos los importes anotados en el haber. Si eso no se cumple, el asiento tiene un error. Si se cumple, pero las cuentas elegidas son incorrectas, el error es más sutil, pero igualmente real, y solo se detecta revisando la lógica del movimiento.
Este equilibrio no es arbitrario. Refleja una verdad económica: cuando una empresa recibe algo, ese algo viene de algún lugar, y ese origen también debe quedar registrado. La contabilidad no inventa dinero ni lo hace desaparecer; simplemente describe de forma ordenada de dónde viene cada recurso y dónde se aplica.
¿Qué son el debe y el haber en un asiento contable?
El debe y el haber son las dos columnas de cualquier asiento contable. El debe (columna izquierda) recoge los cargos, es decir, los aumentos en cuentas de activo o las disminuciones en cuentas de pasivo y patrimonio. El haber (columna derecha) recoge los abonos: las disminuciones en activo o los aumentos en pasivo y patrimonio. Ninguna de las dos columnas significa, por sí sola, algo positivo o negativo: su significado depende de la naturaleza de la cuenta.
Un error muy común al empezar es pensar que el debe representa «lo que tienes» y el haber «lo que debes». Eso no es correcto. El debe y el haber son simplemente dos lados del mismo registro, y cada uno aporta una perspectiva diferente de la misma operación económica.
Elementos que necesitas antes de empezar
Antes de resolver cualquier caso práctico, necesitas tener claros dos conceptos que actúan como base de todo lo demás: las cuentas contables y la ecuación patrimonial. Sin entender estos dos pilares, registrar asientos se convierte en un proceso mecánico sin sentido que falla en cuanto la operación se complica mínimamente.
Las cuentas contables y su naturaleza
Una cuenta contable es el espacio donde se registran todos los movimientos de un mismo tipo de elemento: la caja, los clientes, los proveedores, el capital, las ventas, etc. Cada cuenta tiene una naturaleza, y esa naturaleza determina cuándo aumenta y cuándo disminuye. Hay cinco tipos principales:
La ecuación patrimonial: activo = pasivo + patrimonio
La ecuación patrimonial es la identidad contable más importante que existe. Dice que todo lo que tiene una empresa (activo) está financiado por dos fuentes: las deudas con terceros (pasivo) y los recursos propios (patrimonio). Cada asiento que registras respeta esta ecuación; si la rompes, algo está mal.
Piensa en la ecuación así: si una empresa compra una computadora pagando al contado, el activo «computadora» sube, pero el activo «caja» baja en la misma cantidad. La ecuación sigue en equilibrio porque los dos lados del activo se compensan entre sí sin que cambie el pasivo ni el patrimonio. Ese es exactamente el tipo de lógica que aplica la partida doble en cada operación.
Caso práctico de partida doble paso a paso
Para que el proceso sea completamente claro, vamos a trabajar con una empresa de servicios de diseño gráfico llamada Visual Studio SL. La empresa acaba de iniciar operaciones y durante su primera semana realiza una serie de transacciones que registrarás paso a paso. Empezamos con la operación más representativa y luego ampliamos con más casos.
📋 Transacción principal del caso práctico
Visual Studio SL compra un equipo de computación por 3.500 €: paga 2.000 € en efectivo desde su cuenta bancaria y el resto, 1.500 €, queda pendiente de pago al proveedor a 30 días.
Paso 1 — Identificar la transacción
Antes de tocar ningún número, necesitas entender qué ha ocurrido en términos económicos. Visual Studio SL ha adquirido un activo (un equipo informático) y lo ha financiado de dos formas distintas: parte con dinero propio y parte con crédito de un proveedor. Esa doble financiación es exactamente lo que convierte este en un asiento compuesto, con más de dos cuentas afectadas.
La pregunta que debes hacerte siempre en este primer paso es: ¿qué entra en la empresa y qué sale o se compromete? Lo que entra es el equipo. Lo que sale es dinero del banco. Lo que se compromete es una deuda con el proveedor. Tres elementos identificados = tres cuentas que van a intervenir en el asiento.
Paso 2 — Determinar las cuentas afectadas
Con la transacción clara, identificas las cuentas concretas que representan cada elemento:
- Equipos informáticos (activo): Recoge el valor del equipo adquirido. Es un bien que pasa a ser propiedad de la empresa.
- Bancos / Tesorería (activo): Representa el saldo disponible en la cuenta bancaria de la empresa, que disminuirá al pagar los 2.000 €.
- Proveedores (pasivo): Refleja la deuda contraída con el vendedor del equipo por los 1.500 € que quedan pendientes de pago.
Paso 3 — Clasificar cada cuenta (debe o haber)
Aquí aplicas la lógica de la naturaleza de cada cuenta. Equipos informáticos es una cuenta de activo y ha aumentado, por lo que va al debe. Bancos también es activo, pero ha disminuido, así que va al haber. Proveedores es una cuenta de pasivo que ha aumentado porque ahora la empresa tiene una nueva deuda, por eso también va al haber.
Paso 4 — Registrar el asiento contable
Con la clasificación completada, ya puedes construir el asiento en el libro diario. El formato estándar coloca siempre primero las cuentas del debe (alineadas a la izquierda) y después las del haber (ligeramente sangradas a la derecha para distinguirlas visualmente). El importe total del debe y el total del haber deben coincidir exactamente.
| Cuenta contable | Debe (€) | Haber (€) |
|---|---|---|
| Equipos informáticos | 3.500,00 | |
| Bancos / Tesorería | 2.000,00 | |
| Proveedores | 1.500,00 | |
| TOTAL | 3.500,00 | 3.500,00 |
Este asiento se anotaría en el libro diario con la fecha de la operación y una breve descripción: «Compra de equipo informático, pago parcial en efectivo y resto a crédito con proveedor». Esa descripción es la que permite rastrear cualquier movimiento meses después sin tener que reconstruir la operación desde cero.
Paso 5 — Verificar el equilibrio del asiento
La verificación es el paso que muchos saltan cuando tienen prisa, y es exactamente el que evita errores que después cuestan horas de corrección. Suma todos los importes del debe: 3.500 €. Suma todos los importes del haber: 2.000 + 1.500 = 3.500 €. Son iguales, por lo que el asiento está correctamente equilibrado y puede considerarse válido desde el punto de vista formal.
El equilibrio aritmético es condición necesaria, pero no suficiente. También debes confirmar que la lógica es correcta: que cada cuenta está bien clasificada y que el movimiento (cargo o abono) refleja fielmente lo que ocurrió. Un asiento puede cuadrar matemáticamente y seguir siendo incorrecto si las cuentas elegidas no corresponden a la operación real.
Análisis completo del caso práctico
Registrar el asiento es solo la mitad del trabajo. La parte que realmente consolida el aprendizaje es entender por qué cada cuenta va donde va, qué efecto tiene esa operación en la situación financiera de la empresa y cómo comprobar que el balance sigue siendo coherente después del registro. Aquí analizamos cada punto.
¿Por qué se carga y se abona cada cuenta?
Equipos informáticos se cargan en el debe porque la empresa ha recibido un bien que pasa a formar parte de su activo. Cuando una cuenta de activo recibe algo, siempre crece, y el crecimiento de activo se anota en el debe. Es la regla más básica y no tiene excepciones.
Bancos se abona en el haber porque la empresa ha entregado dinero de su cuenta. La cuenta de banco es también activo, pero en este caso disminuye: la empresa tiene menos saldo que antes. Cuando una cuenta de activo disminuye, el movimiento va al haber. Los 2.000 € que salen del banco quedan reflejados en esa columna.
Proveedores se abona en el haber porque la empresa ha contraído una deuda nueva. Los proveedores forman parte del pasivo, y el pasivo crece cuando hay más obligaciones. El crecimiento del pasivo siempre se registra en el haber. Esos 1.500 € representan una obligación real que la empresa deberá saldar en treinta días.
Impacto en la ecuación patrimonial
Después de este asiento, la situación de Visual Studio SL cambia de la siguiente forma: el activo total aumenta en 3.500 € (el equipo nuevo), pero también disminuye en 2.000 € (el dinero salido del banco), por lo que el activo neto crece en 1.500 €. Ese incremento se financia exactamente con la nueva deuda con el proveedor, que también es 1.500 €. La ecuación patrimonial sigue perfectamente equilibrada.
Comprobación final: el balance cuadra
El activo total de Visual Studio SL pasa de 5.000 € a 6.500 €. El pasivo pasa de 0 € a 1.500 € (la deuda con el proveedor). El patrimonio no varía porque esta operación no genera ni ingreso ni gasto: es simplemente una adquisición de activo financiada parcialmente con deuda. Activo (6.500 €) = Pasivo (1.500 €) + Patrimonio (5.000 €). La ecuación cuadra perfectamente.
Casos prácticos adicionales para afianzar
Un solo ejemplo no es suficiente para manejar la partida doble con confianza. Lo que realmente consolida el aprendizaje es ver cómo cambia la lógica según el tipo de operación. Puedes practicar con más transacciones en la sección de ejercicios de partida doble que complementan perfectamente este caso. A continuación, tres transacciones adicionales de Visual Studio SL resueltas con el mismo método.
Caso 2 — Compra de mercancía a crédito
Transacción: Visual Studio SL compra materiales de papelería para la oficina por 400 € totalmente a crédito. No sale dinero del banco.
| Cuenta contable | Debe (€) | Haber (€) | Razonamiento |
|---|---|---|---|
| Suministros / Material de oficina | 400,00 | Activo aumenta → debe | |
| Proveedores | 400,00 | Pasivo aumenta → haber | |
| TOTAL | 400,00 | 400,00 | ✓ Equilibrado |
Este caso muestra un asiento simple (solo dos cuentas). La empresa no ha pagado nada, pero ha adquirido materiales que ya son suyos. La deuda queda registrada en proveedores y se liquidará cuando se realice el pago efectivo.
Caso 3 — Cobro de una factura pendiente
Transacción: Un cliente paga una factura pendiente de 800 € mediante transferencia bancaria. La venta ya estaba registrada; ahora solo se cobra el importe.
| Cuenta contable | Debe (€) | Haber (€) | Razonamiento |
|---|---|---|---|
| Bancos / Tesorería | 800,00 | Activo (dinero) aumenta → debe | |
| Clientes | 800,00 | Activo (derecho de cobro) disminuye → haber | |
| TOTAL | 800,00 | 800,00 | ✓ Equilibrado |
Aquí dos cuentas de activo se mueven en sentidos contrarios y se compensan. El saldo de clientes baja porque el derecho de cobro desaparece al recibir el pago, y el saldo de bancos sube porque entra dinero real. El patrimonio no cambia en absoluto.
Caso 4 — Pago de nómina
Transacción: Visual Studio SL paga la nómina mensual de su único empleado por 1.200 € desde la cuenta bancaria.
| Cuenta contable | Debe (€) | Haber (€) | Razonamiento |
|---|---|---|---|
| Sueldos y salarios (gasto) | 1.200,00 | Gasto aumenta → debe | |
| Bancos / Tesorería | 1.200,00 | Activo (dinero) disminuye → haber | |
| TOTAL | 1.200,00 | 1.200,00 | ✓ Equilibrado |
Este asiento es especialmente relevante porque introduce las cuentas de gasto. Cuando una empresa incurre en un gasto, ese gasto reduce el patrimonio porque reduce el beneficio del periodo. La cuenta de sueldos va al debe porque los gastos siempre crecen por ese lado, y el banco va al haber porque pierde saldo. Para ver más situaciones como estas, en la sección de ejemplos de partida doble encontrarás operaciones de distintos sectores ya resueltas.
Errores frecuentes al aplicar la partida doble
Conocer los errores más habituales te permite detectarlos antes de que se vuelvan un problema. La mayoría de los fallos en la partida doble no provienen de no saber la teoría, sino de aplicarla con precipitación o sin revisar la lógica de la operación. Estos son los que aparecen con más frecuencia:
- Invertir debe y haber: Registrar en el debe lo que corresponde al haber, o viceversa. El asiento cuadra, pero la información que contiene es completamente errónea.
- Elegir una cuenta incorrecta: Usar «Caja» cuando la operación fue por banco, o «Clientes» cuando se trata de un anticipo. El asiento queda cuadrado, pero distorsiona los estados financieros.
- Confundir devengado con pagado: Un gasto existe desde que se produce el hecho económico, no desde que se paga. Registrarlo solo al pagar genera estados financieros que no reflejan la realidad.
- Olvidar una de las cuentas en asientos compuestos: En operaciones mixtas con varios pagos o varios conceptos, es fácil dejar una cuenta fuera. El asiento no cuadrará y el error se detectará de inmediato.
- No verificar el equilibrio final: Confiar en que el asiento está bien sin sumar ambas columnas. Un error de cálculo puede pasar inadvertido si no se hace la comprobación de forma sistemática.
Si estás empezando, también te resulta muy útil revisar las ventajas y desventajas de la partida doble para entender en qué contextos este sistema aporta más valor y cuáles son sus limitaciones reales. Conocer ese panorama completo evita que apliques el método de forma mecánica sin entender su propósito.
¿Por qué es obligatorio usar la partida doble en una empresa?
La partida doble no es una convención opcional que cada empresa adopta por comodidad. En la mayoría de los países, la legislación mercantil exige que las empresas lleven su contabilidad bajo este sistema, precisamente porque ofrece una trazabilidad completa de cada operación económica y permite verificar que los estados financieros son coherentes y no contienen manipulaciones.
Más allá del cumplimiento legal, la partida doble tiene un valor práctico muy concreto: permite detectar errores antes de que afecten a la toma de decisiones. Si el debe no cuadra con el haber, algo está mal, y ese desequilibrio actúa como señal de alarma automática. Ningún sistema de contabilidad simple ofrece ese nivel de control integrado.
Para quienes acaban de empezar o tienen una empresa pequeña, entender bien este método marca la diferencia entre llevar una contabilidad sólida y acumular errores que se descubren meses después. En el artículo sobre partida doble en pymes encontrarás cómo adaptar este sistema a empresas de menor tamaño con recursos limitados. Y si necesitas repasar los conceptos desde el inicio, la sección de partida doble para principiantes te ofrece una base muy clara para avanzar sin lagunas.
Preguntas frecuentes
¿Qué es un asiento contable en la partida doble?
Un asiento contable es el registro formal de una transacción económica en el libro diario. Cada asiento recoge la fecha de la operación, las cuentas que intervienen, los importes que van al debe y los que van al haber, y una breve descripción que explica qué ocurrió. La condición que debe cumplir siempre es que la suma del debe sea exactamente igual a la suma del haber. Sin ese equilibrio, el asiento contiene un error y no puede considerarse válido.
¿Cuándo va una cuenta al debe y cuándo al haber?
Depende de la naturaleza de la cuenta y de si está aumentando o disminuyendo. Las cuentas de activo y de gasto aumentan con el debe y disminuyen con el haber. Las cuentas de pasivo, patrimonio e ingresos funcionan al revés: aumentan con el haber y disminuyen con el debe. Tener esa tabla clara en la cabeza antes de empezar cualquier asiento es la forma más segura de no cometer errores de clasificación. Para entender mejor este sistema desde el principio, puedes consultar el artículo sobre contabilidad por partida doble.
¿La partida doble siempre afecta a dos cuentas?
La partida doble exige que toda operación afecte a un mínimo de dos cuentas, pero no establece un límite máximo. Cuando una operación tiene varias formas de pago o involucra varios conceptos al mismo tiempo, el asiento puede incluir tres, cuatro o más cuentas. Lo único que no cambia es que el total del debe siempre debe igualar al total del haber, independientemente del número de cuentas que participen en el asiento.
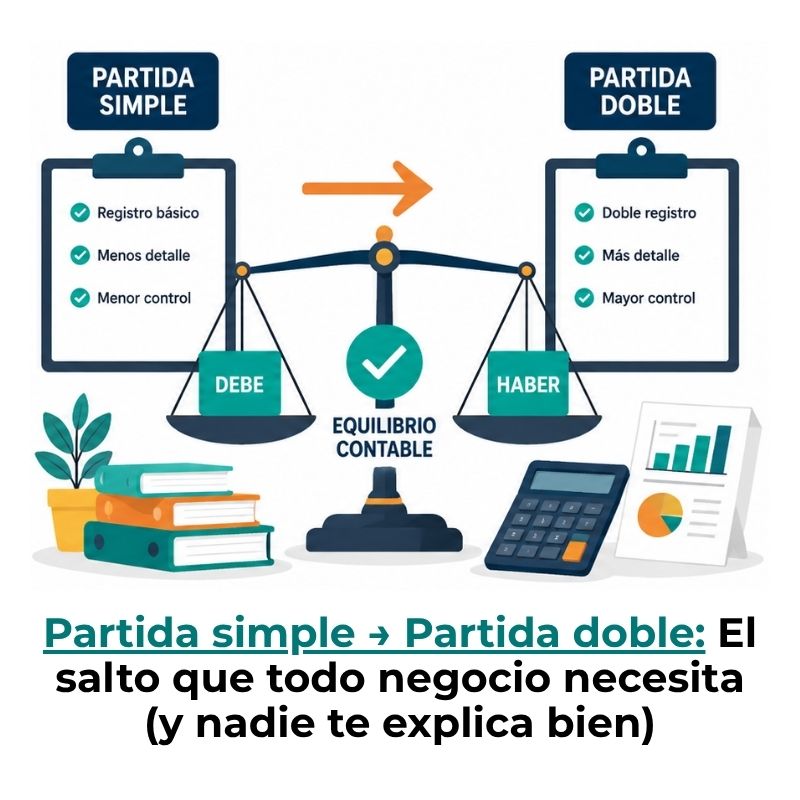
¿Cuál es la diferencia entre partida doble y partida simple?
La partida simple solo registra un lado de cada transacción, normalmente el movimiento de caja o banco, sin dejar constancia de la contrapartida económica. La partida doble registra los dos efectos de cada operación de forma simultánea, lo que permite tener una imagen completa de la situación financiera en todo momento. La partida simple es más sencilla de llevar, pero no cumple con los requisitos legales para la mayoría de las empresas y no ofrece ningún mecanismo de verificación automática.
¿Qué ocurre si el debe no es igual al haber?
Si el debe no coincide con el haber, el asiento contiene un error que debe corregirse antes de continuar. Las causas más habituales son: un importe mal introducido, una cuenta olvidada en asientos compuestos o un error de transcripción. Ese desequilibrio es precisamente una de las mayores fortalezas de la partida doble: actúa como alarma automática que detiene el proceso hasta que el error se identifica y se corrige, evitando que se propague a los estados financieros.
¿Cómo se registra una compra mixta en partida doble?
Una compra mixta es aquella que se paga con más de un medio: por ejemplo, parte en efectivo y parte a crédito. El asiento recoge el bien adquirido en el debe por su importe total y, en el haber, tantas cuentas como formas de pago existan, cada una por su importe correspondiente. La suma de todos los abonos del haber debe ser igual al importe total del bien cargado en el debe. El caso práctico desarrollado en este artículo (3.500 € = 2.000 € banco + 1.500 € proveedor) es un ejemplo exacto de este tipo de asiento.
¿Qué es el libro diario y cómo se relaciona con la partida doble?
El libro diario es el registro contable donde se anotan todos los asientos en orden cronológico, uno a uno, desde el primero hasta el último del periodo. Cada entrada en el libro diario es un asiento de partida doble. Sin el libro diario, los asientos no quedan formalizados ni tienen validez como documento contable. A partir de ese registro, los importes se trasladan al libro mayor, donde se agrupan por cuentas para conocer el saldo acumulado de cada una en cualquier momento del ejercicio.
Conclusión
La partida doble no es una fórmula que se memoriza: es una forma de pensar sobre las operaciones económicas. Cada transacción tiene dos caras, y registrar ambas con precisión es lo que permite que una contabilidad refleje la realidad sin huecos ni distorsiones. Cuando el debe iguala al haber, el sistema funciona exactamente como debe.
A lo largo de este caso práctico has visto cómo identificar una transacción, qué cuentas intervienen, cómo clasificarlas y cómo comprobar que el asiento está bien cerrado. Esos mismos cinco pasos se aplican a cualquier operación que encuentres, desde una compra sencilla hasta un asiento con múltiples cuentas y formas de pago distintas. La lógica no cambia; solo cambia el número de elementos.
Si quieres seguir practicando y afianzar lo aprendido, en este sitio web encontrarás más recursos sobre contabilidad explicados con el mismo nivel de detalle: ejemplos concretos, análisis paso a paso y casos que te ayudarán a ganar seguridad cada vez que te sientes frente a un asiento nuevo.
También te puede interesar:
¿Cómo pasar de partida simple a partida doble?
La partida doble en México: ¿Cómo funciona?

Ejemplos de asiento simple en contabilidad
Consecuencias de no aplicar la partida doble
Partida doble en pymes
La partida doble en la nube
¿Cómo funciona la partida doble en la práctica?