Hay negocios que funcionan durante años sin que nadie detecte el problema. Las cuentas parecen en orden, los pagos salen a tiempo y todo parece estable. Hasta que llega una inspección, una solicitud de crédito o una decisión estratégica que exige datos reales. Ahí es cuando registrar mal cada operación pasa de ser un descuido a convertirse en un problema serio.
¿Qué es la partida doble y por qué es obligatoria?
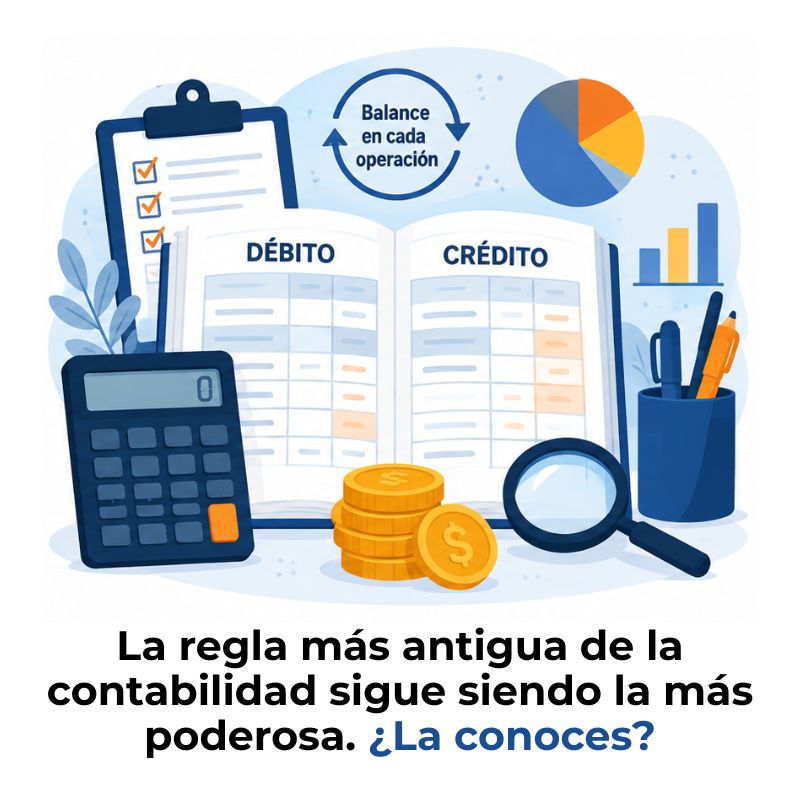
La partida doble es el sistema contable que registra cada operación económica en dos cuentas simultáneamente: una de debe y otra de haber. El principio es simple pero poderoso: todo lo que entra tiene un origen, y todo lo que sale tiene un destino. Esa dualidad garantiza que los libros estén siempre equilibrados y que la información financiera refleje la realidad del negocio con exactitud.
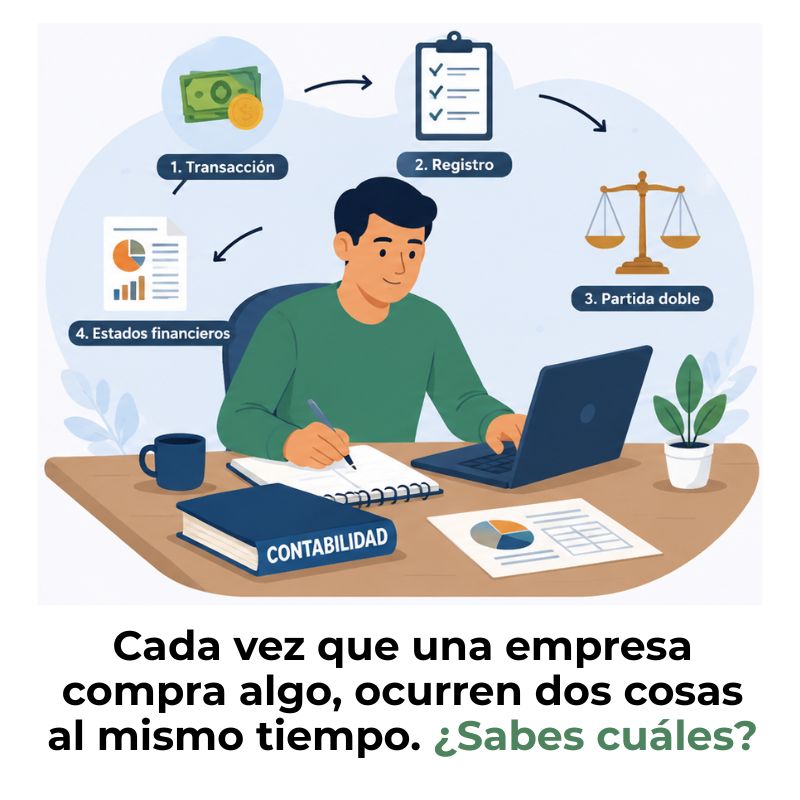
Cuando una empresa compra materiales, por ejemplo, se registra tanto la salida de dinero como la entrada de ese activo. Si solo se anota uno de los dos movimientos, la contabilidad queda incompleta. Ese es, precisamente, el problema central de no aplicar este método: la información que genera no es de confianza, aunque en apariencia parezca ordenada.
El principio que equilibra toda la contabilidad
El núcleo de la partida doble es su ley de equilibrio: la suma del debe siempre debe ser igual a la suma del haber. Cuando ese equilibrio se rompe, hay un error. Ese mecanismo de autodetección es una de las razones por las que este sistema lleva siglos siendo el estándar contable a nivel internacional. Sin él, los errores pueden acumularse durante meses sin que nadie los detecte.
Luca Pacioli, matemático del siglo XV, formalizó este principio y lo convirtió en la base de la contabilidad moderna. Desde entonces, cualquier sistema contable serio, ya sea en papel o en software, trabaja sobre esta misma lógica: cada operación tiene dos caras, y ambas deben quedar registradas.
¿Quiénes están obligados a aplicarla?
En España, todas las sociedades mercantiles están obligadas por el Código de Comercio a llevar contabilidad por partida doble. Esto incluye sociedades limitadas, anónimas y cualquier otra forma societaria. La obligación abarca también la elaboración de los libros de contabilidad, el libro diario y el libro mayor, entre otros, que solo tienen sentido bajo este sistema.
Los autónomos en estimación directa simplificada o en módulos tienen obligaciones distintas y, en muchos casos, no están sujetos a este método. Sin embargo, optar voluntariamente por él suele mejorar su control financiero de forma notable, especialmente cuando el negocio crece o necesita financiación externa.
¿Qué pasa si no aplicas la partida doble en tu empresa?
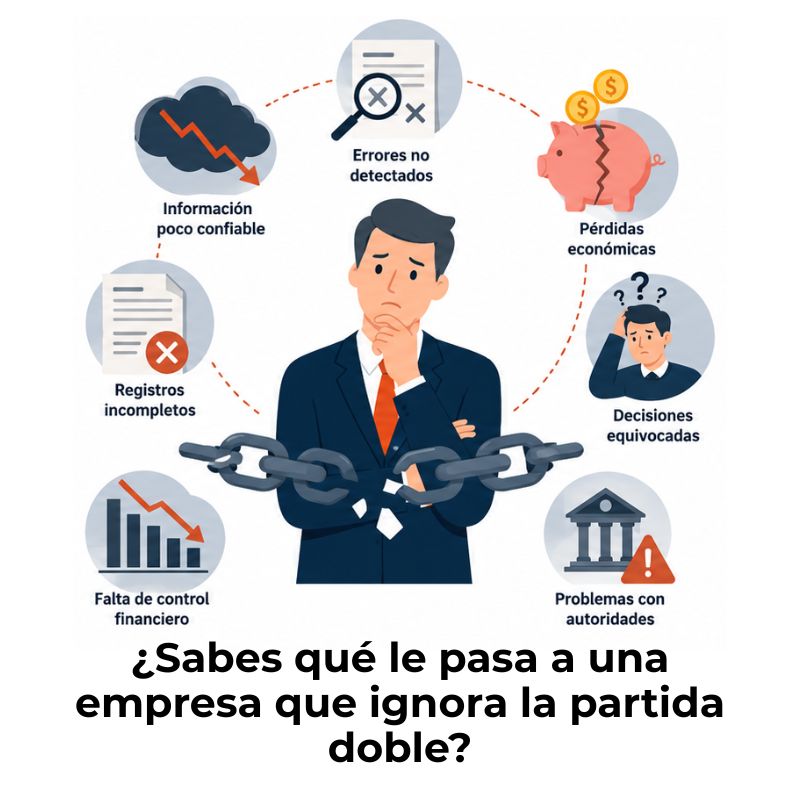
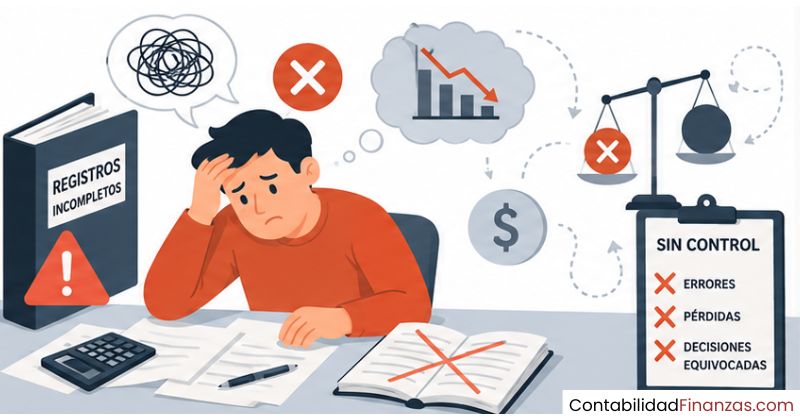
No aplicar este método no solo genera registros incompletos: crea una versión distorsionada de la realidad financiera del negocio. Los ingresos pueden parecer mayores de lo que son, los gastos pueden quedar ocultos y los activos pueden aparecer sobreestimados o infravalorados. Todo ello sin que nadie, a primera vista, note que algo falla.
El problema se vuelve visible en los peores momentos: cuando se solicita un préstamo y el banco pide estados financieros detallados, cuando llega una inspección de Hacienda o cuando hay que tomar una decisión de inversión con datos que no son fiables. La ausencia de este sistema no es un error puntual; es una grieta estructural que afecta toda la información que genera la empresa.
Señales de que algo falla en el registro contable
📉 Balances que no cuadran
El activo no coincide con el pasivo más el patrimonio al cierre del periodo.
📂 Gastos sin trazabilidad
No se sabe de dónde salió el dinero para pagar ciertos gastos o qué cuenta los absorbe.
🔎 Dificultad para auditar
Cualquier revisión externa necesita más tiempo y arroja más dudas de lo habitual.
💸 Impuestos incorrectos
Las bases imponibles se calculan sobre datos inexactos, lo que puede generar liquidaciones erróneas.
Errores contables frecuentes al ignorar la partida doble
Prescindir de la partida doble no elimina los problemas contables: los multiplica. Los errores que surgen no siempre son evidentes de inmediato, pero con el tiempo se acumulan y distorsionan la visión financiera del negocio. Conocer cuáles son los más habituales ayuda a entender por qué este método existe y por qué su ausencia tiene consecuencias tan concretas.
Registros incompletos y desequilibrios en las cuentas
Cuando solo se registra una parte de la operación —el ingreso, pero no el activo que lo generó; el gasto, pero no la deuda que lo financia—, los libros contables reflejan una realidad a medias. Esa información incompleta hace que el balance no cuadre y que sea imposible saber, con exactitud, cuánto debe la empresa, cuánto tiene y cuánto ha ganado en un periodo determinado.
Uno de los errores más habituales en este escenario es registrar un monto diferente en el debe y en el haber, o simplemente olvidar la segunda anotación. En un sistema sin partida doble, ese tipo de fallo pasa desapercibido porque no hay mecanismo de control que lo detecte automáticamente. Con la partida doble, en cambio, cualquier desequilibrio genera una alerta inmediata.
Confusión entre finanzas personales y empresariales
Este es uno de los problemas más extendidos en pequeños negocios y autónomos que no aplican un método contable riguroso. Mezclar gastos personales con los del negocio distorsiona el resultado real de la empresa y, desde el punto de vista fiscal, puede incluir en los libros gastos que no son deducibles, lo que genera errores en las declaraciones tributarias.
La partida doble obliga a clasificar cada operación con precisión: de dónde viene el dinero y a qué cuenta va. Esa disciplina hace casi imposible que un gasto personal se cuele sin ser detectado, porque cualquier asiento desequilibrado queda expuesto de inmediato al revisar los saldos.
Pérdida de trazabilidad de ingresos y gastos
Sin partida doble, los movimientos de dinero quedan registrados como hechos aislados, sin conexión entre ellos. No se puede saber si un ingreso proviene de una venta, de un préstamo o de la devolución de un gasto. Esa falta de contexto impide analizar la rentabilidad real de cada área del negocio y dificulta enormemente la elaboración de informes financieros fiables.
Consecuencias fiscales y legales de no usarla
Las consecuencias de no llevar la contabilidad correctamente van mucho más allá de tener los libros desordenados. El incumplimiento de las obligaciones contables tiene un impacto directo sobre las obligaciones fiscales de la empresa y puede desencadenar procesos de inspección, liquidaciones complementarias o sanciones económicas. Entender el alcance legal de este problema es tan importante como entender el técnico.
Sanciones de la Agencia Tributaria
Cuando los registros contables no son fiables, las declaraciones fiscales que se construyen sobre ellos tampoco lo son. Declarar bases imponibles incorrectas, ya sea por exceso o por defecto, puede derivar en sanciones económicas por parte de la Agencia Tributaria. El riesgo no se limita a pagar la diferencia: incluye recargos, intereses de demora y, en los casos más graves, sanciones por infracción tributaria.
La norma es clara: las sociedades mercantiles deben llevar sus libros contables de forma ordenada y actualizada. No hacerlo, o hacerlo de forma incorrecta, es una infracción que puede detectarse en cualquier revisión o inspección periódica. Presentar declaraciones fuera de plazo o con datos incorrectos derivados de una contabilidad deficiente agrava aún más la situación.
Problemas en auditorías e inspecciones
Una auditoría, ya sea voluntaria o impuesta por circunstancias legales, exige que los libros contables sean consistentes, verificables y equilibrados. Sin partida doble, cualquier revisión externa tarda más, genera más dudas y puede concluir con un informe desfavorable que afecta la credibilidad de la empresa ante terceros. Los inversores, los bancos y los socios potenciales consultan esos informes antes de tomar decisiones.
Cuando llega una inspección de Hacienda y los libros no cuadran, la administración puede estimar las bases imponibles de forma objetiva, usando criterios propios. Eso significa que el resultado fiscal puede ser menos favorable que si la empresa hubiera llevado sus cuentas correctamente desde el principio.
⚠️ Consecuencias legales más habituales
- Sanciones económicas: Por declaraciones incorrectas derivadas de una contabilidad deficiente.
- Recargos e intereses: Cuando Hacienda detecta diferencias entre lo declarado y la realidad.
- Estimación de oficio: La administración puede calcular tus bases imponibles con criterios propios si los libros no son válidos.
- Informe de auditoría desfavorable: Afecta la imagen ante inversores, bancos y socios comerciales.
- Responsabilidad de administradores: En sociedades mercantiles, los administradores pueden responder personalmente por irregularidades contables graves.
Impacto en la toma de decisiones empresariales
Una empresa toma decisiones todos los días: si contratar a alguien nuevo, si ampliar una línea de producto, si negociar con un proveedor o si asumir un gasto extraordinario. Todas esas decisiones se apoyan, de forma consciente o no, en los datos financieros disponibles. Si esos datos están distorsionados porque la contabilidad no refleja la realidad, las decisiones se toman sobre una base falsa.
Sin partida doble, es muy difícil saber con exactitud cuánto efectivo real tiene la empresa en cada momento, cuáles son sus deudas pendientes, qué margen deja cada producto o servicio y cuánto patrimonio real tiene el negocio. Tomar decisiones de inversión o de reducción de costes sin esa información es, en la práctica, operar a ciegas.
¿Cómo afecta al acceso a financiación y crédito?
Cuando una empresa solicita un préstamo o una línea de crédito, el banco o la entidad financiera analiza su situación económica real a través de los estados financieros: el balance, la cuenta de resultados y, en muchos casos, el flujo de caja. Esos documentos solo pueden elaborarse correctamente si la contabilidad se lleva por partida doble. Sin ese sistema, los datos que se presentan son incompletos o poco fiables.
Una contabilidad deficiente no solo puede llevar a que el banco deniegue la financiación: puede transmitir una imagen de desorden o falta de profesionalidad que cierra puertas antes de que empiece cualquier negociación. Los inversores privados también evalúan la solidez contable antes de comprometer capital, y una contabilidad sin estructura sólida es una señal de riesgo que muy pocos están dispuestos a asumir.
Puedes ver con más detalle cómo este sistema influye en la gestión de empresas pequeñas en el artículo sobre partida doble en pymes, donde se explica cómo aplicarlo con recursos limitados y qué beneficios concretos aporta en ese contexto.
Diferencia entre llevarla bien y no llevarla: tabla comparativa
Ver las diferencias de forma directa ayuda a comprender por qué este método no es un capricho técnico, sino una herramienta con consecuencias prácticas muy concretas. La siguiente tabla resume los puntos clave que separan una contabilidad bien llevada de una que ignora la partida doble.
| Aspecto | Con partida doble | Sin partida doble |
|---|---|---|
| Equilibrio contable | Automático: debe = haber | No existe; los errores se acumulan |
| Detección de errores | Inmediata al revisar saldos | Difícil o imposible sin revisión manual |
| Estados financieros | Balance y cuenta de resultados completos | Informes incompletos o inexactos |
| Cumplimiento fiscal | Declaraciones precisas y verificables | Riesgo de errores y sanciones |
| Acceso a crédito | Estados financieros sólidos que avalan | Dificultades para demostrar solvencia |
| Toma de decisiones | Basada en datos reales y trazables | Basada en información parcial o distorsionada |
| Control interno | Irregularidades detectables rápidamente | Mayor exposición a fraudes internos |
Si quieres profundizar en los pros y contras de este sistema antes de decidir cómo implementarlo, el artículo sobre las ventajas y desventajas de la partida doble te ofrece un análisis equilibrado con ejemplos concretos.
¿Cómo evitar estas consecuencias desde el primer día?
La buena noticia es que todas las consecuencias descritas son evitables. No hace falta esperar a que el negocio crezca para llevar una contabilidad rigurosa: empezar bien desde el principio es siempre más fácil que corregir años de registros mal llevados. Hay pasos concretos que cualquier empresa o autónomo puede dar para protegerse desde el primer momento.
- Separar cuentas personales y empresariales: Abre una cuenta bancaria exclusiva para el negocio desde el primer día. Esta separación elimina uno de los errores más frecuentes y facilita cualquier revisión posterior.
- Usar software contable con partida doble integrada: Las herramientas actuales aplican el sistema automáticamente al registrar facturas y movimientos. Eliminan buena parte del riesgo de error humano y generan los estados financieros de forma instantánea.
- Registrar cada operación en el momento: Acumular facturas y movimientos para registrarlos a fin de mes aumenta el riesgo de errores y pérdida de información. Llevar los registros al día mantiene la contabilidad siempre actualizada y útil.
- Apoyarse en un asesor o gestor contable: Especialmente al inicio, contar con un profesional que supervise los asientos y detecte desviaciones antes de que se conviertan en problemas graves marca una diferencia real.
- Revisar los saldos de forma periódica: Comparar los saldos contables con los extractos bancarios cada mes permite detectar descuadres antes de que se acumulen. Esa conciliación es una de las herramientas de control más simples y efectivas.
Si quieres ver cómo funciona este sistema aplicado a una operación real, paso a paso, el artículo de caso práctico de partida doble paso a paso muestra con ejemplos concretos cómo se registra cada movimiento y qué resultado produce en los libros contables.
Para entender el contexto completo de este sistema y cómo encaja en la contabilidad de una empresa, el artículo sobre contabilidad por partida doble ofrece una visión completa, desde los fundamentos hasta su aplicación práctica.
Preguntas frecuentes
¿Es obligatorio aplicar la partida doble en una pyme?
Depende de la forma jurídica. Todas las sociedades mercantiles, incluyendo las sociedades limitadas y anónimas, están obligadas a llevar contabilidad por partida doble según el Código de Comercio español. Las pymes constituidas como sociedades no tienen opción: deben aplicarla. Los autónomos que tributan en estimación directa simplificada tienen obligaciones contables distintas y, en muchos casos, no están sujetos a este sistema, aunque adoptarlo voluntariamente les aporta un control financiero muy superior al que consiguen con un registro simplificado de ingresos y gastos.
¿Qué ocurre si un autónomo no lleva contabilidad por partida doble?
Si el autónomo no está obligado a ello por su régimen fiscal, no incurre en una infracción directa. Pero si lleva un registro de ingresos y gastos deficiente o inexacto, puede tener problemas al presentar sus declaraciones fiscales. Un registro mal hecho puede derivar en bases imponibles incorrectas, lo que genera errores en el IRPF o en el IVA, con las consecuencias que eso conlleva. Además, la falta de información financiera clara dificulta obtener financiación o tomar decisiones bien fundamentadas sobre el negocio.
¿Cuáles son las sanciones por no llevar la contabilidad correctamente?
Las sanciones dependen del tipo de infracción y de su gravedad. Presentar declaraciones fiscales incorrectas derivadas de una contabilidad deficiente puede generar recargos, intereses de demora y sanciones económicas que oscilan entre un porcentaje de la cuota no declarada y cantidades fijas según el caso. En situaciones graves, los administradores de una sociedad pueden enfrentar responsabilidad personal. La Agencia Tributaria también puede estimar las bases imponibles de oficio si considera que los libros contables no son válidos, lo que suele resultar más desfavorable para la empresa que si hubiera declarado correctamente desde el principio.
¿Puede un negocio pequeño operar sin partida doble?
Técnicamente, un negocio constituido como autónomo en ciertos regímenes puede operar sin aplicar este método y cumplir igualmente con sus obligaciones legales mínimas. Sin embargo, operar sin partida doble significa renunciar a una herramienta de control que detecta errores automáticamente, facilita la elaboración de informes y permite analizar la rentabilidad real. Los negocios que crecen sin este sistema suelen encontrar más adelante que deben reconstruir años de registros, lo que es costoso en tiempo y dinero. Empezar bien desde el principio siempre resulta más eficiente.
¿Qué diferencia hay entre la partida doble y la partida simple?
La partida simple registra solo un aspecto de cada operación: el ingreso o el gasto, pero no su origen ni destino. La partida doble, en cambio, anota dos movimientos simultáneos y opuestos por cada operación, lo que garantiza el equilibrio permanente de los libros. La partida simple puede servir para un control básico de flujo de caja, pero no permite elaborar un balance ni una cuenta de resultados completos. La partida doble es el estándar internacional en contabilidad empresarial precisamente porque ofrece una imagen completa y verificable de la situación financiera.
¿La partida doble ayuda a detectar fraudes internos?
Sí, de forma significativa. Dado que cada operación debe registrarse en dos cuentas y los saldos deben cuadrar siempre, cualquier manipulación o registro incorrecto genera un desequilibrio que queda expuesto al revisar los libros. Este mecanismo de control interno es una barrera natural frente a irregularidades, tanto accidentales como intencionadas. Aunque no elimina el riesgo de fraude por completo, lo hace mucho más difícil de ocultar y más fácil de detectar en una revisión periódica de los saldos.
¿Qué estados financieros no se pueden elaborar sin partida doble?
Sin partida doble no es posible elaborar correctamente el balance de situación, la cuenta de pérdidas y ganancias ni el estado de flujos de efectivo. Estos tres documentos son los pilares de cualquier análisis financiero serio y son los que bancos, inversores y auditores exigen para evaluar la salud de un negocio. El balance, en particular, solo tiene sentido bajo este sistema, ya que su estructura de activo igual a pasivo más patrimonio neto es, precisamente, la expresión del equilibrio que garantiza la partida doble. Sin ese equilibrio, el documento pierde toda fiabilidad.
Conclusión
No aplicar la partida doble no es simplemente un descuido técnico: es dejar tu contabilidad sin el mecanismo que garantiza que cada operación quede registrada de forma completa, equilibrada y verificable. Las consecuencias se extienden desde errores fiscales y sanciones hasta decisiones empresariales mal fundamentadas y dificultades para acceder a financiación. Todo ello, en muchos casos, sin que te des cuenta hasta que el problema ya es serio.
Los puntos clave son claros: separar tus cuentas personales de las del negocio, registrar cada operación en el momento en que ocurre, apoyarte en un asesor contable al inicio y revisar tus saldos de forma periódica. Estos hábitos, aplicados desde el primer día, eliminan la mayoría de los riesgos que genera una contabilidad deficiente y te dan una visión real y confiable de tu situación financiera.
La contabilidad bien llevada no es una carga: es la base sobre la que construyes decisiones sólidas. Si quieres seguir aprendiendo cómo este sistema funciona en la práctica y cómo aplicarlo en tu negocio, este sitio web tiene más contenido que puede ayudarte a dar esos pasos con seguridad.
También te puede interesar:
Ejemplos de partida doble
La plantilla de partida doble
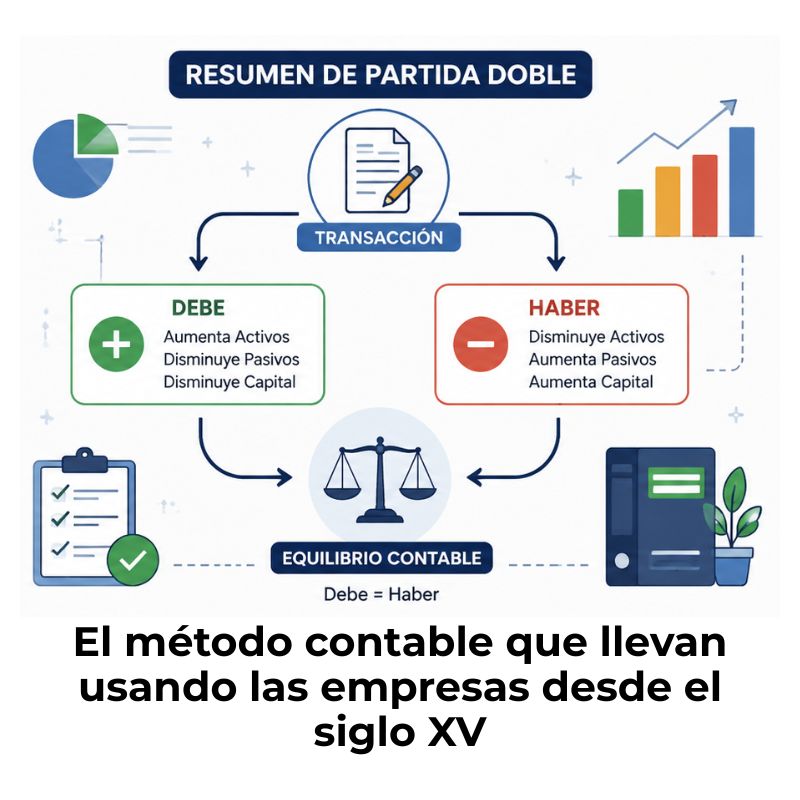
Resumen de partida doble: El método que no falla

Ejemplos de asiento compuesto en contabilidad
Tipos de asientos contables: ¿Cuál deberías conocer primero?
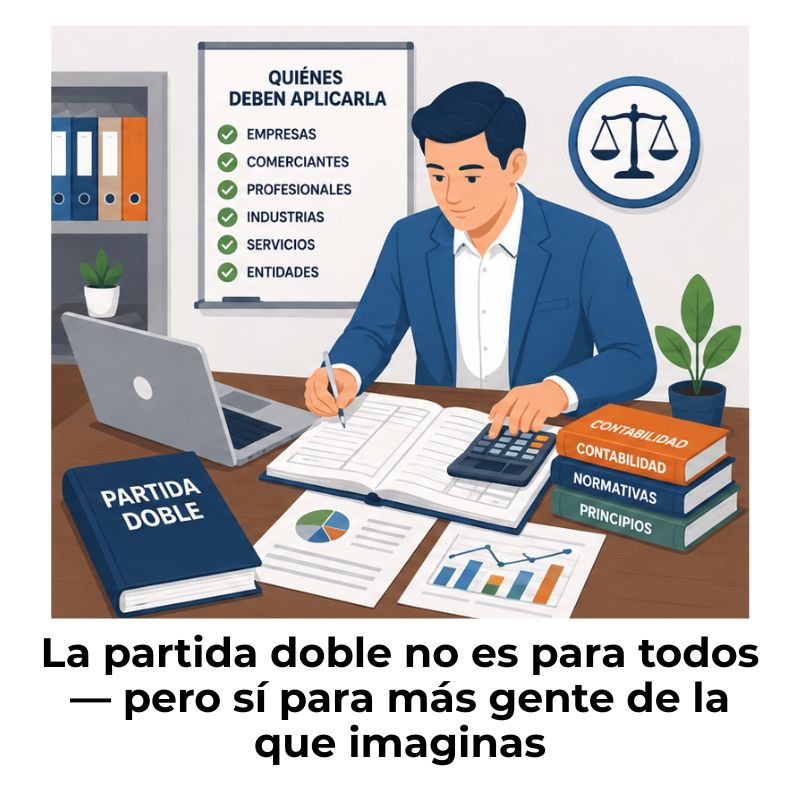
¿Quiénes deben aplicar la partida doble?
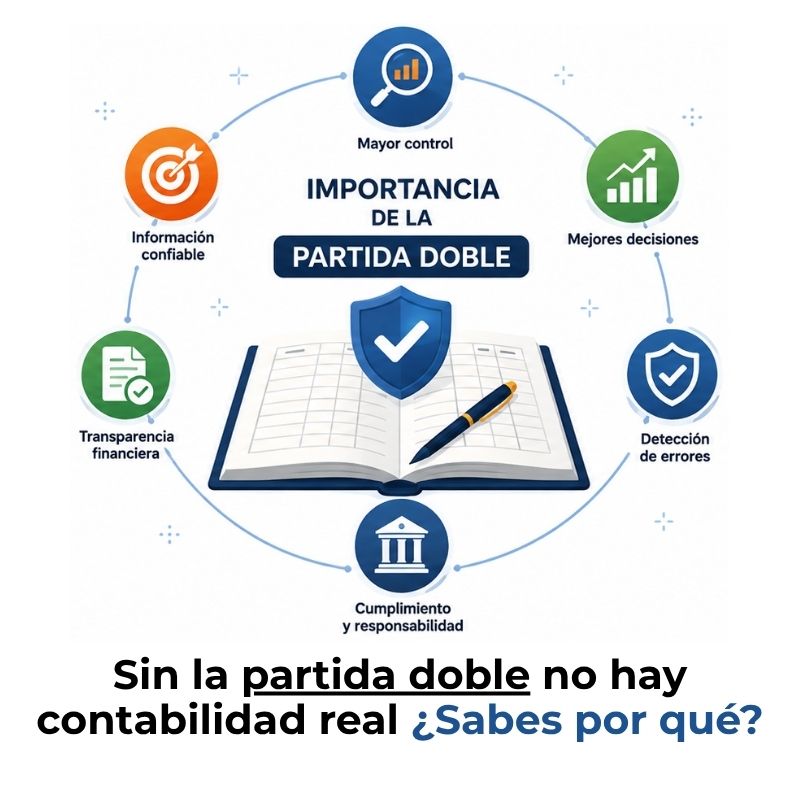
Importancia de la partida doble en contabilidad