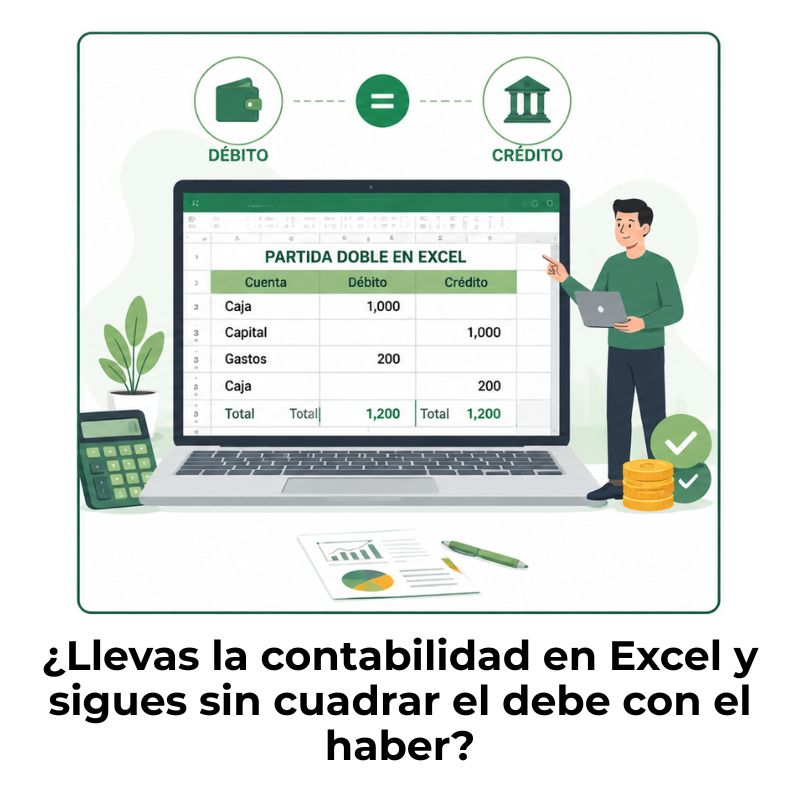
Cuando empiezas a estudiar contabilidad, los primeros asientos parecen sencillos: una cuenta al debe, otra al haber, y listo. Pero en cuanto te acercas a operaciones reales, descubres que casi nunca es tan simple. Una sola factura puede mover tres, cuatro o más cuentas al mismo tiempo. Ahí es exactamente donde entra el asiento compuesto, y entenderlo cambia la forma en que lees cualquier registro contable.
¿Qué es un asiento compuesto en contabilidad?
Un asiento compuesto es un registro contable en el que participan más de dos cuentas en una misma operación, ya sea porque hay varias cuentas en el debe, varias en el haber o en ambos lados al mismo tiempo. Esta estructura permite capturar con exactitud todas las partes de una transacción que no puede describirse con un movimiento de dos cuentas.
La contabilidad por partida doble establece que cada operación económica afecta al menos a dos cuentas y que la suma del debe siempre debe coincidir con la suma del haber. El asiento compuesto respeta esa regla, pero la amplía: puede haber tres, cuatro o más cuentas involucradas, siempre que el equilibrio se mantenga.
Diferencia entre asiento simple y asiento compuesto
El asiento simple involucra únicamente una cuenta en el debe y una cuenta en el haber. Es el punto de partida para aprender la mecánica contable, pero no refleja la mayoría de las operaciones que ocurren en una empresa real. Un cobro de deuda por transferencia bancaria es un ejemplo típico de asiento simple.
El asiento compuesto, en cambio, aparece cuando una transacción afecta tres o más cuentas al mismo tiempo. La regla de equilibrio no cambia: el total del debe sigue siendo igual al total del haber. Lo que cambia es la distribución del importe entre varias cuentas, lo que exige mayor atención al momento de registrar.
Estructura de un asiento compuesto: debe y haber
Todo asiento compuesto mantiene la estructura básica de la partida doble: columna del debe a la izquierda y columna del haber a la derecha. La diferencia está en que uno o ambos lados contienen más de una cuenta. Puede haber una cuenta deudora y varias acreedoras, varias deudoras y una acreedora, o múltiples cuentas en ambos lados.
Tipos de asiento compuesto según su estructura
Aunque todos los asientos compuestos comparten la misma regla de equilibrio, su estructura varía según cómo se distribuyan las cuentas entre el debe y el haber. Reconocer qué tipo de asiento compuesto estás ante te ayuda a organizarlo correctamente antes de empezar a registrarlo.
- Una cuenta en el debe, varias en el haber: La operación genera un único cargo que se financia o distribuye entre dos o más fuentes. El importe total del debe coincide con la suma de todos los abonos.
- Varias cuentas en el debe, una en el haber: La operación registra múltiples conceptos de gasto o activo que se pagan o liquidan con una sola fuente, como una transferencia bancaria única.
- Varias cuentas en el debe y varias en el haber: La transacción más compleja. Tanto los cargos como los abonos se distribuyen entre distintas cuentas. Requiere sumar cada columna por separado para verificar el cuadre.
El orden en que se listan las cuentas dentro del asiento tampoco es arbitrario: primero se anotan las cuentas del debe y después las del haber, con una ligera sangría en estas últimas para distinguirlas visualmente en el libro diario. Esta convención facilita la lectura y la revisión del registro.
Ejemplo 1: Compra de mercancía con pago mixto
Una empresa compra mercancía por valor de 5.000 €. Paga 2.000 € en efectivo y el resto, 3.000 €, queda pendiente de pago a crédito con el proveedor. Esta operación afecta a tres cuentas distintas: el inventario sube, la caja baja y nace una deuda con el proveedor. No se puede reflejar con un asiento simple porque hay tres movimientos simultáneos.
Análisis de las cuentas involucradas
- Mercaderías (activo): Aumenta porque se incorpora inventario nuevo. Al ser un activo que sube, se registra en el debe.
- Caja (activo): Disminuye porque se entrega dinero en efectivo. Un activo que baja va al haber.
- Proveedores (pasivo): Aumenta porque nace una deuda pendiente de pago. Un pasivo que sube se registra en el haber.
Registro contable paso a paso
El cuadre es inmediato: 5.000 € en el debe igual a 5.000 € en el haber (2.000 + 3.000). Este tipo de asiento compuesto —una cuenta deudora y dos acreedoras— es uno de los más frecuentes en la operativa diaria de cualquier empresa que trabaje con proveedores y efectivo a la vez.
Ejemplo 2: Pago de nómina con retenciones
Una empresa paga la nómina mensual de sus empleados. El salario bruto acordado es de 3.000 €, pero la empresa retiene 450 € en concepto de IRPF para ingresarlos a Hacienda, más 180 € de cuota obrera de la Seguridad Social. El trabajador recibe solo la diferencia neta por transferencia bancaria. Esta operación involucra cuatro cuentas distintas que reflejan el salario, las retenciones y el pago efectivo.
Análisis de las cuentas involucradas
- Sueldos y salarios (gasto): Registra el coste total del salario bruto para la empresa. Los gastos aumentan por el debe.
- Hacienda Pública acreedora por IRPF (pasivo): Nace la deuda con la Administración por la retención practicada. Los pasivos que suben van al haber.
- Organismos de la Seguridad Social acreedores (pasivo): Nace la deuda por la cuota obrera retenida. También al haber.
- Bancos (activo): Disminuye porque se transfiere el salario neto al trabajador. Un activo que baja va al haber.
Registro contable paso a paso
El salario neto transferido al trabajador se obtiene restando las retenciones al bruto: 3.000 − 450 − 180 = 2.370 €. La cuenta de sueldos absorbe el total bruto en el debe, y las tres cuentas acreedoras se reparten ese mismo importe en el haber, garantizando el equilibrio del asiento.
Ejemplo 3: Venta con cobro parcial y crédito
Una empresa vende productos por un total de 8.000 €. El cliente paga 5.000 € en el momento mediante transferencia bancaria y aplaza el resto, 3.000 €, para cobrar en un plazo posterior. La venta genera ingresos por el total, pero el cobro se divide entre dos vías: el banco y los clientes pendientes de cobro. Esto exige un asiento compuesto con tres cuentas.
Análisis de las cuentas involucradas
- Bancos (activo): Aumenta por el cobro inmediato de 5.000 €. Un activo que sube se registra en el debe.
- Clientes (activo): Aumenta porque nace un derecho de cobro pendiente por los 3.000 € aplazados. También va al debe.
- Ventas (ingreso): Se reconoce el ingreso total de 8.000 €. Los ingresos aumentan por el haber.
Registro contable paso a paso
Aquí el asiento compuesto tiene dos cuentas deudoras y una sola cuenta acreedora. El ingreso total se reconoce en el haber por el importe completo de la venta, mientras que el debe recoge las dos formas en que ese ingreso se materializa: dinero ya recibido y derecho de cobro futuro.
Ejemplo 4: Adquisición de activo fijo con financiamiento
Una empresa adquiere una máquina industrial por 12.000 €. Para financiar la compra, paga 4.000 € con fondos propios desde el banco y solicita un préstamo bancario de 8.000 € para cubrir el resto. La operación genera un activo nuevo que se financia con dos fuentes distintas: recursos propios y deuda a largo plazo.
Análisis de las cuentas involucradas
- Maquinaria (activo no corriente): Aumenta porque la empresa incorpora un bien de larga duración. Los activos que suben van al debe.
- Bancos (activo corriente): Disminuye porque se desembolsa parte del precio desde la cuenta bancaria. Un activo que baja va al haber.
- Deudas a largo plazo (pasivo): Nace la obligación de devolver el préstamo recibido. Los pasivos que aumentan se registran en el haber.
Registro contable paso a paso
Este ejemplo muestra con claridad por qué los asientos compuestos reflejan mejor la realidad económica: adquirir un activo con financiamiento mixto genera tres efectos simultáneos en el patrimonio de la empresa, y un solo asiento simple no podría capturarlos a todos.
Ejemplo 5: Pago de préstamo con intereses
Una empresa paga una cuota mensual de un préstamo bancario. El pago total desde el banco es de 1.200 €, de los cuales 1.000 € corresponden a amortización del principal y 200 € son intereses del período. Estos dos conceptos deben registrarse en cuentas separadas porque tienen naturaleza distinta: uno reduce una deuda y el otro representa un gasto financiero.
Análisis de las cuentas involucradas
- Deudas a largo plazo (pasivo): Disminuye por la parte del principal amortizado. Un pasivo que baja se registra en el debe.
- Intereses de deudas (gasto): Recoge el coste financiero del período. Los gastos aumentan en el debe.
- Bancos (activo): Disminuye porque la empresa transfiere el importe total de la cuota. Un activo que baja va al haber.
Registro contable paso a paso
Un error frecuente en este tipo de operación es registrar el pago total solo como reducción del préstamo, olvidando los intereses. Al separar ambos conceptos en cuentas distintas, el resultado contable refleja tanto la reducción de la deuda como el gasto financiero real del período, lo que afecta correctamente a la cuenta de resultados.
¿Cómo se verifica que un asiento compuesto está bien registrado?
La verificación de un asiento compuesto parte de una comprobación aritmética sencilla, pero que debe hacerse siempre: sumar por separado todos los importes del debe y todos los del haber. Si ambas columnas coinciden, el asiento está cuadrado. Si difieren, hay un error en alguna de las cuentas o importes.
Más allá del cuadre numérico, conviene revisar también la lógica contable de cada cuenta. Pregúntate: ¿Este activo realmente sube o baja? ¿Esta deuda nace o se cancela? Confirmar el sentido de cada movimiento evita errores de concepto que el cuadre numérico no detecta, porque podrías tener los importes correctos en el lado equivocado.
Otra buena práctica es añadir una glosa o descripción breve del asiento al registrarlo. Anotar de qué operación se trata —por ejemplo, «pago de cuota de préstamo bancario con intereses del período»— facilita la auditoría posterior y evita confusiones cuando el asiento se revisa semanas o meses después de haberse registrado.
Errores frecuentes al registrar asientos compuestos
El mayor riesgo al trabajar con asientos compuestos es la omisión de alguna de las cuentas que intervienen en la operación. Cuando una transacción mueve tres o cuatro conceptos simultáneamente, es fácil olvidar uno si no se analiza la operación completa antes de empezar a registrar. El cuadre numérico puede parecer correcto y aun así faltar información relevante.
- Registrar solo el importe neto: En el pago de nóminas, anotar únicamente el salario transferido al trabajador sin registrar las retenciones omite los pasivos con Hacienda y la Seguridad Social, dejando la contabilidad incompleta.
- Mezclar el principal con los intereses: Abonar el pago total de una cuota de préstamo solo en la cuenta de deuda oculta el gasto financiero del período y distorsiona el resultado contable.
- Cuadrar el asiento con cifras incorrectas: Ajustar un importe de forma artificial para que el debe iguale al haber da una apariencia de corrección que enmascara un error real. El cuadre debe ser consecuencia del registro exacto, no un fin en sí mismo.
- Confundir el sentido de las cuentas: Registrar un activo que sube en el haber, o un pasivo que aumenta en el debe, invierte el significado del asiento, aunque numéricamente esté cuadrado.
La mejor forma de evitar estos errores es desarrollar el hábito de identificar todas las cuentas afectadas antes de escribir el primer número. Redactar una glosa descriptiva de la operación y listar cada cuenta con su dirección (debe o haber) antes de completar los importes reduce significativamente la probabilidad de equivocarse.
Preguntas frecuentes
¿Cuántas cuentas mínimas tiene un asiento compuesto?
Un asiento compuesto requiere mínimo tres cuentas en total. La distribución puede ser una en el debe y dos en el haber, dos en el debe y una en el haber, o cualquier combinación que supere las dos cuentas del asiento simple, siempre que la suma del debe sea igual a la suma del haber. No existe un máximo de cuentas establecido: se incluyen todas las que la operación requiera para reflejar con exactitud el hecho económico.
¿En qué se diferencia un asiento compuesto de un asiento simple?
La diferencia está en el número de cuentas involucradas. El asiento simple tiene exactamente una cuenta en el debe y otra en el haber: dos cuentas en total. El asiento compuesto tiene tres o más, porque la operación afecta simultáneamente a múltiples conceptos contables. Ambos respetan la misma regla de equilibrio: el total del debe siempre iguala al total del haber. Lo que cambia es la complejidad de la transacción que se está registrando.
¿Puede haber varias cuentas en el debe y en el haber al mismo tiempo?
Sí. Un asiento compuesto puede tener múltiples cuentas tanto en el debe como en el haber de forma simultánea. Esto ocurre, por ejemplo, cuando una empresa registra una venta con IVA en la que parte se cobra al contado y parte queda pendiente: el haber recoge el ingreso y el IVA repercutido, mientras el debe recoge el banco y los clientes. La condición que nunca puede faltar es que la suma de ambas columnas coincida al finalizar el asiento.
¿Un asiento compuesto puede tener más de cinco cuentas?
Técnicamente, sí. No hay un límite en el número de cuentas que puede contener un asiento compuesto. En la práctica, operaciones como el cierre del ejercicio, la liquidación del IVA o el pago de nóminas con múltiples conceptos pueden involucrar seis, ocho o más cuentas en un solo asiento. Lo importante no es cuántas cuentas participan, sino que cada una esté justificada por un efecto real de la operación y que el asiento esté perfectamente cuadrado.
¿Cómo sé si mi asiento compuesto está cuadrado?
Para comprobar el cuadre, suma todos los importes registrados en el debe y anota el total. Luego suma todos los importes del haber por separado. Si ambas cifras son exactamente iguales, el asiento está cuadrado y cumple el principio de partida doble. Si difieren, revisa cada cuenta y su importe hasta localizar el error. Los programas de contabilidad realizan esta comprobación automáticamente y no permiten guardar asientos descuadrados.
¿En qué situaciones se usa un asiento compuesto en lugar de uno simple?
Se usa un asiento compuesto siempre que una operación afecte a más de dos cuentas al mismo tiempo. Esto ocurre con mucha frecuencia en la práctica real: compras con pago mixto (efectivo y crédito), ventas con cobro parcial, pagos de nóminas con retenciones, cuotas de préstamos que incluyen intereses o adquisiciones de activos financiadas con varias fuentes. La mayoría de las transacciones empresariales del día a día son, en realidad, asientos compuestos porque rara vez una sola operación afecta únicamente a dos cuentas.
¿Los asientos compuestos se registran en el libro diario igual que los simples?
Sí, el soporte es el mismo. Tanto los asientos simples como los compuestos se registran en el libro diario, siguiendo el mismo formato: fecha, cuentas del debe, cuentas del haber (con sangría) e importes en cada columna. La diferencia es que en el asiento compuesto aparecen más filas. Todos los libros diarios y programas contables están diseñados para admitir cualquier número de cuentas dentro de un mismo asiento, por lo que el formato no impone ninguna restricción práctica.
Conclusión
El asiento compuesto es la herramienta que te permite registrar operaciones reales con exactitud, sin simplificar artificialmente lo que ocurre. A diferencia del asiento simple, recoge todos los efectos simultáneos de una transacción en un solo registro, manteniendo siempre el equilibrio entre el debe y el haber sin importar cuántas cuentas participen.
A lo largo de los cinco ejemplos has visto cómo identificar las cuentas afectadas, determinar si van al debe o al haber y verificar el cuadre final. Ese proceso —analizar primero, registrar después— es el hábito que más te ayudará a evitar errores cuando te enfrentes a operaciones con tres, cuatro o más cuentas en la práctica.
Si este tipo de contenido te ha resultado útil, te encontrarás con muchos más recursos sobre contabilidad, partida doble y registro de operaciones en este sitio web, donde cada concepto se trabaja con ejemplos concretos y explicaciones claras desde cero.
También te puede interesar:
Partida doble en pymes
Diferencias entre partida doble manual y digital
Obligatoriedad de partida doble

¿Qué es la partida doble en contabilidad?
¿Cómo funciona la partida doble en la práctica?
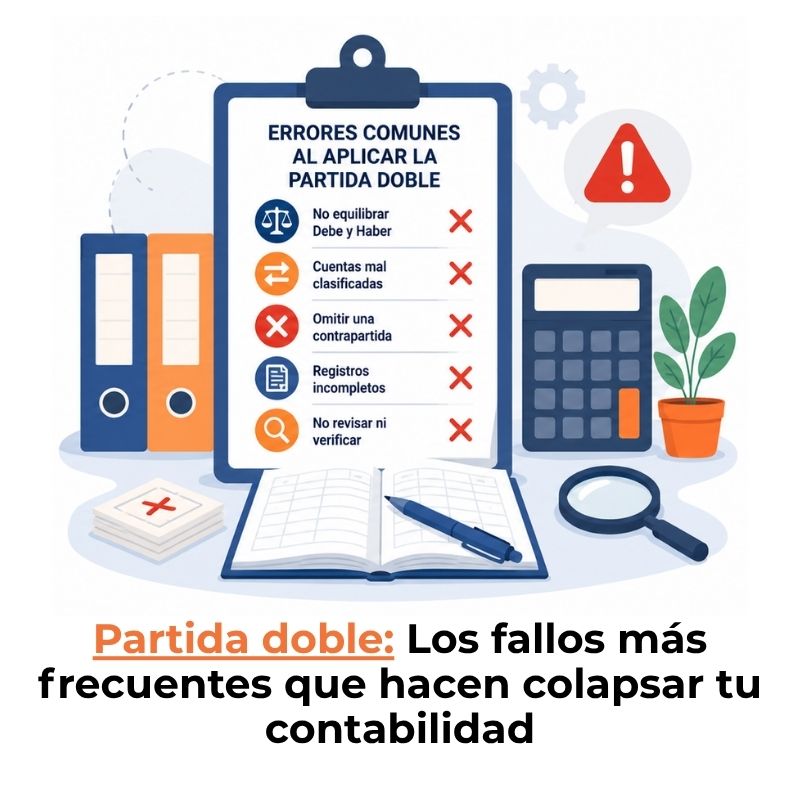
Errores comunes al aplicar la partida doble
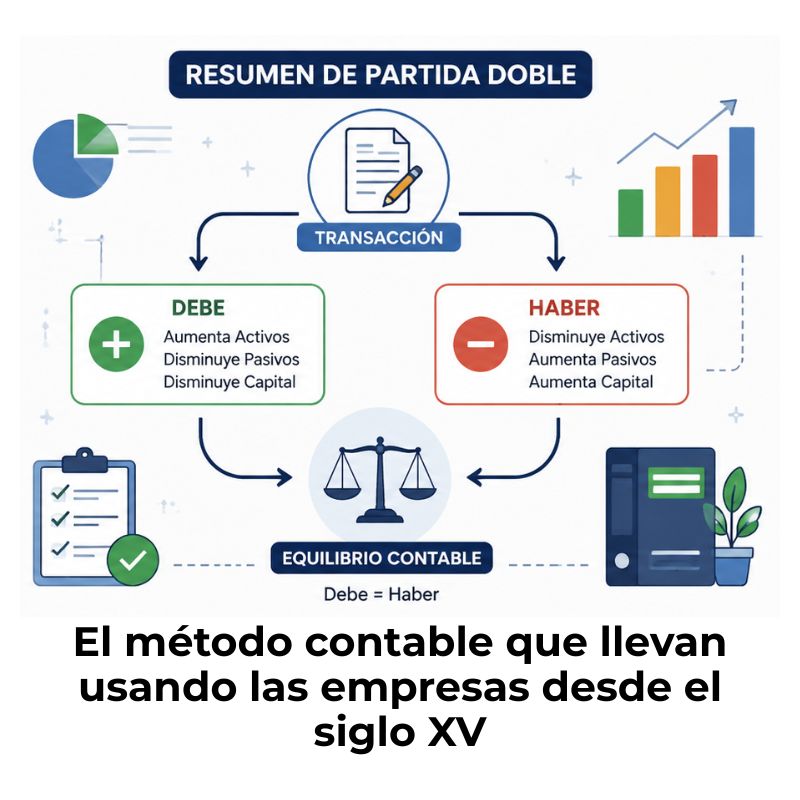
Resumen de partida doble: El método que no falla