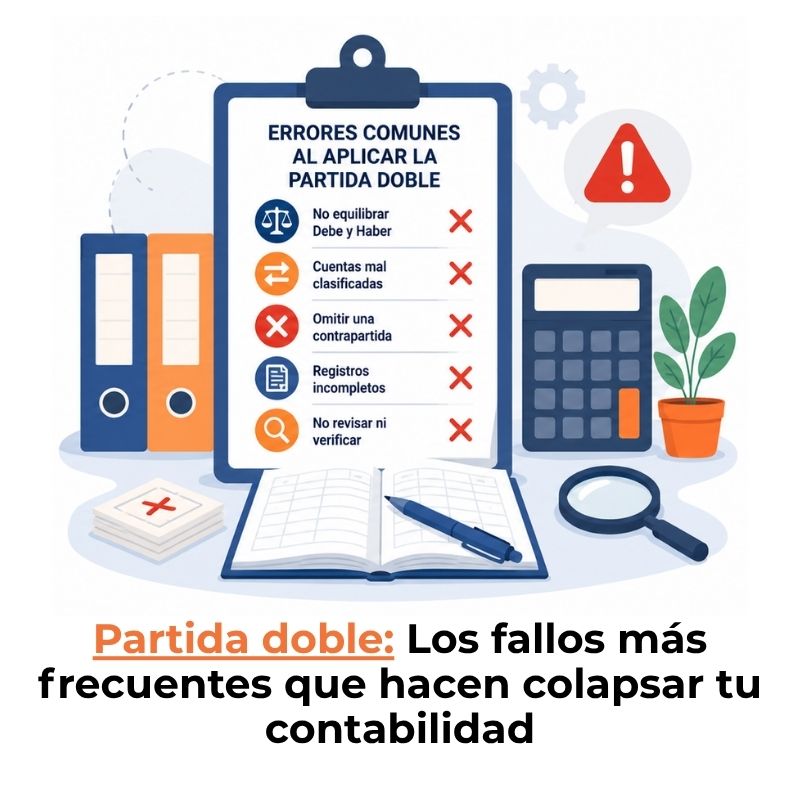
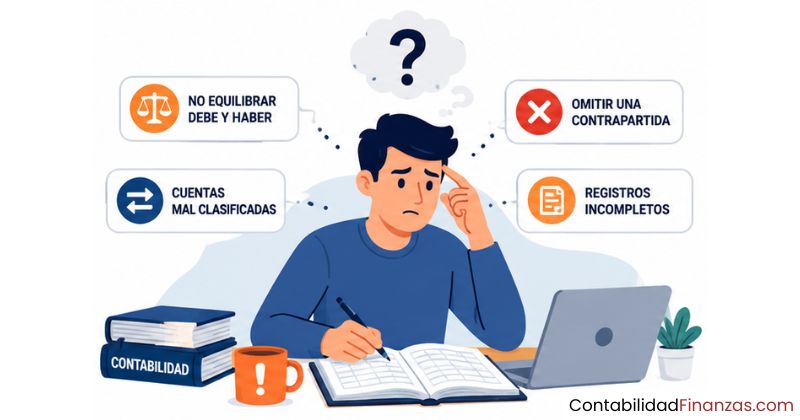
Los errores al aplicar la partida doble tienen, casi siempre, las mismas causas: confundir el debe con el haber, omitir la contraparte de un asiento o registrar una operación en la cuenta que no corresponde. Si estás comenzando con la contabilidad o quieres reforzar tus bases, entender estos fallos te ayudará a evitarlos antes de que generen desequilibrios difíciles de rastrear.
¿Qué es un error en la partida doble?
Un error en la partida doble es cualquier fallo en el registro de una operación económica que rompe la igualdad entre el debe y el haber, o que, aunque mantenga esa igualdad numérica, refleja de forma incorrecta la naturaleza real de la transacción. El principio fundamental de la partida doble establece que el total del debe siempre debe ser igual al total del haber en cada asiento contable.
Lo que hace especialmente difícil detectar algunos errores es que no todos provocan un desequilibrio visible. Puedes tener un asiento perfectamente cuadrado en cifras y, al mismo tiempo, haber clasificado la operación en una cuenta equivocada. Eso no rompe la igualdad numérica, pero distorsiona la información financiera de forma silenciosa.
Conocer los tipos de errores que existen y entender por qué ocurren te permite actuar desde la raíz, no solo cuando los números ya no cuadran. La mayoría de los fallos en la partida doble responden a patrones concretos y repetibles, lo que los convierte en algo que se puede aprender a anticipar.
Confundir el debe con el haber
Este es, sin duda, el error más frecuente entre quienes empiezan. El debe y el haber no significan «entrada» y «salida» de dinero de forma genérica: su efecto depende del tipo de cuenta que estés registrando. En una cuenta de activo, el debe aumenta el saldo; en una cuenta de pasivo o de patrimonio, lo hace el haber. Cuando no tienes ese esquema claro, los asientos salen invertidos.
¿Por qué ocurre esta confusión?
La causa más habitual es trasladar al lenguaje contable la lógica del lenguaje cotidiano. En el habla corriente, «deber» se asocia a tener una deuda y «haber» a poseer algo. Pero en contabilidad esos términos son simplemente los dos lados de una cuenta, sin connotación de positivo o negativo. Quien aprende partida doble con esa confusión de base acaba invirtiendo sistemáticamente el registro de activos y pasivos.
Ejemplo de un asiento con debe y haber invertidos
Imagina que una empresa cobra 500 € de un cliente. La cuenta Caja (activo) aumenta, por lo que el cargo va al debe. La cuenta de Clientes (activo) disminuye, porque ya se cobró, y eso va al haber. Si se invierte el registro, la Caja aparece disminuida y los Clientes aumentados, algo que no refleja ninguna realidad económica. El asiento cuadra en cifras, pero la información que transmite es completamente falsa.
Registrar solo una parte del asiento
La partida doble exige que cada operación quede registrada al menos dos veces: una en el debe y otra en el haber. Cuando solo se anota una de las dos partes, el asiento queda incompleto y el balance deja de cuadrar de inmediato. Este fallo, conocido como error de omisión, es uno de los más fáciles de detectar porque rompe la igualdad entre debe y haber de forma visible.
¿Qué consecuencias tiene omitir la contraparte?
Cuando registras solo un lado del asiento, el total del debe deja de ser igual al total del haber en el libro diario. Eso se traduce en que el balance de comprobación no cierra, y cualquier revisión posterior señalará directamente que hay una partida incompleta. Además de generar un desequilibrio contable, omitir la contraparte puede distorsionar los saldos de cuentas específicas, como la de proveedores o la de caja, afectando los estados financieros que dependen de esas cifras.
¿Cómo detectar un asiento incompleto?
La señal más clara es la diferencia entre la suma total del debe y la del haber al revisar el libro diario. Si esos totales no coinciden, hay al menos un asiento sin su contraparte. Revisar los asientos del mismo día en que se detecta el desequilibrio reduce significativamente el tiempo de búsqueda, ya que el error suele aparecer en las últimas operaciones registradas antes del cierre del día.
¿Cómo evitar este error?
- Verifica al final de cada asiento que existe al menos una cuenta en el debe y otra en el haber.
- Comprueba que la suma del debe es igual a la suma del haber antes de cerrar el registro del día.
- Si usas un programa contable, activa las alertas de desequilibrio automático que ofrecen la mayoría de herramientas.
Usar montos distintos en debe y haber
Otro error que rompe el equilibrio de inmediato es anotar importes diferentes en el debe y en el haber del mismo asiento. Puede deberse a un error tipográfico, a una lectura equivocada del documento fuente o a una conversión de moneda mal aplicada. Aunque la causa parezca trivial, el efecto es el mismo que en cualquier otro desequilibrio: el balance no cierra y los estados financieros quedan afectados.
¿Cómo evitar el desequilibrio entre debe y haber?
La medida más efectiva es comparar el importe del asiento directamente con el documento que lo origina: la factura, el recibo o el extracto bancario. El monto que aparece en el documento es el que debe coincidir tanto en el debe como en el haber, sin excepción. Si el asiento incluye más de dos cuentas, la suma de todos los importes del debe debe ser exactamente igual a la suma de todos los importes del haber.
Clasificar la operación en la cuenta incorrecta
Este error es especialmente peligroso porque no genera ningún desequilibrio. El debe y el haber cuadran perfectamente, pero la operación ha quedado asignada a una cuenta que no le corresponde. Por ejemplo, registrar el pago de un alquiler en la cuenta de suministros en lugar de en la cuenta de arrendamientos. Los totales del balance se mantienen iguales, pero la información que describen es incorrecta.
La consecuencia directa es que los informes financieros —la cuenta de resultados, el balance o los detalles por categoría de gasto— muestran datos que no reflejan la realidad. Si esa información se usa para tomar decisiones, el análisis parte de una base equivocada. Cuanto más tiempo pasa sin detectarse, más difícil resulta rastrear el origen del error.
Diferencia entre clasificar mal y registrar mal
Registrar mal implica que el asiento tiene un fallo técnico: el debe no iguala al haber, un importe es incorrecto o falta una contraparte. Clasificar mal, en cambio, significa que el asiento está técnicamente bien construido, pero la cuenta elegida no es la adecuada para esa operación. Ambos son errores, pero el segundo es más difícil de detectar porque no activa ninguna alerta automática en el sistema.
Errores de clasificación más habituales:
- Gastos vs. inversiones: Registrar la compra de un equipo informático como gasto del período en lugar de como activo fijo amortizable.
- Ingresos de explotación vs. ingresos extraordinarios: Clasificar una venta puntual de material de oficina como ingreso ordinario de la actividad principal.
- Deudas financieras vs. deudas comerciales: Mezclar un préstamo bancario con una deuda a un proveedor en la misma cuenta de pasivo.
- Gastos pagados por adelantado: Registrar el pago de un seguro anual como gasto del mes en lugar de como gasto diferido.
Para evitar errores de clasificación, conviene tener a mano el catálogo de cuentas del plan contable aplicable y revisar su descripción antes de asignar cualquier operación. Comprender la naturaleza de cada cuenta —si es activo, pasivo, patrimonio, ingreso o gasto— es el punto de partida. Puedes encontrar más detalle sobre cómo se estructuran los registros en el artículo sobre tipos de asientos contables, donde se explica cuándo y cómo se utiliza cada forma de registro.
¿Cómo se corrige un asiento contable mal registrado?
Cuando se detecta un error en un asiento ya registrado, la solución no es borrar o modificar el asiento original. En contabilidad, la práctica correcta es generar un asiento de corrección que anule el efecto del registro incorrecto y, a continuación, crear el asiento correcto. Este procedimiento garantiza que el historial contable permanezca íntegro y trazable.
Asiento de corrección: cuándo usarlo y cómo hacerlo
El asiento de corrección se utiliza siempre que se detecta un registro incorrecto después de haberse contabilizado. Consiste en realizar el asiento inverso al erróneo: lo que estaba en el debe pasa al haber, y viceversa, por el mismo importe. Esto anula completamente el efecto del error. Después de anularlo, se registra el asiento correcto tal como debería haberse hecho desde el principio.
Este proceso de corrección en dos pasos es la forma más segura de mantener la integridad del registro contable. También resulta útil conocer la diferencia entre los distintos formatos de registro, que puedes revisar en el artículo sobre la diferencia entre asiento simple y compuesto, ya que el tipo de asiento que uses influye directamente en cómo se gestiona una corrección.
Confundir el criterio de caja con el criterio de devengo
Este error no afecta directamente al equilibrio del asiento, pero sí al momento en que se reconoce una operación. En contabilidad, bajo el criterio de devengo, un ingreso o un gasto se registra cuando ocurre el hecho económico que lo genera, no cuando se cobra o se paga el dinero. Confundir ambos criterios provoca que los estados financieros reflejen períodos incorrectos.
Ejemplo práctico: gasto devengado vs. gasto pagado
Supón que en diciembre contratas un servicio de mantenimiento que se pagará en enero del año siguiente. Bajo el criterio de devengo, ese gasto pertenece a diciembre, porque el servicio se prestó en ese mes. Si lo registras en enero, cuando se produce el pago, el ejercicio de diciembre quedará con menos gastos de los reales, y el de enero con más, lo que altera el resultado de ambos períodos.
Este error es especialmente frecuente en operaciones que se pagan a plazos, en servicios contratados a final de año o en facturas que llegan con retraso. La regla práctica que ayuda a evitarlo es preguntarse: ¿cuándo ocurrió realmente el hecho económico? La respuesta a esa pregunta determina el período en que debe registrarse la operación, con independencia de cuándo se mueva el dinero. Si quieres profundizar en cómo funciona el sistema completo de registro, puedes consultar el artículo sobre contabilidad por partida doble, donde se explica el método desde sus bases.
Preguntas frecuentes
¿Qué errores se cometen con más frecuencia en la partida doble?
Los errores más habituales son: confundir el sentido del debe y del haber según el tipo de cuenta, omitir la contraparte de un asiento, anotar importes distintos en ambos lados y registrar una operación en una cuenta que no le corresponde. A estos se suma la confusión entre el criterio de caja y el de devengo, que afecta al período en que se reconoce la operación. Todos responden a patrones claros y, una vez identificados, son prevenibles con revisiones sistemáticas del registro.
¿Qué pasa si el debe no es igual al haber?
Cuando el total del debe no coincide con el total del haber, el balance de comprobación no cierra. Eso indica que hay al menos un asiento incompleto, con un importe equivocado o con una partida registrada solo en uno de los dos lados. El desequilibrio impide obtener estados financieros fiables y obliga a revisar el libro diario hasta localizar la diferencia. Cuanto antes se detecta, más fácil resulta encontrar el origen del fallo.
¿Cómo se detecta un error en un asiento contable?
El método más directo es revisar el balance de comprobación: si la suma del debe y la del haber no coinciden, existe un error que rompe el equilibrio. Para errores de clasificación, que no generan desequilibrio, la detección es más difícil y suele requerir comparar los saldos de las cuentas con los documentos fuente correspondientes, como facturas, recibos o extractos bancarios. Una revisión periódica al cierre de cada período reduce considerablemente el riesgo de acumular errores sin detectar.
¿Cómo se corrige un asiento contable incorrecto?
La forma correcta es generar un asiento de anulación que invierta exactamente el registro erróneo —lo que estaba en el debe pasa al haber y viceversa, por el mismo importe— y después crear el asiento correcto. No se debe modificar ni eliminar el asiento original, porque eso compromete la trazabilidad del historial contable. Este procedimiento en dos pasos garantiza que quede constancia tanto del error detectado como de su corrección.
¿Cuál es la diferencia entre un error de omisión y uno de compensación?
Un error de omisión ocurre cuando se olvida registrar completamente una operación o se anota solo una de sus dos partes: el asiento queda sin contraparte y el balance no cierra. Un error de compensación, en cambio, se produce cuando dos errores distintos se neutralizan entre sí y el balance parece cuadrar, aunque ambos registros sean incorrectos. El segundo tipo es más peligroso porque no genera ninguna alerta visible y solo se descubre al revisar cada asiento en detalle frente al documento que lo originó.
¿Es posible cometer errores aunque el debe y el haber cuadren?
Sí, y es uno de los aspectos más importantes que hay que entender sobre la partida doble. Que el debe iguale al haber solo confirma que el asiento está técnicamente equilibrado en cifras, pero no garantiza que la cuenta elegida sea la correcta, que el período sea el adecuado o que el importe corresponda exactamente con el documento fuente. Los errores de clasificación, los de período y los de compensación pueden existir con el balance perfectamente cuadrado.
¿Qué tipo de cuenta se afecta cuando se comete un error de clasificación?
Depende del error concreto, pero los más frecuentes afectan a cuentas de gasto o de activo. Un gasto clasificado en la cuenta incorrecta distorsiona la cuenta de resultados; un activo mal categorizado afecta al balance general. En ambos casos, las cuentas erróneas muestran saldos que no se corresponden con la realidad económica, y las cuentas correctas aparecen con importes inferiores a los que deberían tener. Identificar qué tipo de cuenta debería haberse usado es el primer paso para construir el asiento de corrección.
Conclusión
Los errores al aplicar la partida doble no suelen ser producto del azar: casi siempre tienen una causa concreta que se repite. Confundir el sentido del debe y el haber, dejar un asiento sin contraparte, usar importes distintos, clasificar en la cuenta incorrecta o registrar en el período equivocado son los patrones que más se repiten, y todos tienen solución una vez que los identificas con claridad.
Ahora que conoces cada uno de estos errores, puedes aplicar un enfoque más consciente cada vez que registres una operación: verificar el tipo de cuenta antes de decidir en qué lado va el movimiento, contrastar el importe con el documento fuente y preguntarte siempre en qué período ocurrió realmente el hecho económico. Esos tres hábitos solos evitan la mayoría de los fallos que acabas de ver.
La contabilidad se aprende haciendo, y cometer errores al principio forma parte del proceso. Lo que marca la diferencia es saber reconocerlos y corregirlos con el método adecuado. Si quieres seguir asentando tus bases en este tema, este sitio web tiene más contenido sobre contabilidad por partida doble que te ayudará a avanzar con confianza.
También te puede interesar:
¿Cómo funciona la partida doble en la práctica?
¿Qué es un asiento simple?

¿Cuánto cuesta implementar partida doble en un negocio?
Diferencias entre partida doble manual y digital
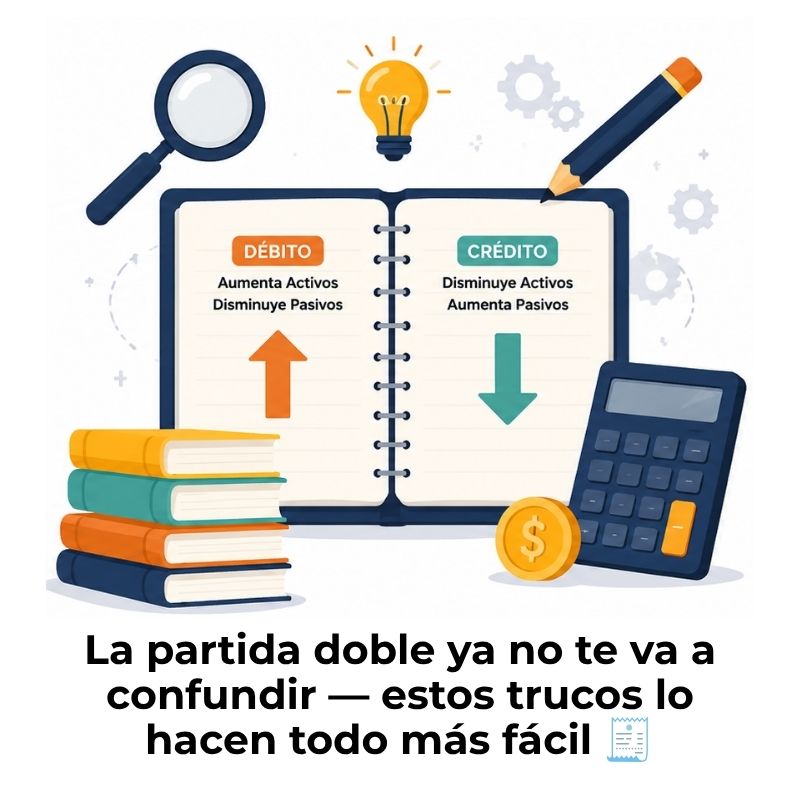
Trucos para entender la partida doble de verdad
¿Qué pasa si no cuadra un asiento contable?

¿Cómo saber qué cuentas afecta una transacción?