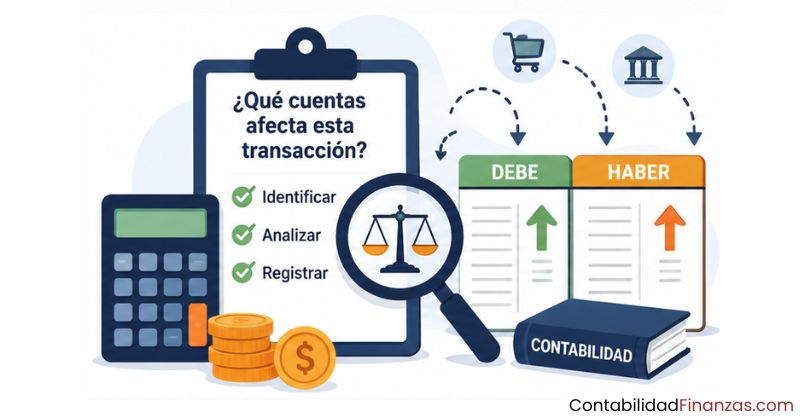
Para saber qué cuentas afecta una transacción, necesitas analizar qué ocurre económicamente: qué entra, qué sale y a qué tipo de cuenta pertenece cada movimiento. Una vez identificado eso, las reglas del debe y el haber te dicen exactamente dónde anotar cada valor. El proceso es sistemático, y en este artículo lo verás aplicado con ejemplos reales.
¿Qué significa que una transacción afecte cuentas?
En contabilidad, una transacción no es un hecho aislado: es un intercambio económico que siempre produce dos efectos simultáneos. Cada vez que ocurre una operación, al menos dos cuentas se ven modificadas al mismo tiempo, una porque recibe valor y otra porque lo entrega. Este principio, conocido como partida doble, garantiza que los registros de una empresa reflejen con precisión su situación financiera real.
Entender este concepto es el primer paso antes de tocar cualquier asiento. Si no sabes qué cuentas se ven implicadas en una operación, no puedes registrarla correctamente, aunque conozcas de memoria los nombres de las cuentas. La clave está en leer la transacción desde su lógica económica, no desde su nombre.
La dualidad económica detrás de cada operación
La dualidad económica es el principio que explica por qué toda transacción siempre toca dos cuentas. Cuando una empresa recibe algo, también entrega algo a cambio, ya sea dinero, una obligación de pago o un derecho que se cancela. Esta doble afectación no es una convención arbitraria: refleja la realidad de que todo valor que entra en algún lugar proviene de otro lugar.
Comprender esta lógica evita el error más frecuente en quienes empiezan: registrar solo un lado de la transacción o confundir el efecto económico real con el movimiento contable. Antes de identificar cuentas, primero hay que leer bien qué ocurrió. La cuenta correcta siempre es consecuencia de esa lectura, nunca el punto de partida.
¿Cuántas cuentas puede afectar una sola transacción?
La respuesta mínima es dos, pero no hay un máximo fijo. Una transacción simple afecta exactamente dos cuentas, una al debe y otra al haber por el mismo importe. Sin embargo, hay operaciones más complejas que involucran tres, cuatro o más cuentas simultáneamente: la condición inamovible es que la suma de los débitos sea siempre igual a la suma de los créditos, sin excepción.
Una compra de mercancía con pago parcial en efectivo y el resto a crédito, por ejemplo, afecta tres cuentas: la de inventario, la de caja y la de cuentas por pagar. Cada una recibe o entrega valor en esa operación. Reconocer esto desde el inicio evita asientos incompletos que desequilibran el registro.
Los cinco tipos de cuentas contables y cómo se comportan
Antes de poder identificar qué cuentas afecta una transacción, necesitas conocer los cinco tipos de cuentas que existen y entender cómo reacciona cada una ante un débito o un crédito. No todas las cuentas funcionan igual: algunas aumentan por el debe y otras por el haber, y confundir eso produce asientos incorrectos aunque los montos cuadren.
Activo, pasivo y patrimonio: cuentas de balance
Las cuentas de balance reflejan la situación financiera de la empresa en un momento determinado. El activo recoge todo lo que la empresa posee o tiene derecho a cobrar: efectivo, inventario, maquinaria, cuentas por cobrar. El pasivo registra lo que debe: préstamos, facturas pendientes de pago, obligaciones laborales. El patrimonio representa la diferencia entre ambos y corresponde al capital de los propietarios.
Estas tres cuentas siempre están relacionadas por la ecuación contable fundamental: Activo = Pasivo + Patrimonio. Toda transacción que registres debe mantener ese equilibrio. Si no lo hace, hay un error en la identificación de las cuentas o en los montos asignados al debe y al haber.
Ingresos y gastos: cuentas de resultados
Las cuentas de resultados recogen lo que ocurre durante un período contable: lo que la empresa gana y lo que consume para operar. Los ingresos representan el valor que entra por las actividades económicas de la empresa, como ventas o prestación de servicios. Los gastos, en cambio, reflejan los recursos que se consumen para generar esos ingresos: sueldos, alquiler, suministros.
Una confusión habitual es registrar un cobro como ingreso cuando en realidad corresponde a la cancelación de una deuda. Cobrar lo que un cliente te debía no genera ingreso nuevo: el ingreso ya se reconoció cuando se realizó la venta. Por eso, identificar correctamente el tipo de cuenta evita duplicar ingresos o inflar resultados sin querer.
¿Cómo identificar qué cuentas afecta una transacción paso a paso?
Identificar las cuentas que afecta una transacción no requiere memorizar listas interminables. Requiere seguir un proceso analítico claro que, con práctica, se vuelve automático. Los cuatro pasos que se describen a continuación se aplican a cualquier operación, sin importar su complejidad. Úsalos como filtro antes de abrir cualquier asiento.
Paso 1 — Analiza qué ocurre económicamente
El primer paso es leer la transacción con detenimiento y describir con palabras simples qué está pasando. No comiences buscando la cuenta: comienza entendiendo el hecho económico. ¿La empresa compró algo? ¿Cobró algo? ¿Pagó una deuda? ¿Recibió un préstamo? Cada una de esas respuestas lleva a cuentas distintas, y confundirlas en esta etapa arrastra el error hasta el asiento final.
Una práctica útil es escribir la transacción en una oración corta antes de tocar los números. Por ejemplo: «La empresa vendió mercancía y cobró en efectivo.» Esa frase ya contiene los dos elementos que vas a registrar: el dinero que entra y la venta que se reconoce. Desde ahí, identificar las cuentas es mucho más directo.
Paso 2 — Determina qué entra y qué sale
Una vez que entiendes el hecho económico, el siguiente paso es identificar los dos flujos de valor que genera esa operación. Toda transacción implica un intercambio: algo entra en la empresa y algo sale. Puede ser dinero, mercancía, una obligación que nace, un derecho que se cancela o un servicio que se consume. Ambos lados del intercambio corresponden a las dos o más cuentas que vas a registrar.
Pregúntate: ¿qué recibe la empresa en esta operación? Y luego: ¿qué entrega o a qué se compromete a cambio? Si una empresa compra maquinaria pagando con transferencia bancaria, recibe un activo fijo y entrega dinero de su cuenta bancaria. Esos dos flujos ya te señalan las cuentas implicadas sin necesidad de memorizar nada.
Paso 3 — Clasifica cada movimiento en su tipo de cuenta
Con los dos flujos identificados, el siguiente paso es determinar a qué tipo de cuenta pertenece cada uno. Cada movimiento corresponde a una de las cinco categorías: activo, pasivo, patrimonio, ingreso o gasto. El dinero que entra en caja es activo. Una deuda que nace es un pasivo. Una venta que se reconoce es ingreso. El salario que se paga es gasto. Clasificar bien es lo que diferencia un asiento correcto de uno que simplemente cuadra.
Si tienes dudas sobre el tipo de cuenta, hazte esta pregunta: ¿Este elemento es algo que la empresa posee, debe, aportó, ganó o gastó? La respuesta siempre lleva a una de las cinco categorías. Con algo de práctica, la clasificación se vuelve inmediata para las transacciones más comunes.
Paso 4 — Decide cuál va al debe y cuál al haber
Con las cuentas clasificadas por tipo, el último paso es aplicar las reglas del debe y el haber para determinar en qué columna va cada una. El tipo de cuenta determina si un aumento se registra al debe o al haber. Los activos y los gastos aumentan por el debe; los pasivos, el patrimonio y los ingresos aumentan por el haber. Verificar que la suma de débitos iguale la suma de créditos confirma que el asiento está bien construido.
Este paso es donde muchos cometen el error de guiarse por la intuición en lugar de por la regla. El hecho de que «entre dinero» no significa automáticamente que siempre va al debe: depende de qué tipo de cuenta es la que recibe ese movimiento. Aplicar la regla correcta, no el instinto, es lo que garantiza un registro contable sólido.
Reglas del debe y el haber según el tipo de cuenta
Las reglas del debe y el haber son el núcleo técnico de la partida doble. No son arbitrarias: se derivan directamente de la ecuación contable Activo = Pasivo + Patrimonio, que siempre debe mantenerse en equilibrio. Entender por qué existen estas reglas, y no solo memorizarlas, hace que su aplicación sea mucho más segura en cualquier tipo de transacción.
El saldo normal de una cuenta es la columna en la que habitualmente acumula su saldo. Si una cuenta registra un movimiento contrario a su saldo normal, está disminuyendo. Una cuenta de activo que recibe un abono (haber) está perdiendo valor, no ganando. Tener esto claro evita malinterpretar los movimientos al revisar los estados financieros o al detectar errores en un asiento.
Ejemplos prácticos: transacciones comunes y sus cuentas
Ver el proceso aplicado a casos reales es la forma más efectiva de consolidar la comprensión. A continuación se presentan tres transacciones típicas, con el análisis de las cuentas que afectan y el razonamiento detrás de cada decisión. Sigue el mismo proceso en tus propios ejercicios y verás cómo la identificación de cuentas se vuelve cada vez más fluida.
Venta al contado
Situación: Una empresa vende mercancía por 1.500 y cobra en efectivo en el momento de la entrega.
Análisis del hecho económico: La empresa entrega mercancía y recibe dinero. Entra efectivo (activo) y se reconoce un ingreso por la venta realizada (ingreso). La cuenta Caja aumenta, por lo que va al debe; la cuenta Ventas aumenta, por lo que va al haber. Ambas por 1.500, el asiento cuadra.
Compra de mercancía a crédito
Situación: La empresa adquiere mercancía por 2.000 y acuerda pagarla en 30 días al proveedor.
Análisis del hecho económico: La empresa recibe mercancía (activo que aumenta) y asume una deuda con el proveedor (pasivo que aumenta). Inventario va al debe porque es un activo que crece; Proveedores va al haber porque es un pasivo que crece. No sale dinero todavía: el efectivo no está involucrado en esta transacción.
Pago de un gasto
Situación: La empresa paga el alquiler mensual de sus oficinas por 800 mediante transferencia bancaria.
Análisis del hecho económico: La empresa consume un servicio (gasto que aumenta) y entrega dinero desde su cuenta bancaria (activo que disminuye). Gastos de alquiler van al debe porque es un gasto que crece; Banco va al haber porque es un activo que disminuye. Cada vez que un activo cede valor en una transacción, su movimiento va al lado contrario a su saldo normal: el haber.
Puedes profundizar en otros escenarios más complejos y sus variantes revisando los tipos de asientos contables que existen en la contabilidad por partida doble, donde se ilustran operaciones con tres o más cuentas afectadas.
¿Qué pasa cuando una transacción afecta a más de dos cuentas?
No todas las operaciones encajan en el esquema de una cuenta al debe y otra al haber. Hay transacciones que, por su naturaleza, implican tres o más cuentas simultáneamente. El principio no cambia: la suma total de los débitos debe ser igual a la suma total de los créditos, independientemente de cuántas cuentas participen. Lo que sí cambia es la complejidad del análisis previo.
Un ejemplo claro es la compra de un activo pagando una parte en efectivo y el resto financiado. En esa operación participan tres cuentas: el activo que ingresa (al debe), el efectivo que sale (al haber) y la deuda que nace con el banco o proveedor (al haber). El total de los abonos suma exactamente el valor del activo recibido. Identificar cada flujo de forma independiente es la clave para construir bien estos asientos.
Este tipo de transacciones más complejas está directamente relacionado con la contabilidad por partida doble y sus fundamentos. Cuantas más cuentas intervienen, más necesario es detenerse a analizar cada flujo de valor antes de registrar nada.
Errores frecuentes al identificar las cuentas de una transacción
Conocer el proceso es necesario, pero no suficiente: hay patrones de error que aparecen repetidamente cuando se empieza a trabajar con transacciones reales. Identificar estos errores antes de cometerlos ahorra tiempo y evita tener que rehacer asientos completos más adelante. La mayoría no son errores de cálculo, sino de clasificación.
Uno de los errores más difíciles de detectar es registrar el asiento en columnas invertidas. El total cuadra perfectamente, pero los saldos de las cuentas crecen o disminuyen en sentido contrario al real. Un activo que aparece aumentando por el haber cuando debería hacerlo por el debe produce estados financieros incorrectos, aunque el balance no lo evidencie de inmediato. Revisar la lógica del movimiento antes de confirmar el asiento es la mejor prevención.
Otro error habitual es confundir el nombre específico de la cuenta dentro de un mismo tipo. Registrar en la cuenta «Caja» cuando el pago se hizo por transferencia bancaria —que corresponde a «Banco»— no afecta el equilibrio del asiento, pero sí distorsiona la información sobre la disponibilidad real de efectivo. Para ampliar más sobre las consecuencias de estos desajustes, puedes leer sobre qué pasa si no cuadra un asiento contable y cómo corregirlo.
Entender cómo la correcta identificación de cuentas se relaciona con la detección de inconsistencias es otro paso importante. Revisar cómo la partida doble ayuda a detectar errores te dará una perspectiva más amplia de por qué el proceso de análisis previo al asiento marca la diferencia.
Preguntas frecuentes
¿Cómo sé si una cuenta va al debe o al haber?
La respuesta depende de dos factores: el tipo de cuenta y si está aumentando o disminuyendo en esa transacción. Las cuentas de activo y de gasto aumentan por el debe y disminuyen por el haber. Las cuentas de pasivo, patrimonio e ingresos funcionan al revés: aumentan por el haber y disminuyen por el debe. Primero clasifica la cuenta en uno de los cinco tipos y luego determina si el movimiento la hace crecer o decrecer; eso te indica automáticamente en qué columna va.
¿Toda transacción afecta siempre exactamente dos cuentas?
No necesariamente. Dos es el mínimo, pero hay transacciones que afectan tres o más cuentas de forma simultánea. Lo que sí es invariable es que la suma de todos los débitos debe ser igual a la suma de todos los créditos. Una compra parcialmente al contado y parcialmente a crédito, por ejemplo, involucra tres cuentas: el bien que entra, el efectivo que sale y la deuda que nace. El número de cuentas puede variar, pero el equilibrio nunca.
¿Qué diferencia hay entre una cuenta de activo y una cuenta de ingreso?
Una cuenta de activo representa algo que la empresa posee o tiene derecho a recibir: dinero, inventario, maquinaria, cuentas por cobrar. Una cuenta de ingreso, en cambio, refleja el valor generado por la actividad económica de la empresa durante un período: ventas, prestación de servicios, rentas. Ambas pueden aumentar por el mismo hecho económico —por ejemplo, una venta al contado genera un activo en caja y un ingreso en ventas—, pero corresponden a dimensiones distintas de la realidad financiera de la empresa.
¿Puede una transacción afectar dos cuentas del mismo tipo?
Sí, es perfectamente posible. Cuando una empresa cobra una deuda que un cliente tenía pendiente, afecta dos cuentas de activo: la cuenta Caja o Banco aumenta y la cuenta Cuentas por Cobrar disminuye. Ambas son activos, pero una crece y la otra decrece por el mismo importe. Este tipo de transacciones no modifica ni el pasivo ni el patrimonio; simplemente redistribuye valor dentro del mismo grupo de cuentas, manteniendo el equilibrio total.
¿Cómo afecta una transacción a la ecuación contable?
Toda transacción modifica al menos uno de los tres componentes de la ecuación Activo = Pasivo + Patrimonio, pero siempre manteniendo el equilibrio. Si una empresa recibe efectivo por una venta, el activo aumenta y el patrimonio —a través de los ingresos— también aumenta en la misma proporción. Si paga una deuda, el activo disminuye y el pasivo disminuye en igual medida. La ecuación nunca pierde su equilibrio si las cuentas están bien identificadas y los asientos correctamente registrados.
¿Qué es el saldo normal de una cuenta y para qué sirve?
El saldo normal es la columna —debe o haber— en la que una cuenta habitualmente acumula su valor. Los activos y los gastos tienen saldo normal deudor, por lo que crecen por el debe. Los pasivos, el patrimonio y los ingresos tienen saldo normal acreedor, por lo que crecen por el haber. Conocer el saldo normal de cada tipo de cuenta te permite detectar rápidamente movimientos inusuales: si una cuenta de activo tiene saldo acreedor sin justificación, hay un error en algún asiento previo.
¿Por qué es importante identificar bien las cuentas antes de registrar?
Identificar correctamente las cuentas antes de registrar garantiza que los estados financieros reflejen la realidad económica de la empresa. Un asiento que cuadra matemáticamente, pero usa las cuentas equivocadas, produce información distorsionada: el activo puede aparecer inflado, los ingresos duplicados o los gastos omitidos. Esos errores se propagan a los balances, a las declaraciones fiscales y a las decisiones que se toman con base en esa información. Invertir tiempo en el análisis previo evita correcciones costosas después.
Conclusión
Saber qué cuentas afecta una transacción no es cuestión de memoria, sino de análisis. Cuando entiendes qué ocurre económicamente en cada operación, qué entra y qué sale, y a qué tipo de cuenta pertenece cada movimiento, la identificación correcta se vuelve una consecuencia natural del proceso, no un obstáculo. Esa es la lógica que sostiene la partida doble desde sus fundamentos.
Aplica los cuatro pasos que viste en este artículo cada vez que te enfrentes a una transacción nueva: lee el hecho económico, identifica los flujos de valor, clasifica cada uno en su tipo de cuenta y aplica las reglas del debe y el haber. Con práctica, ese proceso se vuelve automático y tus asientos serán más precisos desde el primer intento.
Si quieres seguir avanzando en tu comprensión de la contabilidad, este sitio web tiene más contenido sobre partida doble, asientos contables y los errores más comunes en el registro de operaciones. Cada artículo está pensado para que puedas aprender paso a paso, sin perderte en tecnicismos innecesarios.
También te puede interesar:
¿Qué es el régimen de partida doble y cómo funciona?
Ejemplos de asiento mixto en contabilidad

Características de la partida doble
Software gratuito para partida doble

Ejemplos de asiento compuesto en contabilidad

¿Qué es la partida doble en contabilidad?
Postulado de dualidad económica