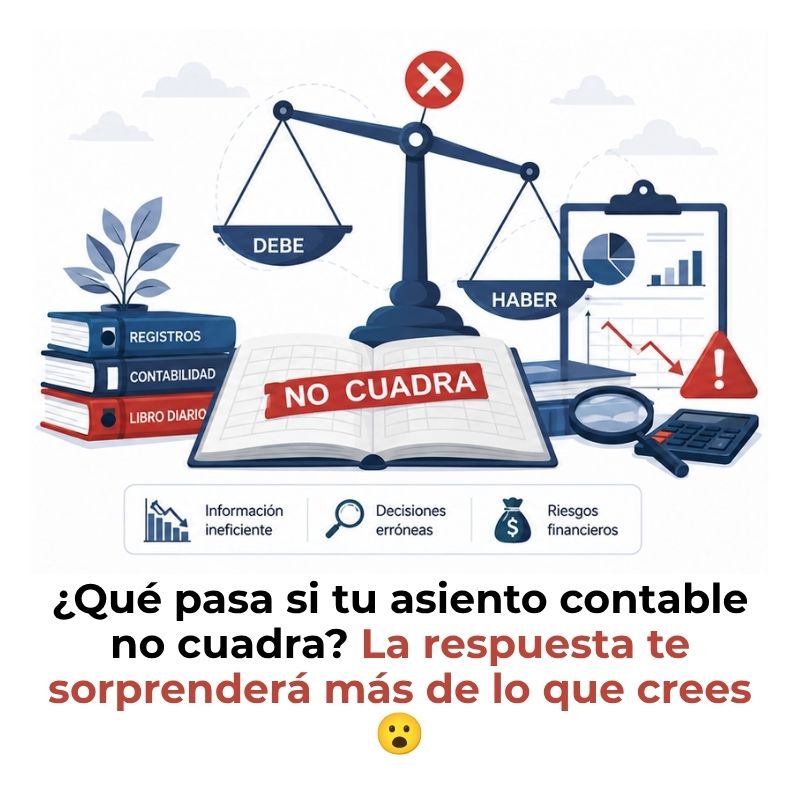
Cuando un asiento contable no cuadra, significa que la suma del debe y la suma del haber no son iguales, lo que viola el principio fundamental de la partida doble. Ese desequilibrio no es un problema menor: puede afectar tus estados financieros, distorsionar el resultado del ejercicio e incluso generar diferencias en la declaración de impuestos. Detectar la causa y corregirla cuanto antes es la única salida.
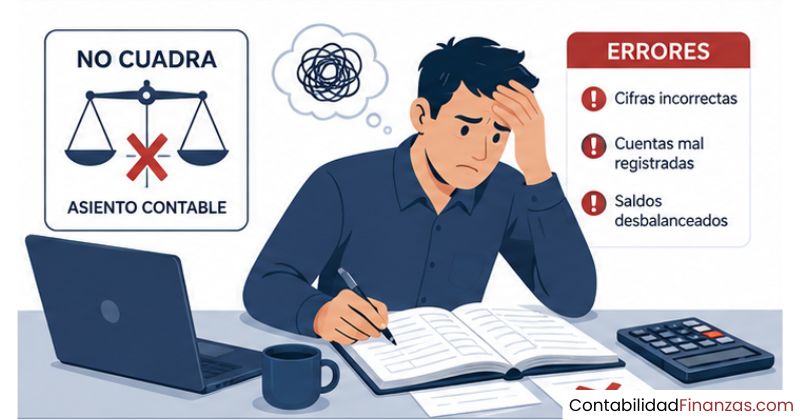
¿Qué significa que un asiento contable no cuadre?
La contabilidad por partida doble se basa en una regla sin excepciones: toda operación económica debe registrarse simultáneamente en el debe y en el haber, con importes que se igualen entre sí. Cuando eso no ocurre, el asiento queda descuadrado, lo que hace inválido ese registro y pone en entredicho la fiabilidad de toda la información contable que lo sigue.
Un asiento descuadrado no es simplemente un número mal puesto en una columna. Representa una ruptura en el equilibrio que sostiene todo el sistema contable. Cada vez que el debe y el haber no coinciden, la partida doble deja de cumplir su función, y los libros contables pierden coherencia desde ese punto en adelante.
La regla que nunca puede romperse: debe = haber
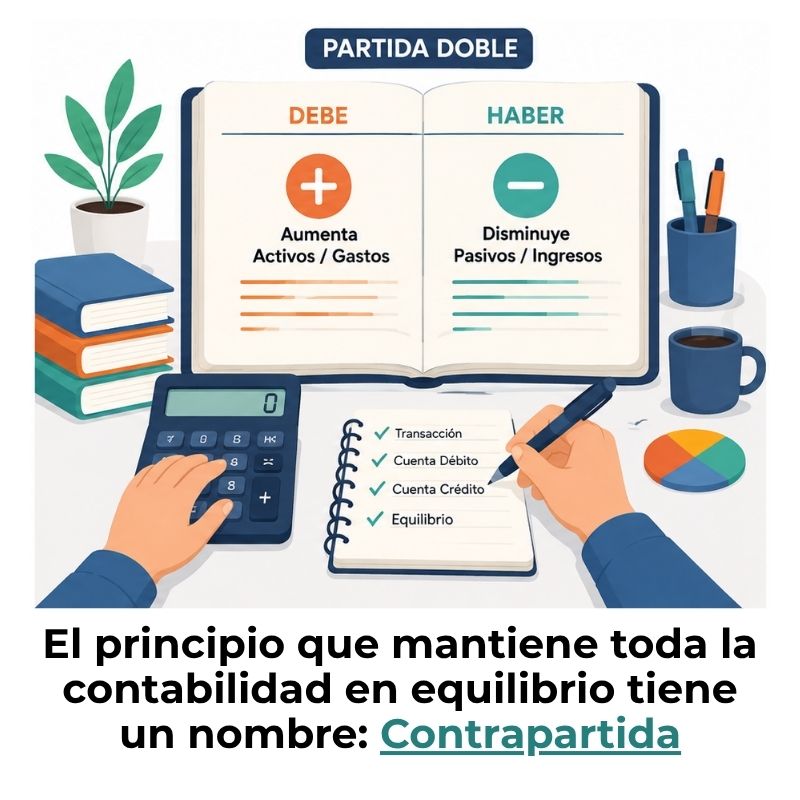
La contabilidad por partida doble establece que cada hecho económico afecta como mínimo a dos cuentas: una recibe el cargo en el debe y otra recibe el abono en el haber. La suma total del debe siempre tiene que ser igual a la suma total del haber. Esa igualdad no es opcional; es la condición que garantiza que el registro refleja correctamente la realidad económica de la operación.
Si el importe del debe supera al del haber, o viceversa, hay una diferencia sin justificación. Esa diferencia señala que falta registrar alguna cuenta, que un importe fue mal calculado o que se introdujo un dato en el lado incorrecto. En todos esos casos, el asiento está mal y debe corregirse antes de continuar con el resto de la contabilidad.
¿Cuándo se considera que un asiento está descuadrado?
Un asiento está descuadrado en el momento en que la suma de todos los importes anotados en el debe no coincide con la suma de todos los importes anotados en el haber. No importa si la diferencia es de un euro o de miles: cualquier desequilibrio convierte el asiento en inválido. La magnitud del error no reduce su gravedad desde el punto de vista contable.
Hay situaciones que pueden confundirse con un descuadre, pero que en realidad responden a otro tipo de error: usar una cuenta equivocada, registrar un importe en el periodo incorrecto o aplicar mal el IVA. Esos asientos pueden estar perfectamente cuadrados en términos de sumas y, aun así, reflejar una operación incorrecta. Por eso, que el debe iguale al haber es condición necesaria, aunque no suficiente.
¿Por qué no cuadra un asiento contable?
La mayoría de los descuadres tienen una causa concreta y localizable. Conocer las razones más frecuentes reduce el tiempo que se dedica a buscar el error y ayuda a establecer rutinas que los prevengan desde el primer registro. A continuación se presentan los tres grupos de causas que explican casi todos los casos de asientos descuadrados.
Errores aritméticos y de transcripción
El error más sencillo y más habitual es introducir un número incorrecto. Una cifra transpuesta, un cero de más o un importe copiado mal desde la factura son suficientes para que el asiento no cuadre. También ocurre cuando se suman columnas manualmente y se comete un error de cálculo, algo que en sistemas manuales o en hojas de cálculo sin fórmulas verificadas es frecuente.
Otro caso común es el de los «números espejo»: registrar 621 en lugar de 126, por ejemplo. El ojo los lee rápido y la diferencia pasa desapercibida en una primera revisión. Revisar los importes dígito a dígito frente al documento original es la forma más fiable de descartarlos.
Cuentas mal utilizadas o invertidas
Registrar un importe en el debe cuando debía ir en el haber, o viceversa, es otro error frecuente. Si una cuenta de activo se anota en el haber o una cuenta de pasivo se anota en el debe de forma errónea, el asiento puede cuadrar numéricamente, pero refleja una operación al revés. Este tipo de error no siempre genera un descuadre visible, pero sí produce un saldo incorrecto en las cuentas afectadas.
También ocurre cuando se elige una cuenta del plan contable que no corresponde a la naturaleza de la operación. Por ejemplo, registrar un gasto de suministros en una cuenta de material de oficina no descuadra el asiento, pero altera la clasificación de los gastos y puede afectar la información que se declara a Hacienda.
Importes incompletos: IVA y otros conceptos olvidados
Cuando se registra una factura de compra o de venta, el IVA debe aparecer en una cuenta separada. Olvidar incluir el IVA soportado o repercutido es una de las causas más comunes de descuadre, porque el importe total de la factura no coincide con la base imponible registrada. Basta con no añadir esa línea para que la suma del debe y la del haber se desequilibren.
Lo mismo ocurre con retenciones, descuentos, gastos adicionales de la operación o cualquier concepto que forme parte del importe total, pero que requiera una cuenta propia. Cada uno de esos elementos representa una línea adicional dentro del asiento, y omitir cualquiera rompe el equilibrio.
¿Qué consecuencias tiene un asiento descuadrado?
Un asiento que no cuadra no es solo un problema técnico puntual. Sus efectos se propagan hacia los estados financieros, el cierre contable y, en muchos casos, hacia las obligaciones fiscales de la empresa. Entender el alcance de ese impacto ayuda a comprender por qué detectar y corregir el error cuanto antes es tan importante.
Impacto en los estados financieros
El libro diario y el libro mayor son la base sobre la que se construyen el balance de situación y la cuenta de pérdidas y ganancias. Si hay un asiento descuadrado en algún punto del ejercicio, esa distorsión se arrastra hasta los estados financieros finales, que dejan de reflejar la situación real de la empresa. Eso significa que los datos con los que se toman decisiones —inversiones, financiación, reparto de beneficios— pueden no ser correctos.
Además, el descuadre puede impedir cerrar el ejercicio contable. Algunos sistemas de contabilidad bloquean directamente el proceso de cierre si detectan asientos sin cuadrar, lo que obliga a resolverlos antes de poder avanzar. En sistemas manuales o poco automatizados, el error puede pasar desapercibido durante más tiempo, lo que complica su corrección posterior.
Riesgo fiscal y sanciones de Hacienda
La contabilidad es la base sobre la que se calculan el IVA y el Impuesto sobre Sociedades. Un error en un asiento puede trasladarse directamente a la liquidación de impuestos, provocando que se declare más o menos de lo que corresponde. Si Hacienda detecta esas diferencias en una inspección, puede aplicar regularizaciones, recargos, intereses de demora y, en algunos casos, sanciones económicas.
El riesgo no desaparece si el error se produce de forma involuntaria. La administración tributaria evalúa el resultado final de las declaraciones, no la intención del contribuyente. Por eso, corregir cualquier descuadre antes de presentar las liquidaciones fiscales es siempre la opción más prudente.
¿Cómo detectar que un asiento no cuadra?
La detección temprana es la mejor defensa frente a los problemas que genera un asiento descuadrado. Existen varios mecanismos, tanto automáticos como manuales, que permiten localizar el error antes de que se propague al resto de la contabilidad. El más fiable de todos es el balance de comprobación o balance de sumas y saldos, que muestra de forma resumida los totales del debe y el haber de cada cuenta. Si esas columnas no coinciden en el total, hay al menos un asiento descuadrado.
Señales de alerta que indican un posible descuadre:
- El total del debe y el del haber en el balance de sumas y saldos no coinciden.
- El saldo de la cuenta de caja o del banco no coincide con el extracto bancario o el arqueo físico.
- El resultado del ejercicio en el balance difiere del que muestra la cuenta de pérdidas y ganancias.
- El software contable muestra un aviso de error o bloquea el guardado de un asiento.
- La conciliación bancaria presenta diferencias que no tienen justificación documental.
La conciliación bancaria mensual es otro método muy eficaz. Consiste en comparar los movimientos registrados en la contabilidad con los que aparecen en el extracto del banco. Si hay diferencias sin explicación, es probable que algún asiento tenga un error, ya sea de importe, de cuenta o de fecha. Realizarla al menos una vez al mes permite detectar los problemas con rapidez, cuando aún son fáciles de corregir.
¿Cómo corregir un asiento contable que no cuadra?
Una vez localizado el error, el siguiente paso es corregirlo de forma adecuada. El método a utilizar depende del momento en que se detecte el problema: si el asiento aún no ha sido guardado de forma definitiva, se puede modificar directamente. Si ya forma parte de los registros del ejercicio, la manera correcta de actuar es mediante un asiento de ajuste.
Lo que nunca debe hacerse es intentar compensar el error en el siguiente asiento sin documentarlo, o dejar el descuadre sin corregir con la idea de revisarlo más adelante. Esas prácticas dificultan la auditoría, complican el cierre contable y pueden generar nuevos errores que se suman al original. Puedes consultar los errores comunes al aplicar la partida doble para entender qué situaciones suelen generar más problemas y cómo anticiparlos.
El asiento de ajuste: qué es y cómo funciona
El asiento de ajuste es el mecanismo contable diseñado para corregir registros ya introducidos sin alterar el historial de movimientos. Consiste en crear un nuevo asiento que sea la imagen inversa del asiento erróneo, de modo que sus efectos se anulen mutuamente, y después registrar el asiento correcto. Este método deja trazabilidad de lo ocurrido, lo que es fundamental en cualquier sistema con requisito de auditoría.
Ejemplo de corrección mediante asiento de ajuste
Se registró una venta de 1.000 € pero por error solo se anotaron 800 € en el haber. El proceso de corrección sería:
| Paso | Descripción | Debe | Haber |
|---|---|---|---|
| 1 | Asiento inverso para anular el error | Ventas 800 € | Banco 800 € |
| 2 | Asiento correcto con el importe real | Banco 1.000 € | Ventas 1.000 € |
El resultado neto es el mismo que si se hubiera registrado correctamente desde el inicio, pero con trazabilidad de la corrección.
Pasos para corregir un error contable sin afectar otros registros
Antes de corregir cualquier asiento, lo primero es identificar con precisión el origen del error. Intentar corregir sin tener claro qué falló puede introducir errores adicionales. Saber si el problema es un importe mal transcrito, una cuenta equivocada o un concepto olvidado determina el tipo de corrección necesaria. También puedes apoyarte en el contenido sobre cómo cuadrar una partida doble para entender el proceso desde su base.
Una vez generado el asiento de ajuste y registrado el asiento correcto, es imprescindible volver a revisar el balance de sumas y saldos para confirmar que el descuadre ha desaparecido. También conviene documentar la corrección con la fecha en que se realizó y el motivo, especialmente si la contabilidad puede ser objeto de una auditoría o de una revisión fiscal posterior.
Errores que parecen descuadres, pero no lo son
No todos los problemas que aparecen en la revisión contable son descuadres en sentido estricto. Hay errores que hacen que la contabilidad «no cuadre» a nivel de resultado o de presentación, aunque el debe y el haber de cada asiento sean numéricamente iguales. Distinguirlos es importante para aplicar la solución correcta y no perder tiempo buscando un desequilibrio que no existe.
El caso más habitual es el de los errores de compensación: dos equivocaciones que coinciden en importe pero afectan a cuentas distintas. El asiento cuadra perfectamente —el debe iguala al haber—, pero los saldos de las cuentas son incorrectos. Este tipo de error no lo detecta el balance de sumas y saldos, y solo aparece cuando se revisan los movimientos de cada cuenta de forma individual.
¿Qué hace el software contable cuando un asiento no cuadra?
La mayoría de los programas de contabilidad modernos incluyen una validación automática que impide guardar un asiento en el que el debe y el haber no coincidan. El sistema bloquea el registro hasta que el asiento esté cuadrado, lo que actúa como una red de seguridad frente a los errores más evidentes. Esa protección evita que los descuadres más simples lleguen a contaminar los libros contables.
Sin embargo, el software no puede detectar todos los tipos de error. Si el importe es correcto, pero la cuenta está equivocada, el asiento cuadrará y el sistema lo aceptará sin ningún aviso. Lo mismo ocurre con errores de periodificación —registrar una operación en el mes incorrecto— o con el uso de cuentas genéricas en lugar de las específicas que corresponden a la operación. La herramienta informática complementa la revisión humana, pero no la sustituye.
Algunos programas también ofrecen informes de asientos descuadrados que permiten filtrar por periodos y detectar de forma masiva si existen registros pendientes de corrección antes del cierre. Usar esa funcionalidad de forma periódica —y especialmente antes del cierre del ejercicio— es una práctica que ahorra tiempo y reduce el riesgo de problemas al presentar las declaraciones fiscales. Para profundizar más en el tema, puedes revisar los distintos tipos de asientos contables y entender cómo se estructura cada uno según la operación que registra.
Preguntas frecuentes
¿Qué pasa si guardo un asiento contable sin que cuadre?
En la mayoría de los programas de contabilidad actuales, el sistema simplemente no te permitirá guardarlo: bloqueará el registro hasta que el debe y el haber sean iguales. Si trabajas con un sistema que sí lo permite —o con un libro manual—, el asiento quedará registrado con un desequilibrio que se trasladará al balance de sumas y saldos y, eventualmente, a los estados financieros. Ese error puede impedir cerrar correctamente el ejercicio contable y generar diferencias en las liquidaciones de impuestos.
¿Cómo sé cuál es la cuenta que está descuadrando mi asiento?
El punto de partida más eficaz es calcular la diferencia exacta entre la suma del debe y la suma del haber. Ese importe te da una pista directa: si coincide con alguna línea del asiento, es probable que esa línea esté duplicada o falte. Si la diferencia es divisible entre 9, puede tratarse de un número con los dígitos transpuestos. Revisar cada línea del asiento frente al documento original —factura, extracto o contrato— y verificar que tanto el importe como la cuenta corresponden a la operación suele ser suficiente para localizar el origen del problema.
¿Un asiento descuadrado puede afectar mi declaración de impuestos?
Sí, y de forma directa. La base imponible del IVA y del Impuesto sobre Sociedades se calcula a partir de los datos contables. Si un asiento descuadrado altera los ingresos o los gastos registrados, esas diferencias acaban reflejándose en las declaraciones. Si Hacienda detecta que los importes declarados no coinciden con los libros contables durante una inspección, puede exigir regularizaciones, aplicar recargos e intereses de demora y, dependiendo de la magnitud, imponer sanciones.
¿Se puede modificar un asiento contable ya registrado?
Depende del sistema y del momento. Algunos programas permiten editar el asiento directamente si el periodo contable no está cerrado, aunque esa opción no es recomendable cuando existe un requisito de trazabilidad o auditoría. La práctica más aceptada es crear un asiento inverso que anule el error y después registrar el asiento correcto. Ese método deja constancia de la corrección, con su fecha y su motivo, lo que resulta más transparente y más fácil de justificar ante cualquier revisión posterior.
¿Qué diferencia hay entre un asiento descuadrado y un asiento mal contabilizado?
Un asiento descuadrado es aquel en el que la suma del debe no iguala a la suma del haber: hay un desequilibrio numérico evidente. Un asiento mal contabilizado, en cambio, puede estar perfectamente cuadrado —el debe y el haber coinciden— pero refleja una operación incorrecta: la cuenta utilizada no es la adecuada, el importe está en el periodo equivocado o el concepto no corresponde a la operación registrada. El primero se detecta de forma inmediata con el balance de sumas y saldos; el segundo requiere una revisión más detallada de cada movimiento y de los documentos que lo respaldan.
¿Cuánto tiempo tengo para corregir un error en un asiento contable?
No existe un plazo fijo universal, pero la recomendación general es corregir cualquier error cuanto antes, preferiblemente dentro del mismo ejercicio contable en que se produjo. Cuando el error afecta a un ejercicio ya cerrado y las cuentas anuales ya han sido formuladas, la corrección se debe registrar en el ejercicio en curso con abono o cargo a la cuenta de reservas, dependiendo de si el error aumentaba o reducía el patrimonio. Si el error tiene impacto fiscal, puede ser necesario presentar una declaración complementaria o rectificativa ante la administración tributaria.
¿El balance de comprobación detecta todos los errores contables?
No. El balance de comprobación o de sumas y saldos detecta los desequilibrios numéricos entre el debe y el haber, es decir, los descuadres en sentido estricto. Sin embargo, no puede identificar errores de compensación —dos equivocaciones del mismo importe que se anulan mutuamente—, errores de cuenta —usar una cuenta incorrecta con el importe correcto—, ni errores de periodificación —registrar una operación en un periodo que no le corresponde—. Para detectar esos casos se necesita revisar el mayor de cada cuenta, comparar con los documentos de origen y realizar conciliaciones periódicas.
Conclusión
Cuando un asiento contable no cuadra, el problema va más allá de un número mal anotado: rompe el equilibrio que sostiene todo el sistema de partida doble y pone en riesgo la fiabilidad de los estados financieros, el cierre del ejercicio y las obligaciones fiscales. Entender por qué ocurre ese desequilibrio y qué consecuencias tiene es el primer paso para manejarlo con seguridad.
Aplicar una rutina de revisión periódica —conciliaciones bancarias, balance de sumas y saldos, revisión de asientos antes del cierre— te permite detectar cualquier descuadre antes de que se convierta en un problema mayor. Cuando el error ya existe, el asiento de ajuste es tu herramienta: anula el registro incorrecto, introduce el correcto y deja trazabilidad de todo el proceso.
La contabilidad se construye asiento a asiento, y cada registro bien hecho refuerza la solidez de toda la información financiera. Si quieres seguir aprendiendo sobre estos fundamentos, en este sitio web encontrarás contenido claro y práctico que te acompañará en cada etapa de ese aprendizaje.
También te puede interesar:
Ventajas y desventajas de la partida doble
El método de partida doble: El secreto detrás de cada asiento

Diferencia entre asiento simple y compuesto

¿Qué es la partida doble en contabilidad?
Estructura de un asiento compuesto en contabilidad
Software gratuito para partida doble
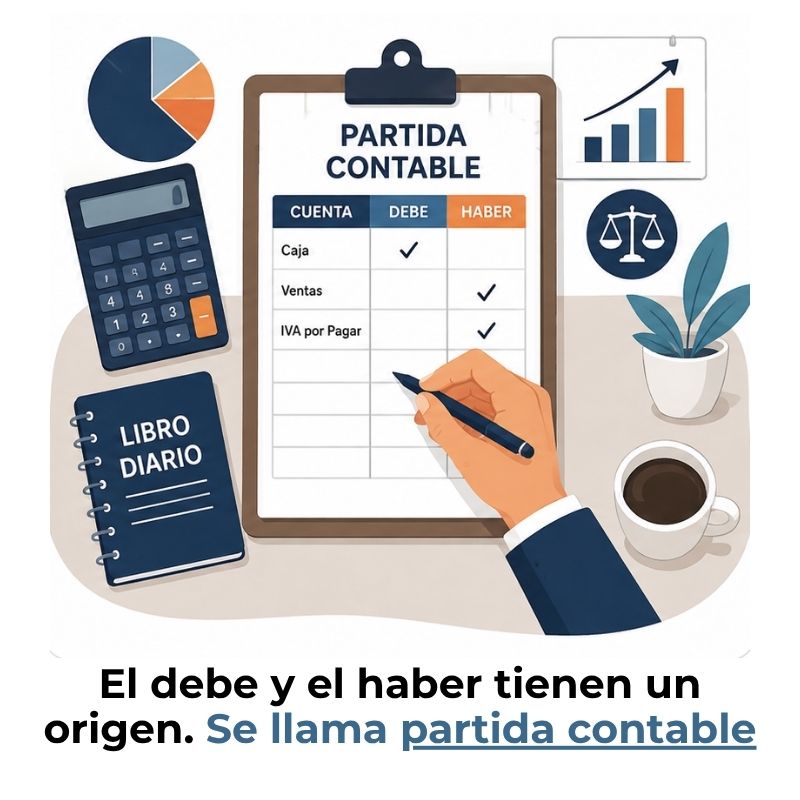
¿Qué es una partida contable y cómo funciona?