Cuadrar una partida doble significa que la suma de los importes anotados en el debe es exactamente igual a la suma de los anotados en el haber. Cuando eso no ocurre, hay un error en el registro que debes localizar y corregir. En este artículo vas a aprender cómo funciona ese equilibrio, por qué se rompe y qué pasos seguir para que tus asientos cierren siempre correctamente.
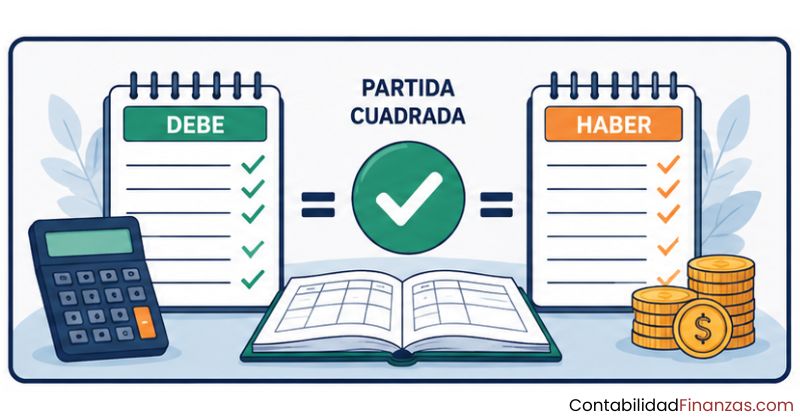
¿Qué significa que una partida doble esté cuadrada?
Una partida doble está cuadrada cuando la suma de todos los importes registrados en el debe es exactamente igual a la suma de todos los importes registrados en el haber. Este equilibrio no es opcional ni decorativo: es la condición mínima que debe cumplir cualquier asiento contable para ser válido. Si los dos lados no coinciden, el registro tiene un error y no puede usarse para elaborar ningún estado financiero.
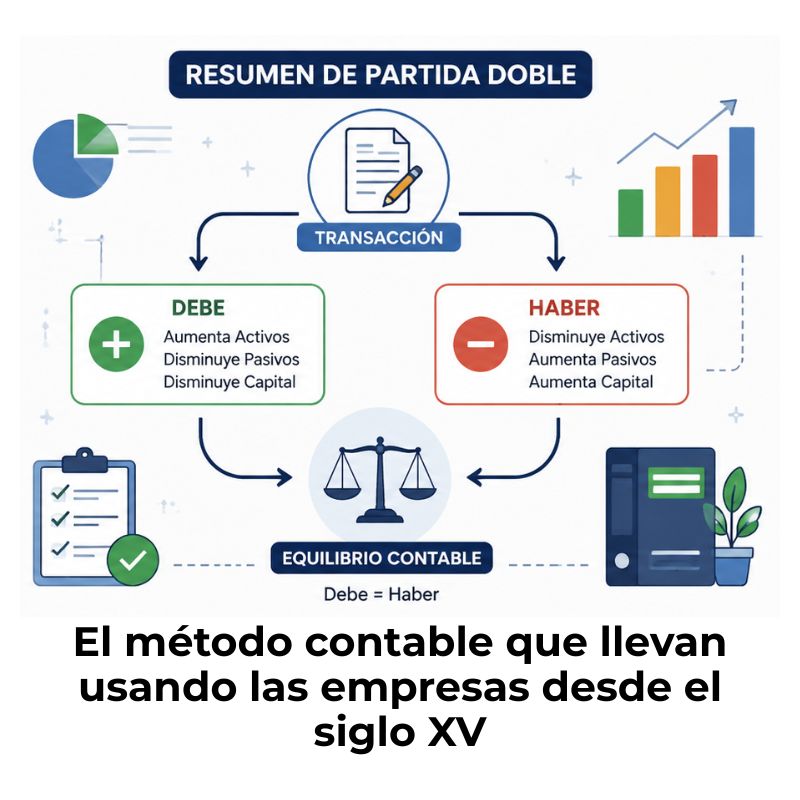
Este principio tiene nombre propio: la partida doble. Cada vez que registras una operación económica, esta afecta al menos a dos cuentas distintas. Una recibe el importe (debe) y otra lo entrega (haber). No existe ninguna excepción a esta regla: toda transacción, sin importar su naturaleza, genera siempre este doble movimiento.
La ecuación contable que lo explica todo
Detrás del concepto de cuadrar un asiento hay una ecuación que lo sostiene todo: Activo = Pasivo + Patrimonio neto. Esta relación debe mantenerse en equilibrio en todo momento. Cada vez que registras una operación y el debe iguala al haber, estás preservando automáticamente ese equilibrio en los libros de la empresa.
Si compras un equipo pagando en efectivo, el activo (equipo) sube y otro activo (caja) baja en el mismo importe. La ecuación no cambia su total: simplemente redistribuye los valores dentro del mismo lado. El equilibrio siempre se conserva, y eso es exactamente lo que hace que la partida doble sea tan poderosa como herramienta de control.
Debe y haber: el equilibrio que nunca debe romperse
El debe y el haber no son conceptos de «entrada» y «salida» de dinero en sentido literal. Son las dos columnas de cualquier cuenta contable, y su función depende del tipo de cuenta que estés usando. Lo que determina si un importe va al debe o al haber es la naturaleza de la cuenta y el efecto que la operación produce sobre ella, no el movimiento físico del dinero.
«No hay deudor sin acreedor, ni acreedor sin deudor»: el principio clásico de la partida doble que resume en una sola frase por qué cada asiento siempre tiene dos partes inseparables.
Pasos para cuadrar una partida doble correctamente
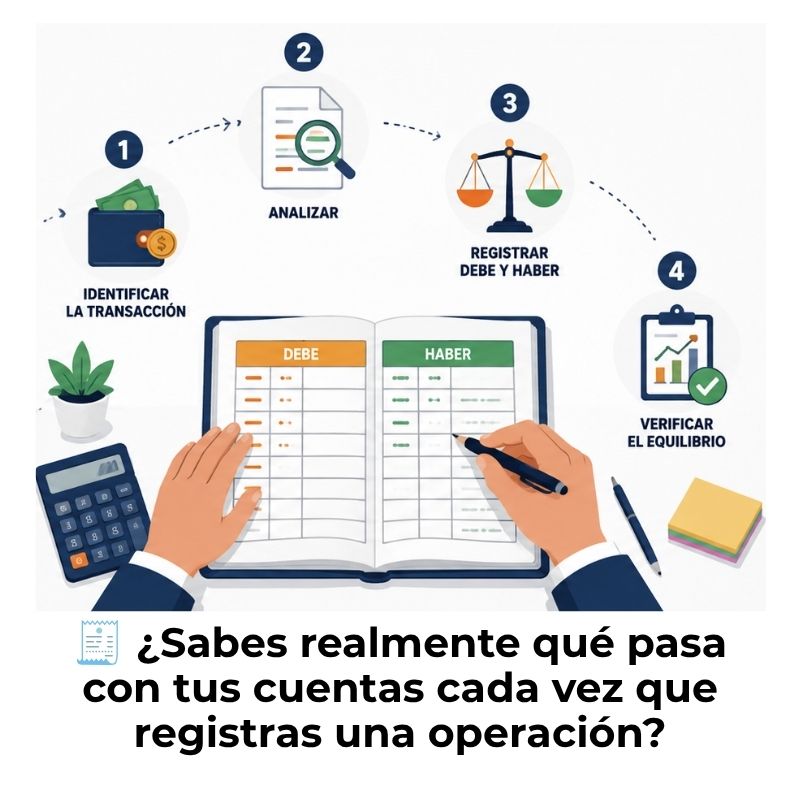
Cuadrar un asiento de forma correcta no depende de la suerte ni de años de experiencia. Depende de seguir un proceso ordenado en el que cada decisión se toma sobre la anterior. Si respetas este orden, la probabilidad de cometer errores cae drásticamente desde el primer registro que hagas.
Paso 1 — Identifica la operación y las cuentas implicadas
El primer paso no es técnico: es de comprensión. Antes de tocar ningún número, tienes que entender qué ha pasado en términos económicos. ¿Qué ha recibido la empresa y qué ha entregado a cambio? Esa pregunta te da directamente las cuentas que van a intervenir en el asiento. Si la empresa ha comprado mercancía pagando en efectivo, tienes dos elementos: mercancía que entra y dinero que sale.
Una misma operación puede involucrar dos, tres o más cuentas. Lo importante es que ninguna quede fuera, porque cada elemento de la transacción necesita su propia cuenta. Omitir una es la causa más frecuente de que el asiento no cuadre al final.
Paso 2 — Determina qué va al debe y qué va al haber
Esta es la decisión técnica clave de todo el proceso. Para tomarla correctamente, necesitas saber a qué grupo pertenece cada cuenta. Las cuentas de activo y las de gasto aumentan por el debe y disminuyen por el haber. Las cuentas de pasivo, patrimonio neto e ingreso funcionan al revés: aumentan por el haber y disminuyen por el debe.
Paso 3 — Verifica que los importes de ambos lados coincidan
Una vez que has colocado todos los importes, llega el momento de la verificación. Suma el total del debe y el total del haber de forma independiente. Si las dos sumas son idénticas, el asiento cuadra y está listo para registrarse. Esta comprobación parece obvia, pero es el paso que más personas omiten cuando llevan prisa, y es exactamente donde los errores se cuelan sin avisar.
Si los totales no coinciden, no sigas registrando. Detente y localiza el error en ese momento. Continuar con un asiento descuadrado arrastra el problema a todos los registros siguientes y dificulta enormemente la localización del fallo cuando intentas cerrar el periodo contable semanas o meses después.
Paso 4 — Revisa el asiento en el libro mayor
Registrar el asiento en el libro diario es solo la primera parte del trabajo. El segundo paso es trasladar cada movimiento a la cuenta correspondiente del libro mayor. Allí es donde se acumulan los saldos de cada cuenta a lo largo del tiempo. Si el traslado al mayor se hace con un importe incorrecto o en la cuenta equivocada, el asiento original puede estar cuadrado y, aun así, generar un desequilibrio posterior.
Revisa que el importe debitado en el diario queda registrado en el debe de la cuenta del mayor, y que el importe acreditado queda en su haber. Esta verificación cruzada entre diario y mayor es lo que garantiza que el equilibrio del asiento se mantiene en toda la cadena contable, desde el primer registro hasta el balance final.
¿Por qué no cuadra mi partida doble?
Cuando un asiento no cuadra, el motivo casi siempre cae dentro de un conjunto reducido de errores. Conocerlos de antemano te permite ir directamente al origen del problema en lugar de revisar todo desde cero. La mayoría de los descuadres tienen solución en menos de cinco minutos si sabes exactamente dónde mirar.
Antes de revisar los errores comunes al aplicar la partida doble en detalle, conviene entender que estos fallos suelen producirse en tres momentos concretos: al anotar el importe, al clasificar la cuenta o al decidir en qué columna va cada movimiento. Identificar en cuál de los tres fallas te ahorra mucho tiempo.
Importe mal anotado o en el lado equivocado
Este es el error más frecuente y, a la vez, el más fácil de detectar. Ocurre cuando escribes un importe distinto al real —por un dígito cambiado, una coma decimal mal puesta o una cifra transcrita con error— o cuando colocas el importe correcto pero en la columna incorrecta. Un importe en el lado equivocado genera una diferencia doble: el lado donde debería estar queda corto y el lado incorrecto queda largo por el mismo valor.
Si la diferencia entre el debe y el haber es divisible entre dos, hay muchas posibilidades de que el error sea precisamente ese: un importe colocado en el lado contrario. Divide la diferencia entre dos y busca ese valor en tus registros. En la mayoría de los casos, ahí está el fallo.
Cuenta omitida en el asiento
Algunas operaciones implican más de dos cuentas. Una compra con IVA, por ejemplo, genera al menos tres: la cuenta del bien adquirido, la cuenta de IVA soportado y la cuenta de pago. Si olvidas registrar una de ellas, el asiento queda incompleto y, casi con certeza, descuadrado. La diferencia que aparece coincide exactamente con el importe de la cuenta que falta.
Para evitar este error, repasa mentalmente cada elemento de la operación antes de cerrar el asiento: ¿qué entra?, ¿qué sale?, ¿hay algún impuesto o comisión involucrado? Cada elemento que puedas nombrar necesita su propia cuenta en el registro. Si un elemento no tiene cuenta asignada, el asiento está incompleto.
Confusión entre el tipo de cuenta y su naturaleza
Este error es más conceptual que aritmético. Sucede cuando clasificas mal una cuenta —por ejemplo, tratas un gasto como si fuera un pasivo— y la colocas en la columna incorrecta. El resultado es un asiento que puede cuadrar numéricamente, pero que refleja una realidad económica completamente distinta a la operación real.
Es el error más difícil de detectar porque el balance de comprobación no lo detecta: los totales cuadran, pero las cuentas utilizadas son incorrectas. La única forma de evitarlo es tener clara la naturaleza de cada tipo de cuenta antes de registrar, no después. Memorizar qué cuentas aumentan por el debe y cuáles por el haber es el fundamento sobre el que se sostiene todo lo demás.
Ejemplo práctico de partida doble cuadrada
Nada explica mejor la partida doble que un ejemplo real con números. Imagina que una empresa compra una impresora por valor de 800 € y la paga en efectivo. La operación involucra dos elementos: un bien que entra (la impresora) y dinero que sale (caja). Cada uno de esos elementos necesita su cuenta.
La impresora es material inmovilizado, una cuenta de activo que aumenta. Por tanto, su importe (800 €) va al debe. La caja es también una cuenta de activo, pero disminuye porque estamos pagando. Una cuenta de activo que disminuye va al haber. El resultado es un asiento donde el debe suma 800 € y el haber suma 800 €: la partida doble cuadra perfectamente.
Ahora amplía el mismo ejemplo: la empresa compra la impresora por 800 €, pero en lugar de pagar todo en efectivo, paga 500 € en caja y deja 300 € pendientes con el proveedor. Ahora intervienen tres cuentas. El asiento sigue cuadrando porque la suma de los haberes (500 + 300) es igual al debe (800 €). La partida doble admite varios movimientos en cada columna, siempre que los totales coincidan.
¿Cómo verificar que todos tus asientos cuadran?
Verificar un asiento aislado es sencillo: sumas debe y haber y compruebas que coinciden. El reto aparece cuando tienes decenas de asientos registrados a lo largo de un mes y necesitas confirmar que el conjunto de tu contabilidad está en equilibrio. Para eso existe una herramienta específica que trabaja sobre el total de todos los movimientos acumulados. Entender cómo funciona esa herramienta es parte de aprender a aplicar correctamente los tipos de asientos contables.
El balance de comprobación como herramienta de control
El balance de comprobación es un documento que recoge los saldos de todas las cuentas del libro mayor al final de un periodo. Su objetivo es simple: confirmar que la suma total de todos los débitos registrados es igual a la suma total de todos los créditos. Si las dos columnas cuadran, la contabilidad del periodo está matemáticamente en equilibrio.
Sin embargo, hay una limitación importante que conviene tener clara. El balance de comprobación detecta errores aritméticos, pero no errores de clasificación. Si has registrado un gasto en una cuenta de pasivo con el importe correcto, el balance cierra perfectamente, aunque el asiento sea incorrecto. Por eso, el equilibrio numérico es condición necesaria pero no suficiente para garantizar la calidad del registro.
Señales de que tu contabilidad está en equilibrio
Más allá del balance de comprobación, hay indicadores prácticos que te confirman que tu contabilidad funciona correctamente. El más directo es que el activo del balance general coincida siempre con la suma del pasivo y el patrimonio neto. Esa igualdad no puede obtenerse si hay asientos descuadrados en los registros que alimentan ese balance.
Otro indicador útil es que los saldos de las cuentas de activo sean positivos y los de las cuentas de pasivo también lo sean, salvo en situaciones específicas con saldos contrarios justificados. Un saldo negativo en una cuenta de activo o positivo en una de gasto generalmente señala que algo fue registrado al revés en algún momento del periodo.
Preguntas frecuentes
¿Qué pasa si el debe y el haber no coinciden en un asiento?
Cuando el debe y el haber no coinciden, el asiento está descuadrado y no puede registrarse como válido. Esto significa que hay un error en alguno de los elementos del registro: puede ser un importe mal anotado, una cuenta colocada en la columna incorrecta o un movimiento que quedó sin registrar. Debes localizar y corregir el error antes de continuar con cualquier otro registro, ya que un asiento descuadrado arrastra el desequilibrio a todos los registros posteriores y dificulta enormemente el cierre contable del periodo.
¿Puede un asiento cuadrar y aun así estar mal registrado?
Sí, y es uno de los aspectos más importantes que debes entender sobre la partida doble. Que el debe sea igual al haber solo garantiza que no hay un error aritmético en ese asiento concreto. Pero si has usado cuentas incorrectas —por ejemplo, registrar un gasto en una cuenta de pasivo con el mismo importe— el asiento cuadra numéricamente, aunque la operación económica esté mal reflejada. El balance de comprobación no detecta este tipo de error; solo lo detecta una revisión manual de cada asiento y su correspondencia con la operación real.
¿Cuántas cuentas puede tener un asiento contable?
Un asiento contable puede tener tantas cuentas como sean necesarias para reflejar correctamente la operación, siempre que la suma total del debe siga siendo igual a la suma total del haber. Un asiento con solo dos cuentas —una en el debe y otra en el haber— se llama asiento simple. Cuando intervienen más de dos cuentas, ya sea con varios movimientos en el debe, en el haber o en ambos, se denomina asiento compuesto. No hay un límite máximo de cuentas, pero cuantas más intervengan, más importante es verificar que los totales cuadren antes de cerrar el registro.
¿Qué es el balance de comprobación y para qué sirve?
El balance de comprobación es un documento de control que reúne los saldos de todas las cuentas del libro mayor al cierre de un periodo. Su función principal es verificar que la suma de todos los saldos deudores (debe) coincide con la suma de todos los saldos acreedores (haber). Si las dos columnas coinciden, la contabilidad del periodo está matemáticamente en equilibrio. Es el primer filtro que permite detectar errores aritméticos antes de elaborar los estados financieros finales, aunque no detecta errores de clasificación ni de uso incorrecto de cuentas.
¿Cómo se corrige un asiento contable que no cuadra?
La forma correcta de corregir un asiento incorrecto o descuadrado depende del momento en que se detecta el error. Si el error se identifica antes de cerrar el periodo, lo más habitual es preparar un asiento de corrección que anule el registro erróneo y lo sustituya por el correcto. Nunca se deben borrar ni tachar los asientos originales, ya que el libro diario es un registro cronológico que debe conservar la trazabilidad de todos los movimientos. La corrección siempre se hace hacia delante, con nuevos asientos, no alterando los anteriores.
¿Cuál es la diferencia entre debe y haber en contabilidad?
El debe y el haber son las dos columnas de cualquier cuenta contable. No representan conceptos de entrada y salida de dinero en sentido literal, sino las dos posiciones en las que puede registrarse un movimiento. La función de cada columna depende de la naturaleza de la cuenta: en las cuentas de activo y gasto, el debe registra los aumentos; en las de pasivo, patrimonio e ingreso, lo hace el haber. Esta dualidad es el núcleo de la partida doble y el motivo por el que cualquier operación siempre genera dos efectos contables de signo contrario. Puedes profundizar en este sistema leyendo sobre la contabilidad por partida doble desde sus fundamentos.
¿Qué cuentas aumentan por el debe y cuáles por el haber?
Las cuentas de activo y las cuentas de gasto aumentan por el debe y disminuyen por el haber. Las cuentas de pasivo, patrimonio neto e ingreso funcionan de forma opuesta: aumentan por el haber y disminuyen por el debe. Memorizar esta regla es el punto de partida para decidir correctamente en qué columna va cada importe antes de registrar cualquier asiento. Si tienes dudas sobre una cuenta concreta, primero identifica a qué grupo pertenece y después aplica la regla correspondiente.
Conclusión
Cuadrar una partida doble se reduce a un principio que nunca cambia: la suma de lo que anotas en el debe debe ser exactamente igual a la suma de lo que anotas en el haber. Cuando ese equilibrio existe, el asiento es válido. Cuando no existe, hay un error que localizar y corregir antes de seguir adelante. Entender ese principio es la base de todo el registro contable.
Para aplicarlo bien en la práctica, sigue el proceso en orden: identifica la operación, clasifica cada cuenta por su naturaleza, asigna los importes a la columna correcta y verifica los totales antes de cerrar el asiento. Si algo no cuadra, los errores más frecuentes están en importes mal anotados, cuentas colocadas al lado incorrecto o movimientos que quedaron sin registrar. Con ese mapa de errores claro, encontrar el fallo se convierte en algo mecánico y rápido.
La partida doble tiene más lógica de lo que parece a primera vista, y cada asiento que resuelves correctamente consolida ese entendimiento un poco más. Si quieres seguir avanzando en este tema, en este sitio web encontrarás más contenidos que te ayudarán a dominar el registro contable desde cero con la misma claridad.
También te puede interesar:
Manual de partida doble
Estructura de un asiento compuesto en contabilidad
¿Qué es un asiento compuesto y cuándo se usa?
Aplicaciones móviles para practicar partida doble
Ejercicios de partida doble resueltos
Resumen de partida doble: El método que no falla
Caso práctico de partida doble paso a paso