La partida doble es el método contable que garantiza que cada operación económica quede registrada en al menos dos cuentas: una en el debe y otra en el haber, siempre por el mismo importe. En este manual encontrarás cómo funciona ese principio, qué tipos de cuentas existen, cómo se elaboran los asientos y qué errores evitar, con ejemplos reales que te ayudarán a aplicarlo desde el primer día.
¿Qué es la partida doble y cómo funciona?
La partida doble es el sistema contable sobre el que se apoya toda la contabilidad moderna. Su regla es tan clara como inflexible: cada operación económica afecta a un mínimo de dos cuentas, y la suma del debe siempre debe coincidir con la suma del haber. No existe excepción a esta norma. Si los dos lados no cuadran, el registro tiene un error que hay que corregir antes de continuar.
Este equilibrio no es arbitrario. Responde a una realidad financiera concreta: cuando una empresa recibe algo, siempre cede algo a cambio. Cuando entra dinero en caja, sale de algún sitio. Cuando se adquiere un bien, se genera una deuda o disminuye otro activo. La partida doble captura esa dualidad en cada anotación contable, y por eso ofrece una imagen fiel de la situación financiera de cualquier negocio.
El principio que sostiene toda la contabilidad moderna
El fundamento de la partida doble es filosóficamente sencillo: no existe deudor sin acreedor. Cada vez que alguien recibe un valor, alguien lo ha cedido. Este principio, sistematizado por Luca Pacioli en el siglo XV, sigue siendo la base de cualquier sistema contable utilizado hoy, desde una pequeña tienda hasta una empresa multinacional. Conocerlo es el primer paso para entender cómo se construye la información financiera.
Lo que hace tan robusto a este sistema es su capacidad de autodetección de errores. Si tras registrar todas las operaciones del día el debe no coincide con el haber, el propio desequilibrio señala que hay un fallo en algún asiento. Eso convierte a la partida doble en un mecanismo de control interno incorporado, sin necesidad de herramientas adicionales para detectar inconsistencias básicas.
La ecuación contable: activo = pasivo + patrimonio
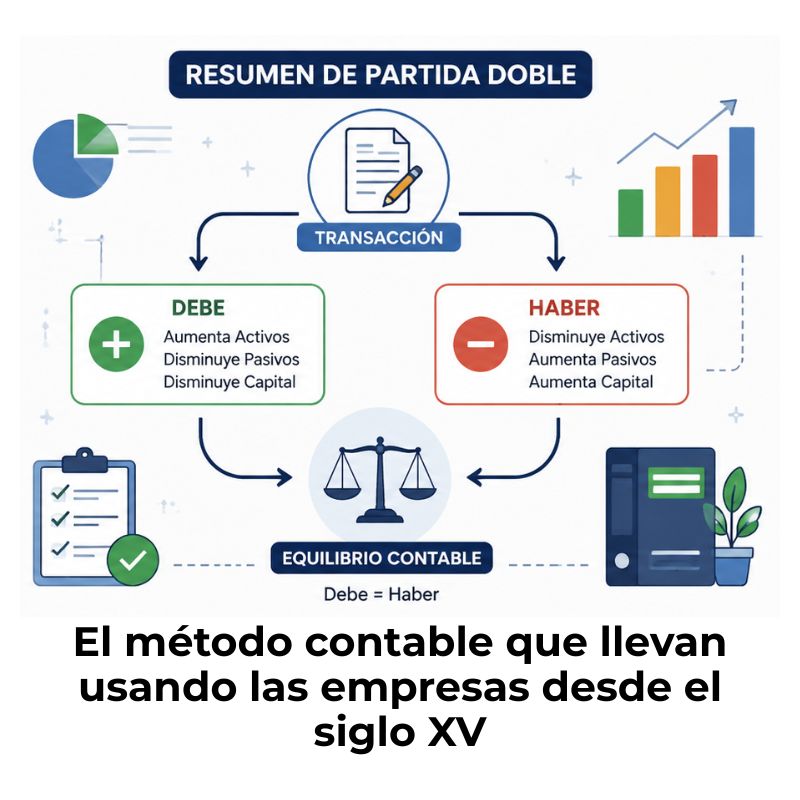
Detrás de cada asiento existe una ecuación que nunca se rompe: Activo = Pasivo + Patrimonio neto. Todo lo que posee la empresa (activo) está financiado por deudas con terceros (pasivo) o por recursos propios (patrimonio). Cuando se registra una operación bajo el principio de partida doble, esta ecuación permanece en equilibrio porque cualquier cambio en un elemento tiene su contrapartida en otro.
«La ecuación contable no es un recurso técnico: es el reflejo matemático de la realidad económica de cualquier organización, grande o pequeña.»
Comprender esta ecuación te permite interpretar un balance de situación con otra perspectiva. Cada cifra que ves allí es el resultado acumulado de miles de asientos registrados bajo la partida doble. Si la ecuación cuadra, la contabilidad refleja fielmente la situación financiera del negocio; si no cuadra, hay un error que invalida todos los informes derivados de ella.
Elementos clave del sistema de partida doble
Para aplicar la partida doble correctamente, es necesario conocer los componentes que intervienen en cada registro. No basta con saber que hay un debe y un haber; hay que entender qué tipo de cuenta ocupa cada posición y por qué. La naturaleza de la cuenta determina en qué lado se anota cada movimiento, y ese es el conocimiento que diferencia a quien registra bien de quien comete errores sistemáticos.
El debe y el haber: qué representan realmente
El debe y el haber no significan «gasto» e «ingreso», como mucha gente asume al comenzar. Son simplemente las dos columnas de cualquier cuenta contable: la izquierda (debe) y la derecha (haber). Lo que cada columna representa depende exclusivamente del tipo de cuenta que se está usando, no del sentido económico de la operación en sí misma. Este malentendido es el origen de la mayoría de los errores en los primeros asientos.
Tipos de cuentas y cómo se comportan
Las cuentas contables se agrupan en cinco tipos principales. Cada uno tiene una regla propia sobre cómo aumenta y cómo disminuye. Aprender ese comportamiento es lo que permite decidir, ante cualquier operación, en qué columna va cada cuenta. Memorizar estas reglas ahorra tiempo y reduce errores desde el primer asiento.
¿Cómo se registra un asiento contable con partida doble?
Un asiento contable es el registro individual de una operación económica en el libro diario. Cada asiento contiene la fecha, las cuentas afectadas, los importes del debe y del haber, y una breve descripción del concepto. La condición que hace válido cualquier asiento es que el total del debe sea idéntico al total del haber. Si esa condición no se cumple, el asiento es incorrecto y debe corregirse antes de registrar el siguiente.
Pasos para elaborar un asiento correctamente
¿Qué ocurrió exactamente? ¿Es una compra, una venta, un cobro, un pago de nómina? Describir la operación con precisión es el punto de partida.
Toda operación afecta al menos a dos cuentas. Identifica cuáles y clasifica cada una según su tipo: activo, pasivo, patrimonio, ingreso o gasto.
Según si la cuenta aumenta o disminuye en esa operación, decide si va al debe o al haber. El tipo de cuenta define la columna, no la intuición.
Escribe el importe en la columna correcta de cada cuenta. Suma el debe y el haber por separado. Si coinciden, el asiento está bien. Si no, vuelve al paso anterior.
Anota la fecha de la operación y una descripción clara del concepto. Este registro cronológico en el libro diario deja trazabilidad de cada movimiento económico.
Asientos simples y asientos compuestos
No todos los asientos tienen la misma estructura. Según el número de cuentas que intervienen, se clasifican en dos categorías. Conocer esta distinción evita confusiones cuando una operación afecta a más de dos conceptos al mismo tiempo, como sucede con el pago de una factura que incluye el precio base y el impuesto sobre el valor añadido.
Asiento simple
Intervienen exactamente dos cuentas: una en el debe y otra en el haber. Es el tipo más habitual en operaciones directas como un cobro en efectivo o el pago de un gasto menor.
Asiento compuesto
Participan más de dos cuentas. El total del debe sigue siendo igual al total del haber, pero el importe se distribuye entre varias cuentas en uno o ambos lados del asiento.
Ejemplos prácticos de partida doble
La mejor forma de consolidar el conocimiento teórico es ver cómo se aplica la partida doble en operaciones reales. A continuación se muestran tres casos frecuentes en cualquier negocio, con su correspondiente asiento contable, para que puedas ver exactamente cómo se llena cada columna y por qué. Cada ejemplo sigue la misma lógica: identificar las cuentas, clasificarlas y verificar que el debe es igual al haber.
Compra de mercadería al contado
Una empresa compra mercadería por valor de 2.000 € y paga en efectivo en el acto. En este caso, la cuenta de Mercaderías (activo) aumenta, porque entran bienes al almacén; y la cuenta de Caja (activo) disminuye, porque sale dinero. Aunque ambas son cuentas de activo, el movimiento es opuesto: una sube y la otra baja, manteniendo el equilibrio.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 01/06/2025 | Mercaderías | 2.000,00 | |
| Caja | 2.000,00 | ||
| Compra de mercadería al contado | 2.000,00 | 2.000,00 | |
Venta de servicios a crédito
Una empresa presta un servicio por valor de 1.500 € y el cliente pagará en 30 días. El ingreso se reconoce en el momento de la prestación del servicio, no cuando se cobra. Por eso, la cuenta de Clientes (activo) aumenta, porque la empresa tiene un derecho de cobro; y la cuenta de Ingresos por servicios aumenta en el haber, reflejando que se ha generado un ingreso real, aunque aún no se haya recibido el dinero.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 05/06/2025 | Clientes | 1.500,00 | |
| Ingresos por servicios | 1.500,00 | ||
| Venta de servicios a crédito a 30 días | 1.500,00 | 1.500,00 | |
Pago de nómina
La empresa paga la nómina de sus empleados por un total de 3.200 €, transferido directamente desde la cuenta bancaria. Aquí intervienen dos cuentas: Gastos de personal (gasto) aumentan en el debe, ya que la empresa incurre en un coste; y Bancos (activo) disminuye en el haber, porque sale dinero de la cuenta corriente. El asiento refleja fielmente el impacto económico del pago.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 30/06/2025 | Gastos de personal | 3.200,00 | |
| Bancos | 3.200,00 | ||
| Pago de nómina mensual por transferencia bancaria | 3.200,00 | 3.200,00 | |
El libro diario y el libro mayor en la partida doble
El libro diario y el libro mayor son los dos registros contables fundamentales en cualquier sistema basado en la partida doble. Aunque trabajan con la misma información, cumplen funciones distintas y se complementan de forma directa. Entender cómo se relacionan te da una visión completa del flujo de la información contable, desde la operación individual hasta el resumen por cuenta. Puedes profundizar más sobre la partida contable como unidad básica de este proceso.
El libro diario registra cada asiento en orden cronológico, tal como ocurren las operaciones. Es el historial completo de la actividad económica del negocio, anotada día a día. El libro mayor, en cambio, agrupa todos los movimientos de una misma cuenta en un solo lugar, lo que permite ver de un vistazo cuánto ha entrado y cuánto ha salido de cada cuenta a lo largo del tiempo.
Cómo se trasladan los asientos al libro mayor
El proceso de trasladar los asientos del diario al mayor se llama mayorización. Consiste en tomar cada cuenta que aparece en un asiento y anotarla en su hoja correspondiente del libro mayor. El importe del debe del asiento se traslada al debe de la cuenta en el mayor, y lo mismo ocurre con el haber. Al final del período, la diferencia entre el debe y el haber de cada cuenta en el mayor da su saldo, que es el valor real de esa cuenta en ese momento.
Errores frecuentes al aplicar la partida doble
Incluso con los conceptos claros, hay errores que se repiten con mucha frecuencia, especialmente cuando se empieza a registrar asientos sin práctica previa. Conocerlos de antemano es la mejor forma de evitarlos. La mayoría no proviene de ignorancia, sino de confundir el comportamiento de una cuenta o de saltarse la verificación del equilibrio. Detectarlos a tiempo ahorra horas de revisión posterior.
Partida doble en la práctica empresarial
La partida doble no es un ejercicio académico. En la práctica, cada decisión económica de una empresa queda registrada mediante este sistema, desde el pago de un alquiler hasta la amortización de un préstamo bancario. Sin la partida doble sería imposible construir un balance de situación, una cuenta de resultados o cualquier otro informe financiero fiable. Su aplicación sistemática es lo que convierte los datos dispersos en información útil para tomar decisiones.
El sistema también cumple una función legal. La normativa contable de la mayoría de los países exige que las empresas lleven sus libros bajo el método de partida doble. Conocer los 7 principios de la partida doble te ayuda a entender el marco teórico que respalda esta obligación y la lógica detrás de cada regla de registro.
Las empresas de mayor tamaño utilizan software especializado que automatiza el registro y aplica las reglas de la partida doble de forma invisible para el usuario. Sin embargo, comprender el mecanismo manual es lo que permite detectar errores, interpretar informes y tomar decisiones informadas, independientemente de qué herramienta se utilice para registrar. La tecnología facilita el proceso, pero no sustituye el conocimiento del método.
El propietario o un contable registra cada asiento manualmente o con una hoja de cálculo. El volumen es bajo, pero la precisión es igual de importante porque los errores tienen un impacto directo en las declaraciones fiscales.
Los ERP contables registran miles de asientos al día de forma automática. El equipo contable revisa, valida y analiza; por eso necesita dominar la partida doble para detectar cualquier desviación que el sistema no haya captado.
El auditor verifica que los asientos cumplen el principio de partida doble y que cada registro tiene un soporte documental. Un asiento sin equilibrio o sin justificación es una señal de alerta que se investiga de inmediato.
Si tu negocio está en sus primeras etapas, entender cómo funciona la partida doble en pymes te dará una perspectiva adaptada a la realidad de una empresa pequeña, con ejemplos y decisiones propias de ese contexto. Y si quieres ver cómo se aplica en situaciones reales más allá de los libros, la sección sobre partida doble en la práctica amplía ese panorama con casos concretos.
Preguntas frecuentes
¿Qué diferencia hay entre el debe y el haber en la partida doble?
El debe y el haber son las dos columnas de cualquier cuenta contable: la izquierda y la derecha, respectivamente. Su significado no es fijo: depende del tipo de cuenta que se esté usando. En una cuenta de activo, el debe registra los aumentos y el haber las disminuciones; en una cuenta de pasivo o patrimonio, es al revés. Lo que nunca cambia es que la suma del debe debe ser igual a la suma del haber en cada asiento. Confundir esta regla con la idea de que el debe es «gasto» y el haber es «ingreso» es uno de los errores más habituales al comenzar.
¿Cuántas cuentas intervienen en un asiento de partida doble?
En un asiento de partida doble intervienen al menos dos cuentas: una recibe el cargo en el debe y la otra recibe el abono en el haber. Cuando la operación es más compleja, como el pago de una factura con desglose de impuestos, pueden participar tres o más cuentas; ese tipo de asiento se llama asiento compuesto. Lo que no varía es la condición de equilibrio: sin importar cuántas cuentas intervengan, el total del debe siempre tiene que ser igual al total del haber para que el asiento sea válido.
¿Qué pasa si el debe no cuadra con el haber?
Si el debe no coincide con el haber, el asiento es incorrecto y no puede registrarse como válido. Ese desequilibrio indica que falta una cuenta, que se ha anotado un importe erróneo o que se ha colocado una cifra en la columna equivocada. El propio sistema de partida doble actúa como detector de errores: cualquier desajuste entre ambas columnas señala de inmediato que algo está mal. En los programas de contabilidad modernos, el software bloquea el asiento hasta que se corrija la diferencia. En el registro manual, hay que revisar cada línea hasta encontrar el fallo.
¿La partida doble es obligatoria para todas las empresas?
En la mayoría de los países, la normativa contable exige que las empresas lleven su contabilidad bajo el método de partida doble. En España, por ejemplo, el Plan General de Contabilidad establece esta obligación para todas las empresas sujetas al Código de Comercio. Los autónomos en estimación directa simplificada tienen obligaciones más reducidas, pero cualquier empresa con personalidad jurídica propia debe registrar su actividad mediante este sistema. La partida doble no es solo una buena práctica: en la mayoría de los casos, es una obligación legal.
¿Qué es el libro diario y para qué sirve en la partida doble?
El libro diario es el registro cronológico donde se anotan todos los asientos contables de una empresa, ordenados por fecha. Cada vez que se produce una operación económica, se registra en el libro diario con sus cuentas, importes y descripción del concepto. Es el documento de partida de toda la contabilidad: a partir de él se trasladan los datos al libro mayor y, desde ahí, se construyen los estados financieros. La Ley exige que las empresas conserven el libro diario durante al menos seis años y que esté legalmente habilitado. Puedes consultar la sección sobre contabilidad por partida doble para ampliar el contexto de este registro dentro del sistema completo.
¿Cuál es el origen histórico de la partida doble?
La partida doble tal como la conocemos hoy fue sistematizada por el monje y matemático italiano Luca Pacioli en 1494, en su obra Summa de Arithmetica, Geometria, Proportioni et Proportionalità. Aunque el método ya se usaba en Italia antes de esa fecha —hay registros comerciales del siglo XIII que muestran anotaciones de doble entrada—, fue Pacioli quien lo documentó de forma ordenada y lo difundió. Desde entonces, el principio no ha cambiado: toda operación económica afecta a dos cuentas en sentido opuesto, y su suma siempre debe cuadrar.
¿Cómo se aplica la partida doble en una pyme?
En una pyme, la partida doble se aplica exactamente igual que en una gran empresa, aunque el volumen de operaciones es menor. Cada compra, venta, pago o cobro genera un asiento que afecta al menos a dos cuentas. La diferencia práctica está en los recursos: una pyme suele usar software de contabilidad básico o incluso hojas de cálculo, y en muchos casos delega el registro en un asesor o gestor externo. Entender la partida doble como propietario o responsable de una pyme te permite revisar los informes con criterio y detectar cualquier inconsistencia antes de que se convierta en un problema mayor. La sección sobre plantilla de partida doble ofrece recursos listos para usar en ese contexto.
¿Qué relación tiene la partida doble con los estados financieros?
Los estados financieros son el resultado directo de todos los asientos registrados bajo el método de partida doble. El balance de situación muestra el saldo acumulado de las cuentas de activo, pasivo y patrimonio; la cuenta de pérdidas y ganancias resume los saldos de las cuentas de ingresos y gastos. Sin la partida doble, no existiría la base de datos estructurada que hace posibles esos informes. Cada cifra que ves en un balance tiene detrás cientos o miles de asientos registrados con la misma lógica: debe igual a haber. La profundidad de este vínculo queda clara al estudiar la partida doble en su dimensión más amplia.
Conclusión
La partida doble es mucho más que una técnica de registro: es el lenguaje con el que las empresas documentan su realidad económica. Cada asiento que anotas en el debe y en el haber construye, operación a operación, una imagen fiel de la situación financiera del negocio. Entender ese mecanismo desde su base te da una ventaja real para leer, analizar y cuestionar cualquier informe contable con criterio propio.
A lo largo de este contenido has visto qué son el debe y el haber, cómo se comportan los distintos tipos de cuentas, cómo se elaboran asientos simples y compuestos, y cómo se trasladan al libro mayor. Esos conocimientos son directamente aplicables: la próxima vez que te enfrentes a una operación contable, ya tienes el proceso para identificar las cuentas, decidir en qué columna va cada una y verificar que el equilibrio se mantiene.
Si quieres seguir avanzando, este sitio web cuenta con más contenidos sobre contabilidad por partida doble, desde los principios teóricos hasta los casos más habituales en empresas reales. Cada sección está pensada para que puedas ir a tu ritmo, sin saltos ni lagunas que te dejen con dudas a mitad del camino.
También te puede interesar:
Resumen de partida doble: El método que no falla
Tipos de asientos contables: ¿Cuál deberías conocer primero?
Obligatoriedad de partida doble
¿Cómo la partida doble ayuda a detectar errores?
¿Qué es el régimen de partida doble y cómo funciona?
Postulado de dualidad económica
La partida doble en empresas: ¿Cómo funciona?