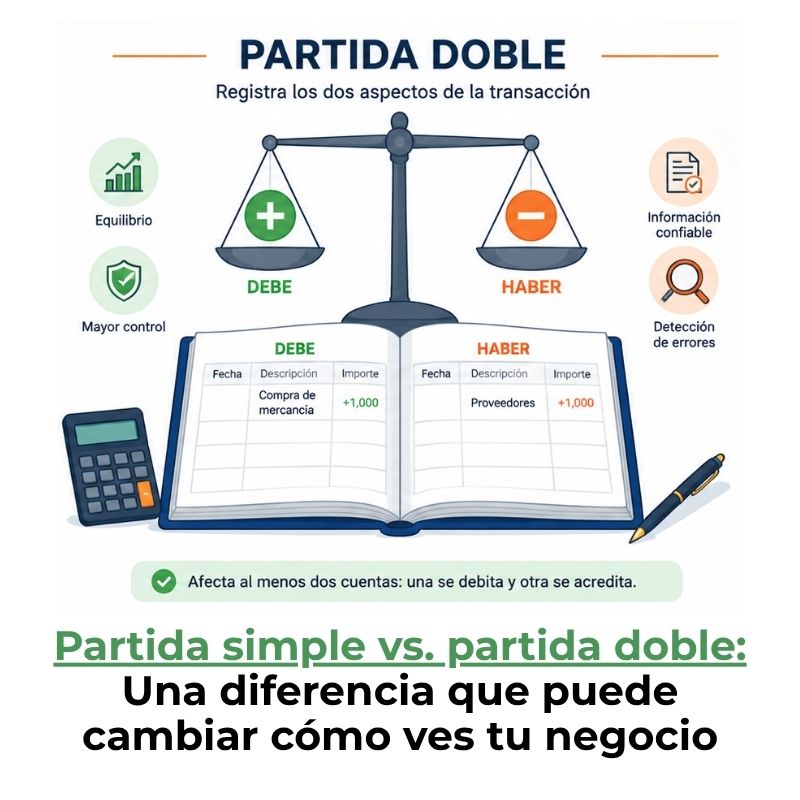
El postulado de dualidad económica establece que toda entidad tiene dos dimensiones inseparables: los recursos que posee y las fuentes que los originaron. Esta relación se expresa en la ecuación Activo = Pasivo + Capital, y es el fundamento sobre el que descansa la contabilidad por partida doble. Entenderlo te dará claridad sobre cómo se construye cualquier registro financiero.
¿Qué es el postulado de dualidad económica?
El postulado de dualidad económica establece que todo recurso económico que posee una entidad tiene una fuente que lo ha originado, y que ambos —recursos y fuentes— siempre deben mantenerse en equilibrio perfecto. Este principio forma parte de los postulados básicos de la contabilidad financiera y constituye el fundamento conceptual sobre el que se apoya el sistema de partida doble. Sin él, los registros contables carecerían de una lógica estructural verificable.
Dicho de otro modo: ningún activo surge de forma espontánea. Si una empresa adquiere maquinaria, ese recurso existe porque fue financiado de alguna manera, ya sea mediante un préstamo bancario, una aportación del propietario o los beneficios acumulados del negocio. La dualidad económica obliga a identificar siempre esa relación entre lo que se tiene y cómo se obtuvo.
Sus dos elementos constitutivos
El postulado se sostiene sobre dos elementos que existen siempre de forma simultánea. Por un lado, los recursos que la entidad controla para desarrollar sus actividades: el efectivo disponible, los bienes, los derechos de cobro y cualquier otro elemento con valor económico. Por otro, las fuentes que explican el origen de esos recursos, es decir, quién los aportó y bajo qué condiciones.
- Los recursos (activos): Son todos los bienes y derechos que la entidad controla y de los cuales espera obtener beneficios económicos futuros. Incluyen efectivo, cuentas por cobrar, inventarios, maquinaria y propiedades.
- Las fuentes de financiamiento (pasivo y capital): Representan el origen de esos recursos. El pasivo agrupa las obligaciones con terceros —bancos, proveedores, acreedores—, mientras que el capital recoge las aportaciones de los propietarios y los resultados acumulados del negocio.
La ecuación que lo representa: Activo = Pasivo + Capital
La ecuación Activo = Pasivo + Capital es la expresión matemática del postulado de dualidad económica y refleja que ambos lados de la estructura financiera siempre deben ser iguales. No se trata de una coincidencia aritmética: es la consecuencia lógica de que todo recurso tiene una fuente identificable que lo respalda.
La dualidad económica expresa la relación permanente e inseparable entre los recursos disponibles y las fuentes que los han generado: ningún activo existe sin un origen financiero que lo explique.
Cada vez que se modifica uno de los componentes de la ecuación, los demás se ajustan para mantener el equilibrio. Si el activo aumenta porque la empresa recibe un préstamo, el pasivo crece en la misma proporción. Si el propietario retira capital, el activo disminuye y el capital también. La igualdad no se rompe jamás.
Origen e historia de la dualidad económica
El fundamento de la dualidad económica tiene sus raíces en el sistema de partida doble formalizado durante el Renacimiento italiano, cuando el monje y matemático Luca Pacioli documentó por primera vez, en 1494, el método que los mercaderes venecianos ya utilizaban en la práctica. Pacioli no inventó el sistema, pero fue quien lo sistematizó y lo puso por escrito en su obra Summa de Arithmetica.
Con el paso de los siglos, ese sistema práctico de registro evolucionó hasta convertirse en un postulado teórico dentro de los marcos conceptuales de la contabilidad moderna. Las Normas de Información Financiera (NIF) en México, por ejemplo, lo incorporaron formalmente como uno de los ocho postulados básicos que deben regir la contabilidad financiera de cualquier entidad.
Línea de tiempo: de la práctica mercantil al postulado contable
Siglo XIII–XIV
Los mercaderes italianos emplean registros duales de forma empírica en sus libros de comercio.
1494
Luca Pacioli documenta el sistema de partida doble, base conceptual de la dualidad económica.
Siglo XX
Los marcos conceptuales internacionales (IASB, FASB) integran la dualidad como principio rector de la información financiera.
NIF A-2 (México)
La dualidad económica queda establecida como el séptimo postulado básico de la contabilidad financiera en México.
¿Cómo se relaciona con la contabilidad por partida doble?
La dualidad económica y la contabilidad por partida doble están profundamente vinculadas, aunque no son lo mismo. La dualidad es el postulado teórico: el principio que explica por qué toda entidad tiene recursos y fuentes en equilibrio permanente. La partida doble, en cambio, es el método de registro que materializa ese principio en la práctica contable diaria.
Podría decirse que la dualidad económica es el «por qué» y la partida doble es el «cómo». Sin el principio de dualidad, no habría razón lógica para registrar cada operación en dos cuentas. Y sin la partida doble, la dualidad sería solo una idea abstracta sin aplicación práctica en los libros contables.
Diferencias clave entre dualidad económica y partida doble
Aunque trabajan juntas, estas dos ideas tienen naturaleza distinta y conviene entender sus límites. No toda operación de partida doble modifica la dualidad económica, pero toda operación que altera la estructura económica de la entidad sí debe registrarse respetando la partida doble.
| Aspecto | Dualidad económica | Partida doble |
|---|---|---|
| Naturaleza | Postulado teórico y conceptual | Método de registro contable |
| ¿Qué describe? | La estructura económica de la entidad | La forma en que se anotan las operaciones |
| Expresión | Activo = Pasivo + Capital | Cargo y abono en dos cuentas como mínimo |
| Afecta siempre la ecuación | Solo cuando cambia la estructura financiera | En toda transacción registrada |
| Origen histórico | Marco conceptual de las NIF | Práctica mercantil renacentista |
Puedes profundizar más sobre este punto consultando el artículo sobre la diferencia entre partida simple y partida doble, donde se explica con detalle cómo evolucionó el sistema de registro y qué ventajas ofrece frente a métodos más simples.
Componentes de la estructura financiera según este postulado
La estructura financiera de una entidad se divide, según el postulado de dualidad económica, en dos grandes bloques: los recursos y las fuentes. Conocer con precisión qué pertenece a cada bloque es el primer paso para leer correctamente un balance general y entender la situación real de cualquier organización.
Los recursos: qué son y cómo se clasifican
Los recursos son todos los activos que la entidad controla en un momento determinado. Se clasifican habitualmente en dos grandes grupos según su disponibilidad en el tiempo: los activos circulantes, que pueden convertirse en efectivo en menos de un año, y los activos no circulantes, que permanecen en la empresa por periodos más largos.
- Activos circulantes: Efectivo en caja y bancos, cuentas por cobrar a clientes, inventarios de mercancías y cualquier inversión de corto plazo que pueda liquidarse con rapidez.
- Activos no circulantes: Maquinaria, equipo de transporte, edificios, terrenos y otros bienes que la empresa utiliza de forma continua para operar, pero que no se convierten fácilmente en efectivo.
- Activos intangibles: Patentes, marcas registradas, software adquirido y derechos similares que tienen valor económico aunque no tengan forma física.
Las fuentes: internas y externas
Las fuentes explican de dónde proviene cada peso que la empresa tiene invertido en sus activos. Se dividen en externas —aquellas que generan una obligación con terceros— e internas, que provienen de los propios propietarios o de los resultados que la empresa ha generado con el tiempo.
Fuentes externas (Pasivo)
- Préstamos bancarios
- Créditos de proveedores
- Deudas con acreedores
- Impuestos por pagar
Generan obligación de pago con terceros ajenos a la empresa.
Fuentes internas (Capital)
- Aportaciones del propietario
- Utilidades retenidas
- Reservas de capital
- Resultados del ejercicio
No generan obligación de pago; pertenecen a los dueños de la entidad.
Ejemplos prácticos del postulado de dualidad económica
La mejor manera de fijar este postulado es observarlo en operaciones reales. Cada transacción económica, sin excepción, modifica simultáneamente al menos dos elementos de la ecuación contable, pero siempre respetando el equilibrio entre recursos y fuentes. A continuación se presentan dos casos representativos.
Ejemplo 1: Compra de equipo con préstamo bancario
Una empresa compra una máquina valorada en 80.000 pesos financiada completamente con un préstamo bancario. En este caso, el activo (maquinaria) aumenta en 80.000 pesos y, simultáneamente, el pasivo (préstamo bancario) también aumenta en 80.000 pesos. La ecuación Activo = Pasivo + Capital se mantiene en equilibrio porque ambos lados crecen en la misma cantidad.
| Elemento | Antes de la operación | Efecto | Después de la operación |
|---|---|---|---|
| Activo (maquinaria) | $0 | +$80.000 | $80.000 |
| Pasivo (préstamo banco) | $0 | +$80.000 | $80.000 |
| Capital | Sin cambio | — | Sin cambio |
| Equilibrio | ✓ | ✓ |
Ejemplo 2: Aportación de capital del propietario
El propietario de una empresa deposita 50.000 pesos en la cuenta bancaria del negocio como aportación de capital inicial. Aquí, el activo (efectivo en banco) aumenta en 50.000 pesos y el capital también crece en 50.000 pesos. El pasivo no se ve afectado porque no existe obligación de devolución: el dinero proviene de una fuente interna.
| Elemento | Antes de la operación | Efecto | Después de la operación |
|---|---|---|---|
| Activo (efectivo banco) | $0 | +$50.000 | $50.000 |
| Pasivo | $0 | — | $0 |
| Capital (aportación) | $0 | +$50.000 | $50.000 |
| Equilibrio | ✓ | ✓ |
¿Por qué es importante este postulado en los estados financieros?
El postulado de dualidad económica no es solo un principio teórico: tiene consecuencias directas y prácticas en la elaboración y lectura de los estados financieros de cualquier organización. Gracias a él, los estados financieros son coherentes, verificables y útiles para quienes necesitan tomar decisiones basadas en información contable.
Su papel en el balance general
El balance general es el estado financiero que muestra, en un momento determinado, todos los recursos de la entidad y las fuentes que los financian. Su estructura refleja directamente la ecuación de la dualidad económica: el total de activos siempre debe ser igual al total de pasivos más capital. Cuando un balance cuadra, confirma que el principio de dualidad se ha respetado en todos los registros contables del periodo.
Su función en la detección de errores y fraudes
El equilibrio que impone la dualidad económica funciona también como un mecanismo de control interno. Si los registros contables no cuadran —es decir, si el total de activos no coincide con el total de pasivos más capital— existe con certeza un error u omisión en alguna anotación. Los auditores aprovechan este principio para revisar sistemáticamente que todas las transacciones hayan sido registradas de forma correcta y completa.
Además, el sistema hace que sea mucho más difícil ocultar movimientos irregulares: cualquier desvío de recursos que no tenga una contrapartida registrada rompe la ecuación y genera una alerta inmediata. Por eso, la dualidad económica no solo ordena la información financiera, sino que también contribuye a la transparencia y la confiabilidad de los reportes que reciben inversores, bancos y autoridades fiscales.
Postulado de dualidad económica según las NIF
En México, el marco normativo que regula la contabilidad financiera de las empresas privadas es el de las Normas de Información Financiera (NIF), emitidas por el Consejo Mexicano de Normas de Información Financiera (CINIF). Dentro de ese marco, la norma NIF A-2 establece los postulados básicos que deben guiar el reconocimiento y registro de todas las transacciones contables.
La dualidad económica es el séptimo de esos ocho postulados y se define como la condición de que la estructura financiera de una entidad está constituida, simultáneamente, por los recursos de que dispone y por las fuentes que los originaron. Esta norma también aclara que los activos representan los recursos económicos controlados por la entidad, mientras que los pasivos y el capital representan los derechos sobre esos recursos.
Para conocer en detalle cómo funciona el concepto de dualidad económica dentro del sistema contable completo, puedes consultar el artículo dedicado específicamente a este tema, donde se amplían sus implicaciones en la elaboración de estados financieros.
Preguntas frecuentes
¿Qué establece el postulado de dualidad económica?
El postulado de dualidad económica establece que toda entidad tiene una estructura financiera compuesta por dos dimensiones que siempre existen de forma simultánea: los recursos que controla —sus activos— y las fuentes que los han originado —pasivos y capital—. Esto implica que ningún recurso puede existir sin una fuente identificable que lo explique, y que ambos lados de esa relación deben permanecer siempre en equilibrio, expresado en la ecuación Activo = Pasivo + Capital.
¿Cuál es la diferencia entre dualidad económica y partida doble?
La dualidad económica es el principio teórico que describe la estructura financiera de una entidad: recursos y fuentes siempre en equilibrio. La partida doble, en cambio, es la técnica de registro que aplica ese principio en la práctica: cada transacción se registra en al menos dos cuentas, una con cargo y otra con abono. No son equivalentes: la dualidad es el fundamento conceptual, y la partida doble es el instrumento operativo. No toda operación de partida doble altera la dualidad económica, aunque toda operación que modifica la estructura financiera sí debe registrarse con partida doble.
¿Cómo se aplica la dualidad económica en el balance general?
El balance general es la representación directa de la dualidad económica en un momento dado. Su lado izquierdo —o la primera sección— muestra todos los activos de la entidad, mientras que el lado derecho —o la segunda sección— recoge el pasivo y el capital. Cuando el balance está correctamente elaborado, ambos totales coinciden exactamente, lo que confirma que la dualidad económica se ha mantenido en todos los registros contables del periodo analizado.
¿Qué es la ecuación contable fundamental de la dualidad económica?
La ecuación contable fundamental derivada del postulado de dualidad económica es Activo = Pasivo + Capital. Esta igualdad expresa que el total de recursos que posee una entidad siempre es igual al total de sus fuentes de financiamiento, ya sean externas —deudas con terceros— o internas —aportaciones de los propietarios y utilidades generadas—. La ecuación no es solo una fórmula matemática: es la descripción estructural de cómo se organiza la información financiera de cualquier organización.
¿Cuáles son los dos elementos que constituyen la dualidad económica?
Los dos elementos que constituyen la dualidad económica son, primero, los recursos de los que dispone la entidad para llevar a cabo sus actividades —sus activos circulantes y no circulantes— y, segundo, las fuentes de esos recursos, que especifican quién los aportó y bajo qué condiciones. Las fuentes se dividen en externas, cuando provienen de terceros y generan obligaciones de pago —el pasivo—, e internas, cuando corresponden a aportaciones de los propietarios o a resultados acumulados —el capital—.
¿Qué norma regula el postulado de dualidad económica en México?
En México, el postulado de dualidad económica está regulado por la Norma de Información Financiera A-2 (NIF A-2), emitida por el Consejo Mexicano de Normas de Información Financiera (CINIF). Esta norma define los postulados básicos que deben orientar el reconocimiento, valuación y presentación de la información financiera en las entidades privadas del país. La dualidad económica ocupa el séptimo lugar entre los ocho postulados establecidos en esa norma.
¿Puede haber una transacción que no afecte la dualidad económica?
Sí, es posible. Existen operaciones que se registran mediante la técnica de partida doble, pero que no modifican la dualidad económica porque solo redistribuyen valores dentro de un mismo elemento de la ecuación. Por ejemplo, cuando una empresa convierte efectivo en inventario, el activo total no cambia: un tipo de activo disminuye y otro aumenta en la misma cantidad. El equilibrio entre activos totales y el total de pasivos más capital se mantiene intacto, por lo que la dualidad económica no se ve alterada, aunque sí se produce un asiento contable.
Conclusión
El postulado de dualidad económica es mucho más que una regla contable: es la explicación de por qué los recursos de una empresa siempre tienen un origen identificable. Cada vez que analizas un balance, lees un asiento contable o evalúas la situación financiera de una organización, estás aplicando este principio sin necesariamente nombrarlo. Entenderlo con claridad te da una ventaja real al estudiar o trabajar con información contable.
A lo largo de este artículo has visto sus dos elementos constitutivos, la ecuación que lo expresa, su relación con la partida doble, ejemplos concretos y su lugar dentro de las NIF. Ahora puedes utilizarlo como punto de referencia para interpretar cualquier transacción financiera: pregúntate siempre qué recurso entra o sale y qué fuente lo respalda. Esa pregunta es el corazón del postulado.
Si este tema despertó tu interés por la contabilidad, en este sitio web encontrarás más contenidos que desarrollan cada aspecto del registro financiero con la misma claridad y profundidad. La contabilidad tiene una lógica interna que, una vez que empiezas a verla, hace que todo encaje.
También te puede interesar:
Aplicaciones móviles para practicar partida doble
Partida doble en pymes
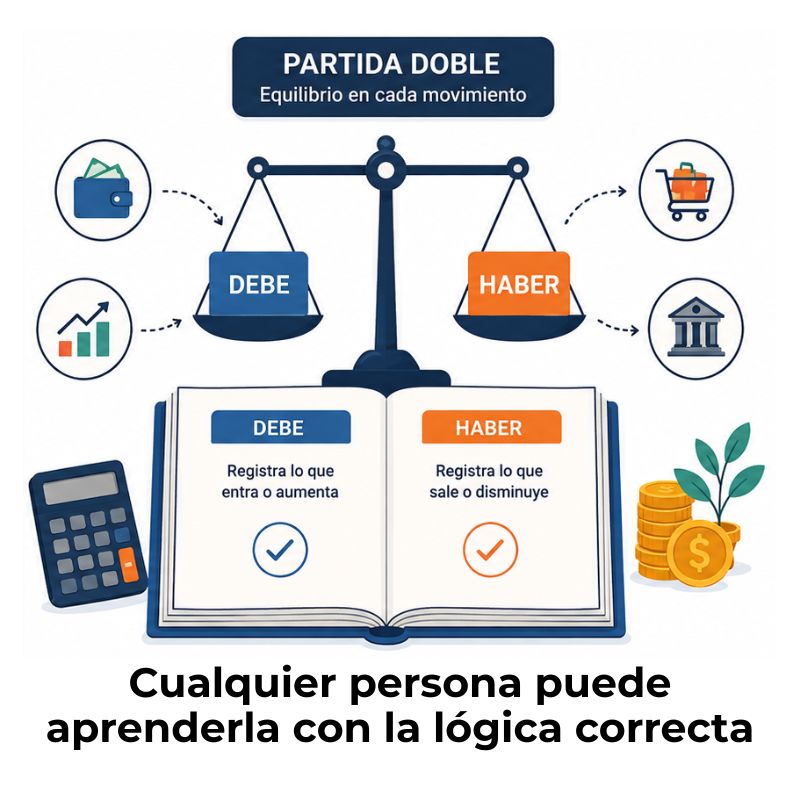
¿Cómo dominar la partida doble sin ser contador?
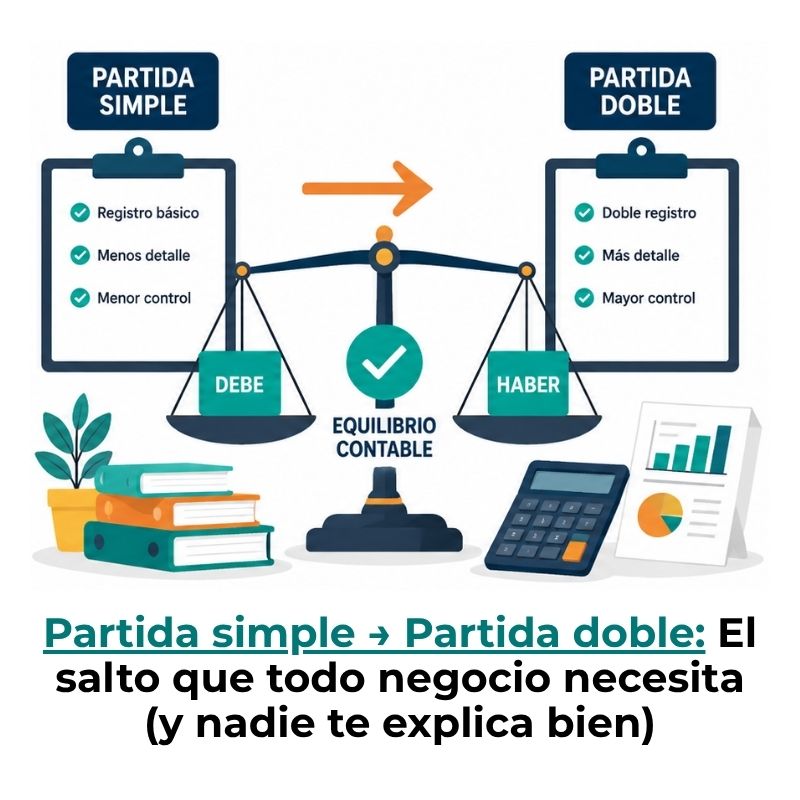
¿Cómo pasar de partida simple a partida doble?
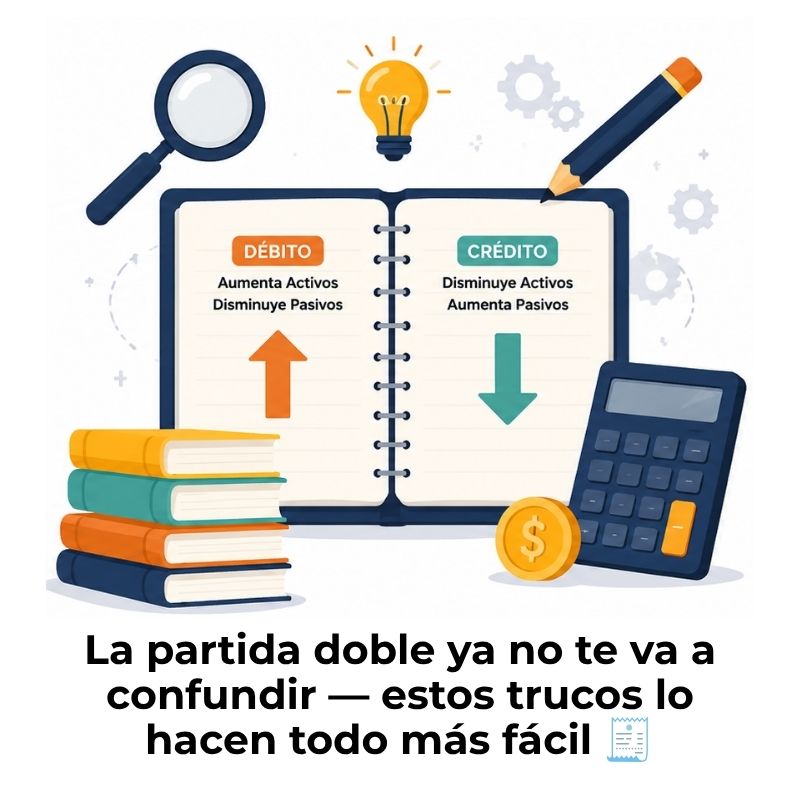
Trucos para entender la partida doble de verdad

Ejemplos de asiento simple en contabilidad
Errores comunes al aplicar la partida doble