La diferencia principal entre ambos sistemas está en cuántas cuentas afecta cada registro. La partida simple anota una sola entrada o salida de dinero. La partida doble, en cambio, registra cada operación en al menos dos cuentas al mismo tiempo, lo que garantiza que los libros siempre cuadren y que tengas una visión completa de tu situación financiera.
¿Qué es la partida simple y la partida doble?
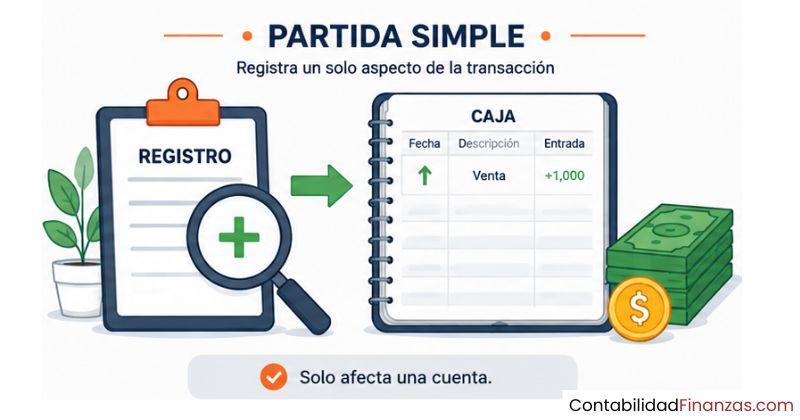
Antes de comparar ambos sistemas, conviene tener clara la idea de cada uno por separado. La partida simple es el método más básico de registro contable: consiste en anotar cada operación económica una sola vez, indicando si fue un ingreso o un egreso. No se trabaja con cuentas separadas ni se exige ningún tipo de equilibrio entre columnas.
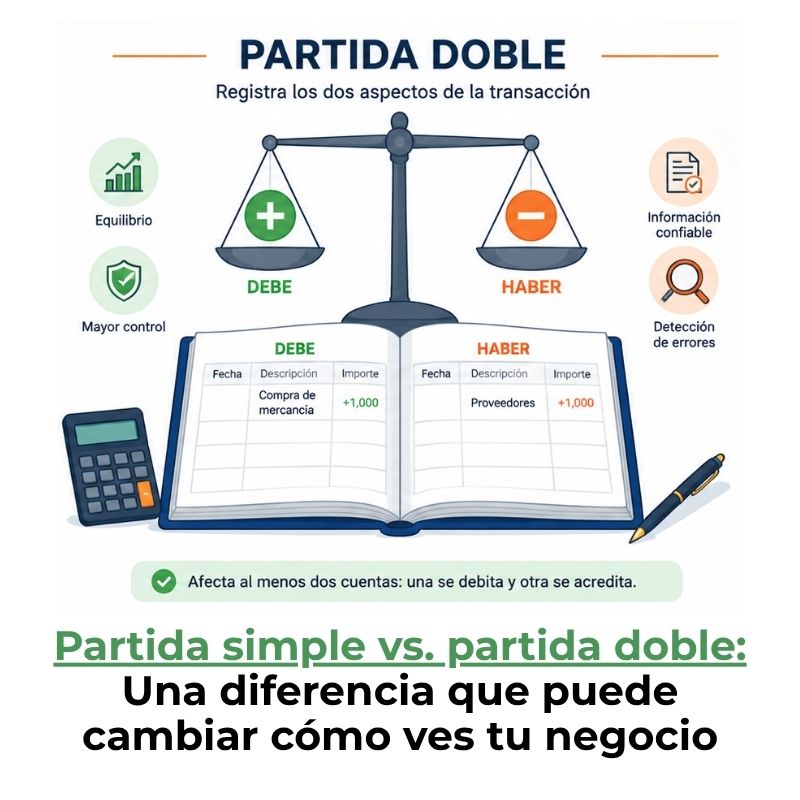
La partida doble, por su parte, parte de un principio distinto: cada operación económica afecta al menos a dos cuentas al mismo tiempo, una en el debe y otra en el haber, por el mismo importe. Esto garantiza que los libros siempre estén equilibrados y que cualquier movimiento quede completamente trazado.
Ambos sistemas existen dentro de la contabilidad por partida doble y la partida simple como marcos de registro distintos, cada uno con su lógica, sus libros y sus propósitos. Comprender qué hace diferente a uno del otro es el punto de partida para tomar decisiones contables con criterio.
¿Cuál es la diferencia entre partida simple y partida doble?
La diferencia central no está en la cantidad de registros que haces al mes, sino en cómo se estructura cada anotación y qué información queda registrada con ella. En la partida simple, en cada transacción se apunta una sola vez: o como ingreso o como gasto. No hay contrapartida, no hay equilibrio obligatorio y no se distingue entre tipos de cuenta.
En la partida doble, cada operación económica genera al menos dos anotaciones simultáneas: una en el debe de una cuenta y otra en el haber de otra. El importe de ambas debe coincidir exactamente. Esto no es solo un requisito formal; es lo que permite detectar errores, construir balances y conocer la situación real del patrimonio.
| Criterio | Partida simple | Partida doble |
|---|---|---|
| Cuentas afectadas por operación | Una sola | Mínimo dos |
| Principio de equilibrio | No existe | Debe = Haber siempre |
| Libros que utiliza | Libro de caja o diario básico | Diario, mayor, auxiliares |
| Detección de errores | Muy limitada | Alta (el desequilibrio alerta) |
| Documentos que genera | Solo saldo de caja | Balance general y estado de resultados |
| Control patrimonial | No permite | Sí, completo |
| Perfil de usuario habitual | Microempresas y particulares | Empresas de cualquier tamaño |
| Complejidad | Baja | Media-alta |
Características de la partida simple
La partida simple es el sistema más antiguo y básico de registro contable. Su mayor virtud es la sencillez: no requiere conocimientos técnicos avanzados ni software especializado para funcionar. Cualquier persona que sepa distinguir entre lo que entra y lo que sale puede llevarlo al día.
Sin embargo, esa misma sencillez es también su límite. Al registrar solo un lado de cada operación, no queda constancia de qué recursos se usaron ni qué obligaciones se contrajeron. El resultado final que ofrece es únicamente un saldo de caja, sin más contexto sobre la salud financiera del negocio.
Características principales de la partida simple
- Registro único por operación: cada transacción se anota una sola vez, como ingreso o como gasto, sin contrapartida.
- Un solo libro contable: toda la actividad se recoge en el diario básico o libro de caja, sin libros auxiliares.
- Sin equilibrio obligatorio: no existe la regla Debe = Haber, por lo que el sistema no detecta automáticamente si hay un error.
- Saldo siempre deudor o cero: el resultado no puede ser negativo, porque no es posible gastar más de lo que ha entrado en caja.
- Ideal para volúmenes pequeños: funciona bien cuando las operaciones son pocas, sencillas y de naturaleza similar.
- Sin separación por tipos de cuenta: no distingue entre activos, pasivos, ingresos o gastos; todo convive en el mismo registro.
¿Qué libros contables utiliza la partida simple?
La partida simple trabaja con un único libro contable: el libro de caja, también llamado libro diario básico o libro de ingresos y egresos. En él se anotan cronológicamente todas las entradas y salidas de dinero. No existe un libro mayor, ni libros auxiliares de clientes, proveedores o activos fijos, porque el sistema no los necesita para operar.
¿Cuándo conviene usar la partida simple?
La partida simple resulta adecuada cuando las operaciones son muy pocas y de tipo exclusivamente monetario, como el registro de ingresos personales o el control de caja de un puesto de venta muy pequeño. No es la solución más recomendable en cuanto el negocio empieza a crecer, a contratar personal, a manejar inventarios o a operar con crédito, porque en esos escenarios la información que ofrece deja de ser suficiente.
Características de la partida doble
La partida doble es el sistema contable estándar en el mundo empresarial moderno. Su funcionamiento se apoya en un principio que no admite excepciones: no existe deudor sin acreedor, ni acreedor sin deudor. Esto significa que cada vez que algo entra en una cuenta, otro valor equivalente debe salir de otra.
Este mecanismo de doble registro convierte al sistema en un autocontrol permanente. Si al final de un período los totales del debe y el haber no coinciden, hay un error en algún punto del registro. Ese desequilibrio actúa como señal de alerta automática, algo que la partida simple no puede ofrecer bajo ninguna circunstancia.
Características principales de la partida doble
- Doble anotación por operación: cada transacción genera al menos un registro en el debe y otro en el haber por el mismo importe.
- Equilibrio obligatorio: la suma total del debe siempre debe ser igual a la suma total del haber.
- Múltiples libros contables: trabaja con el diario, el libro mayor y los libros auxiliares que la actividad requiera.
- Separación por tipos de cuenta: distingue entre activos, pasivos, patrimonio, ingresos y gastos, lo que permite análisis detallados.
- Genera estados financieros completos: permite obtener el balance general y el estado de resultados al cierre de cada período.
- Trazabilidad total: cualquier operación puede rastrearse hacia atrás para verificar su origen, su destino y su impacto patrimonial.
¿Qué libros contables utiliza la partida doble?
La partida doble requiere varios libros para funcionar correctamente. El libro diario recoge cada asiento en orden cronológico. El libro mayor agrupa todos los movimientos por cuenta, mostrando el saldo acumulado de cada una. Además, se usan libros auxiliares específicos para clientes, proveedores, inventarios u otras cuentas que, por su volumen, merecen un seguimiento independiente.
El principio de la partida doble explicado
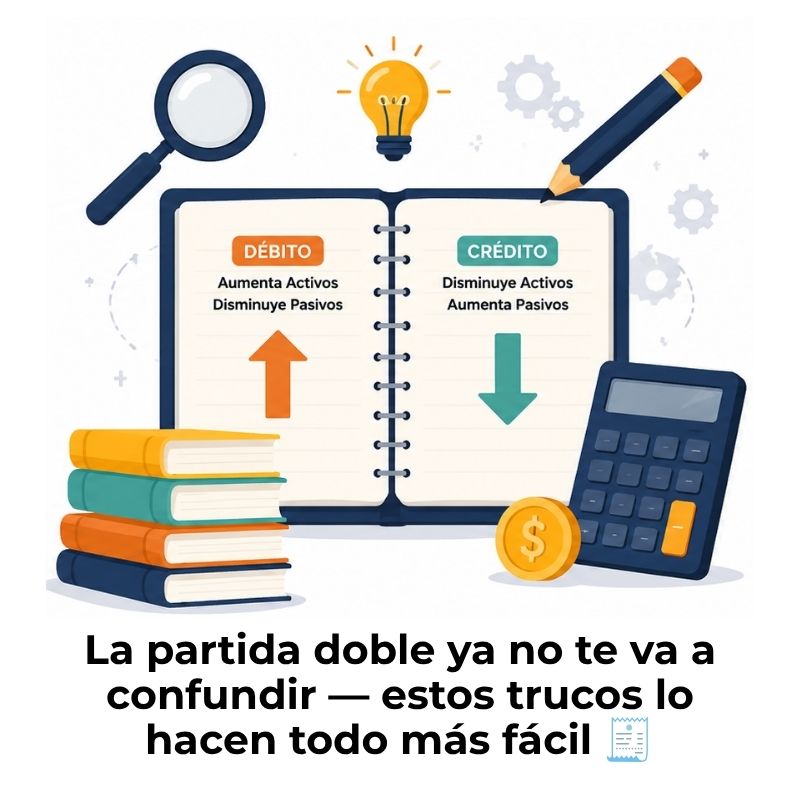
El principio sobre el que se construye todo este sistema puede resumirse en una idea muy concreta: toda operación económica tiene una causa y una consecuencia que afectan a distintas cuentas. Si compras material pagando en efectivo, tu caja disminuye (haber) y tus existencias aumentan (debe). Ninguno de los dos movimientos existe sin el otro.
No existe deudor sin acreedor, ni acreedor sin deudor: este principio garantiza que el sistema de partida doble siempre mantiene sus libros en equilibrio.
Este equilibrio no es solo una regla técnica. Es lo que hace posible que, al final de un período, puedas construir un balance que refleje con exactitud qué tiene tu empresa, qué debe y cuánto vale su patrimonio. Puedes profundizar en cómo esta mecánica protege tus registros leyendo sobre cómo la partida doble ayuda a detectar errores de forma sistemática.
Ejemplos prácticos de cada sistema
Ver cómo registra cada sistema una misma operación es la forma más directa de entender la diferencia. Usa el siguiente ejemplo: una empresa vende mercancía por 800 € y el cliente paga al contado en ese mismo momento.
Como ves, la operación registrada es exactamente la misma. La diferencia está en la profundidad de la información que queda documentada. La partida simple te dice que entraron 800 €. La partida doble te dice que esos 800 € aumentaron el saldo de caja y que la causa fue una venta, dos datos que juntos permiten construir informes financieros completos.
Si quieres ver cómo se registran operaciones con más de dos cuentas implicadas, puede ayudarte conocer la diferencia entre asiento simple y compuesto, un concepto que amplía aún más la lógica de la partida doble.
¿Cuál sistema le conviene a tu negocio?
La respuesta depende de tres factores: el tamaño de tu actividad, el tipo de operaciones que realizas y la información que necesitas para tomar decisiones. No existe un sistema universalmente mejor, pero sí existen contextos en los que uno de los dos encaja mucho mejor que el otro.
Si tu actividad genera ingresos personales o administras un pequeño puesto de venta con operaciones puramente de caja, la partida simple puede ser suficiente en una etapa inicial. Pero en cuanto aparecen proveedores, inventario, deudas o la necesidad de presentar estados financieros, la partida doble deja de ser opcional. Pasa a ser el único sistema que te permite saber realmente qué vale tu negocio en cada momento.
Saber con exactitud qué cuentas afecta cada operación es clave para aplicar la partida doble de forma correcta desde el primer asiento. Para no tener dudas en ese paso, te puede ser útil revisar cómo saber qué cuentas afecta una transacción antes de registrarla.
También conviene tener presente que aplicar la partida doble sin un conocimiento sólido de sus reglas puede generar inconsistencias difíciles de corregir después. Conocer los errores comunes al aplicar la partida doble es una forma práctica de evitar problemas desde el inicio.
Preguntas frecuentes
¿En qué se diferencia la partida simple de la partida doble?
La diferencia principal está en el número de cuentas que afecta cada registro. En la partida simple, cada operación se anota una sola vez, reflejando únicamente un ingreso o un gasto sin contrapartida. En la partida doble, cada operación genera al menos dos anotaciones: una en el debe y otra en el haber, por el mismo importe, lo que mantiene los libros siempre en equilibrio y permite construir estados financieros completos como el balance general o el estado de resultados.
¿La partida simple sigue vigente hoy en día?
Depende del contexto. La partida simple sigue siendo válida para el control personal de ingresos y gastos o para microempresas con muy pocas operaciones y sin obligaciones contables formales. Sin embargo, en la mayoría de los marcos legales y normas contables internacionales, las empresas están obligadas a llevar la contabilidad por partida doble, por lo que su uso en el ámbito empresarial formal ha quedado muy reducido. Para cualquier actividad que requiera presentar estados financieros ante terceros, la partida doble es el estándar.
¿Qué documentos genera la partida doble que la simple no genera?
La partida doble permite obtener el balance general, que muestra el activo, el pasivo y el patrimonio de la empresa en un momento dado, y el estado de resultados, que refleja los ingresos y gastos de un período para calcular la ganancia o pérdida neta. Ninguno de estos documentos puede construirse con el sistema de partida simple, ya que este solo ofrece un saldo de caja sin separar los distintos tipos de cuenta ni registrar el impacto patrimonial de cada operación.
¿Puede una empresa pequeña usar la partida doble?
Sí, cualquier empresa puede usar la partida doble, independientemente de su tamaño. De hecho, muchas pequeñas empresas se benefician de adoptarla desde el inicio, porque les permite tener un control real sobre su patrimonio, detectar errores con mayor facilidad y estar preparadas para presentar información financiera cuando los bancos, inversores o la administración tributaria lo requieran. El nivel de complejidad se ajusta al volumen de operaciones, y hoy existen herramientas de software contable que facilitan mucho el proceso.
¿Qué pasa si los débitos y créditos no cuadran en la partida doble?
Si los totales del debe y el haber no coinciden al final de un período, existe un error en alguno de los asientos registrados. Ese desequilibrio puede deberse a una suma incorrecta, a un asiento incompleto, a una cifra mal trasladada al libro mayor o a un cargo registrado en la columna equivocada. El propio sistema actúa como alerta: mientras el error no se corrija, los libros no cuadrarán. Para entender mejor cómo identificar y resolver estos desequilibrios, es útil profundizar en cómo la partida doble ayuda a detectar errores contables de forma sistemática.
¿Se puede pasar de partida simple a partida doble?
Sí, es posible y es un proceso habitual cuando un negocio crece y necesita mayor control financiero. La transición implica ordenar todos los registros existentes, identificar los saldos actuales de cada cuenta y abrir los libros contables correspondientes a la partida doble con esos valores como punto de partida. Requiere cierta planificación y, en muchos casos, el apoyo de un contador profesional para garantizar que el traspaso sea correcto y que no queden asientos sin contrapartida. Una vez completado, el negocio gana una visión financiera mucho más completa y fiable.
¿Qué entiende la ley por contabilidad por partida doble?
Desde el punto de vista legal y normativo, la contabilidad por partida doble es el método de registro contable reconocido por los principales marcos normativos internacionales, como las Normas Internacionales de Información Financiera (NIIF) y los planes contables nacionales de la mayoría de los países hispanohablantes. En términos generales, la legislación exige a las empresas registrar cada operación, afectando al menos a dos cuentas en igual medida, de forma que los libros reflejen con exactitud la situación patrimonial y financiera del negocio en todo momento.
Conclusión
La diferencia entre partida simple y partida doble no es solo técnica: refleja dos formas distintas de entender y controlar las finanzas. La primera te da un saldo; la segunda te da una imagen completa de todo lo que ocurre dentro de tu negocio. Saber distinguirlas te permite elegir con criterio el sistema que mejor se adapta a lo que necesitas en cada etapa.
Si estás empezando, la partida simple puede ser un punto de inicio válido para operaciones muy sencillas. Pero en cuanto tu actividad crece, aparecen proveedores, inventarios o la necesidad de presentar balances, la partida doble se convierte en tu herramienta de control más fiable. Entender sus reglas desde el principio te evita errores difíciles de corregir más adelante.
Si este tema te ha abierto el apetito por entender mejor cómo funciona la contabilidad desde sus bases, en este sitio web encontrarás más artículos que exploran cada concepto con la misma claridad. Seguir aprendiendo es la mejor inversión que puedes hacer para tomar decisiones financieras con más seguridad.