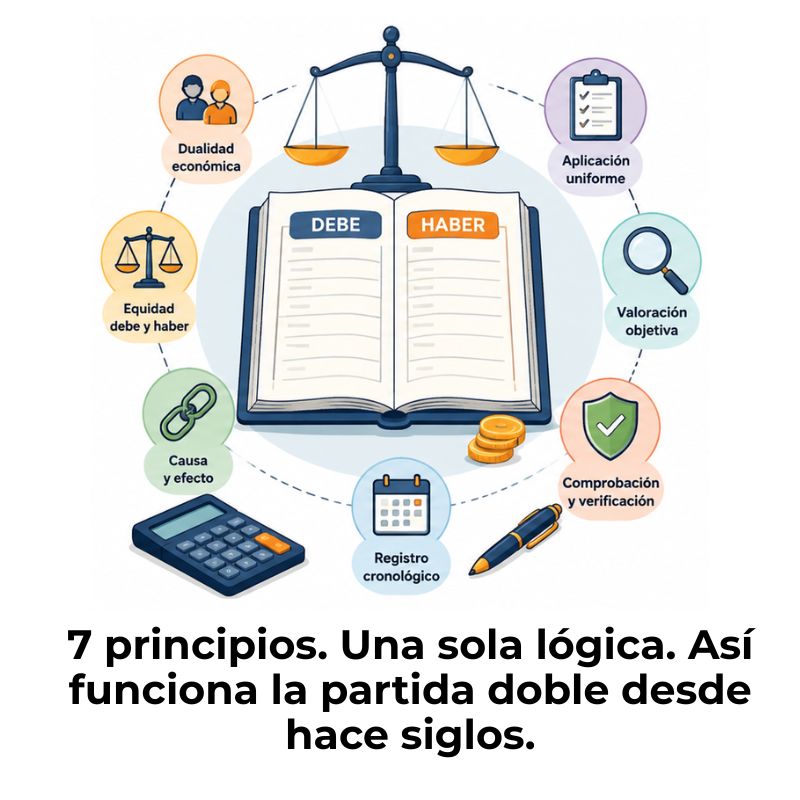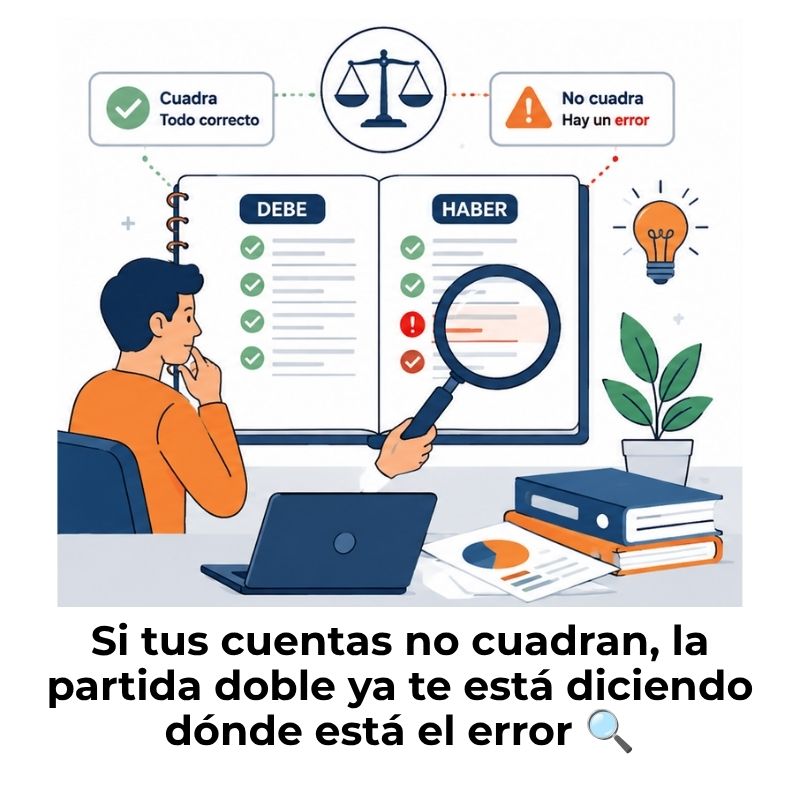
La partida doble ayuda a detectar errores porque exige que cada operación afecte dos cuentas al mismo tiempo: el debe y el haber deben coincidir siempre. Cuando no lo hacen, el sistema señala automáticamente que algo está mal. Aquí vas a ver qué tipos de errores expone, cuáles no puede detectar y cómo sacar partido real de esta capacidad en tu trabajo diario.
¿Qué es la partida doble y por qué equilibra las cuentas?
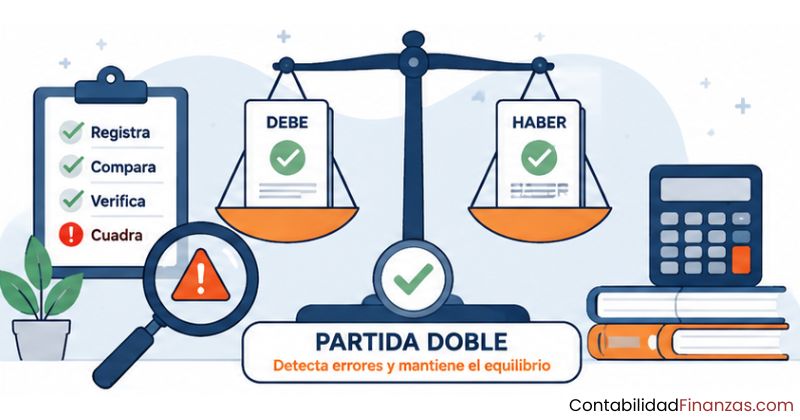
La partida doble es el principio fundamental que sostiene toda la contabilidad moderna. Establece que cada operación económica afecta al menos dos cuentas al mismo tiempo: una recibe un cargo en el debe y otra recibe un abono en el haber. El resultado de ambos movimientos siempre debe ser idéntico en valor, sin importar la naturaleza de la transacción que se esté registrando.
Este principio no es una convención arbitraria. Responde a la lógica de que todo recurso que entra a un lugar proviene de algún otro sitio. Si una empresa recibe dinero en efectivo, ese dinero vino de algún lugar: una venta, un préstamo, una aportación de capital. La partida doble obliga a registrar los dos lados de esa realidad económica, y esa obligación es precisamente la que permite detectar errores de forma automática.
El principio de debe y haber explicado sin tecnicismos
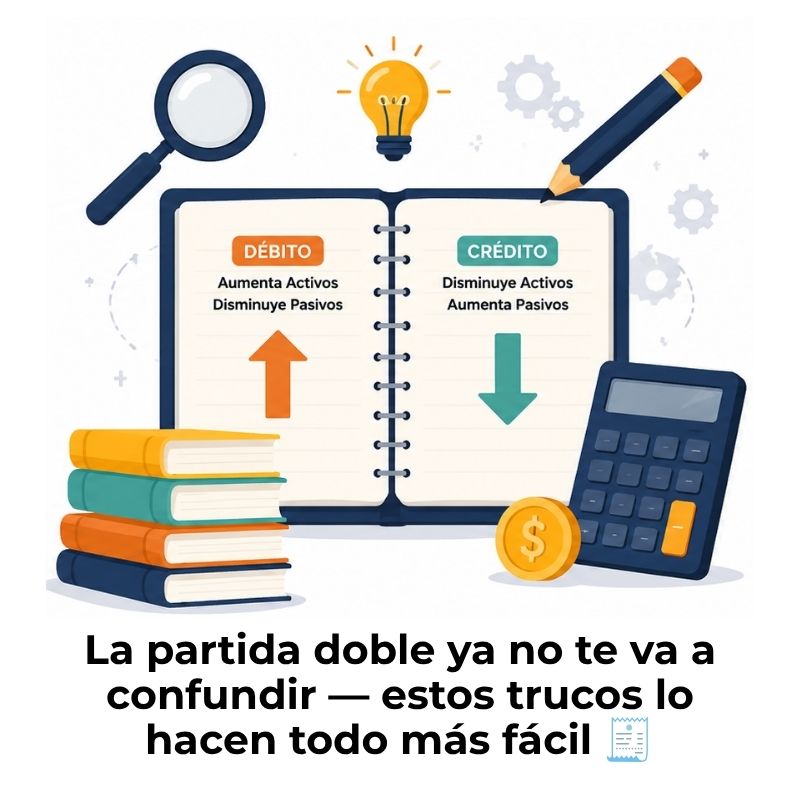
El debe y el haber son las dos columnas de cualquier asiento contable. El debe registra lo que una cuenta recibe, aumenta o se carga; el haber registra lo que una cuenta entrega, disminuye o se abona. La regla es siempre la misma: el total del debe debe ser igual al total del haber en cada asiento que registres, sin excepción.
Un error muy común entre quienes empiezan es pensar que el debe significa algo positivo y el haber algo negativo, como si fueran ingresos y gastos. Eso no es correcto. El significado real de cada columna depende del tipo de cuenta que se esté moviendo. Lo que nunca cambia es la exigencia de que ambos lados sumen exactamente lo mismo, y esa exigencia es la que convierte la partida doble en un sistema de control automático.
La ecuación contable que nunca debe romperse
Detrás de cada asiento contable hay una ecuación que estructura toda la contabilidad de una empresa: Activo = Pasivo + Patrimonio. La partida doble garantiza que esta ecuación se mantenga en equilibrio después de cada operación que se registra, porque cualquier movimiento en un lado tiene su contrapartida exacta en el otro.
Cuando un asiento rompe esta ecuación, el sistema lo evidencia de inmediato. No hay forma de que los libros contables cuadren si un movimiento dejó la ecuación desbalanceada. Esa incapacidad de disimular el desequilibrio es el primer y más potente mecanismo de detección de errores que ofrece la partida doble.
¿Cómo detecta errores la partida doble de forma automática?
El mecanismo de detección de errores de la partida doble no requiere ninguna acción adicional de tu parte. Funciona de forma integrada en el propio proceso de registro. Cada vez que introduces un asiento, el sistema verifica que el debe y el haber coincidan. Si no coinciden, el asiento es incorrecto y no puede cerrarse sin corregirlo, ya sea en papel o en cualquier software contable.
Este autocontrol funciona porque el principio de la partida doble no tiene excepciones. No existe ninguna operación económica que afecte solo un lado del asiento. Toda entrada tiene su contrapartida, todo aumento tiene su correspondiente disminución en otro lugar. El desequilibrio entre debe y haber es, por definición, la señal de que algo salió mal en el registro.
¿Cuándo el desequilibrio revela un error de registro?
Imagina que registras una compra de material de oficina por 300 euros. Debitas la cuenta de gastos de material (debe: 300 €), pero olvidas registrar la salida de caja (haber: 300 €). Al sumar todos los movimientos del período, el debe y el haber no coinciden. Esa diferencia de 300 euros indica exactamente que falta un lado del asiento, y el error queda expuesto sin necesidad de buscarlo manualmente.
Los softwares contables modernos no permiten guardar un asiento con debe y haber diferentes. En entornos manuales, la balanza de comprobación es el documento que acumula todos los saldos y deja en evidencia cualquier desigualdad. Revisar esta balanza de forma periódica es la práctica más directa para detectar desequilibrios antes del cierre del período.
Errores que el sistema expone de inmediato
No todos los errores producen el mismo tipo de señal, pero algunos son especialmente fáciles de detectar gracias al equilibrio exigido. Los más visibles son aquellos que rompen directamente la igualdad entre debe y haber, porque la diferencia aparece en cuanto se suman los saldos acumulados del período o del libro diario.
Tipos de errores que la partida doble ayuda a identificar
La capacidad de detección de la partida doble va más allá de los simples desequilibrios matemáticos. También pone en evidencia errores cualitativos que, aunque no siempre rompen el equilibrio, distorsionan la información contable y pueden llevar a decisiones incorrectas. Conocerlos te permite saber qué buscar cuando algo no encaja en tus registros.
Errores de omisión: el asiento que quedó a medias
Un error de omisión ocurre cuando registras solo uno de los dos lados de un asiento. Por ejemplo, anotas el gasto de una factura en el debe, pero te olvidas de registrar la salida de caja en el haber. El resultado es un desequilibrio matemático que la balanza de comprobación detecta de forma inmediata, porque la suma de todos los débitos y la suma de todos los créditos del período dejan de coincidir.
Este tipo de error es el más fácil de identificar dentro del sistema, precisamente porque viola de forma directa la regla más básica de la partida doble. Conocer los errores comunes al aplicar la partida doble te ayuda a anticipar en qué momentos suelen producirse estas omisiones y a establecer un proceso de revisión que las atrape antes de que se acumulen.
Errores de clasificación: cuenta equivocada, saldo equivocado
Los errores de clasificación son más sutiles. Ocurren cuando se registra el importe correcto en ambos lados del asiento, pero en una cuenta que no corresponde. Por ejemplo, cargar un gasto de publicidad en la cuenta de gastos de personal. El balance cuadra perfectamente, pero los saldos de las cuentas individuales reflejan una realidad distorsionada que puede afectar el análisis financiero posterior.
Detectar estos errores requiere revisar los saldos cuenta por cuenta y compararlos con lo que debería registrar cada una según su naturaleza. Una cuenta de gastos de personal con saldos inusualmente altos, por ejemplo, puede ser una señal de que alguna operación fue clasificada de forma incorrecta en ese período.
Errores aritméticos: cifras que no cuadran
Un error aritmético se produce cuando el importe anotado no corresponde al valor real de la operación. Si registras 500 euros en el debe y 5.000 euros en el haber por un error de tecleo, el desequilibrio es inmediato. Pero si el mismo error afecta a los dos lados del asiento por igual —por ejemplo, anotas 5.000 en lugar de 500 en ambas columnas—, el balance sigue cuadrando y el error permanece oculto.
Este segundo escenario es especialmente importante tenerlo en cuenta. El hecho de que el debe y el haber coincidan no garantiza que las cifras sean las correctas, solo confirma que son iguales entre sí. La verificación del importe real frente al documento fuente (la factura, el recibo, el contrato) es la única forma de detectar este tipo de error.
Ejemplos prácticos de detección de errores con partida doble
Ver la detección de errores con ejemplos concretos facilita mucho la comprensión del mecanismo. A continuación se presentan tres casos habituales en la práctica contable, con el asiento correcto y el error que la partida doble ayuda a identificar en cada situación.
| Operación | Asiento correcto | Error frecuente | ¿Cómo lo detecta la partida doble? |
|---|---|---|---|
| Cobro de 1.000 € de un cliente en efectivo | Debe: Caja 1.000 € / Haber: Clientes 1.000 € | Se anota solo el debe (Caja 1.000 €) y se omite el haber | El total de débitos supera al de créditos en 1.000 €. La balanza de comprobación lo muestra de inmediato. |
| Pago de alquiler de 800 € con transferencia | Debe: Gastos de alquiler 800 € / Haber: Banco 800 € | Se registra el gasto en «Gastos de personal» en lugar de «Gastos de alquiler» | El balance cuadra, pero el saldo de «Gastos de personal» queda inflado y el de «Gastos de alquiler» queda en cero, lo que resulta inconsistente con el período. |
| Compra de materiales por 200 € al contado | Debe: Compras 200 € / Haber: Caja 200 € | Se anota 2.000 € en el debe y 200 € en el haber por error de tecleo | El debe supera al haber en 1.800 €. El desequilibrio es evidente en el momento de revisar el asiento. |
Como puedes ver, el primer y el tercer caso producen un desequilibrio directo que el sistema detecta sin que tengas que buscar nada. El segundo caso, en cambio, requiere que compares los saldos de cada cuenta con lo que debería haber registrado según la actividad real de la empresa. Saber cuándo la partida doble actúa sola y cuándo necesitas revisar activamente es una habilidad que marca la diferencia en el trabajo contable diario.
Si en algún momento un asiento no cuadra o los saldos de ciertas cuentas te resultan extraños, puede ser útil revisar cómo cuadrar una partida doble paso a paso para asegurarte de que estás aplicando el proceso de forma correcta desde el principio.
Limitaciones: errores que la partida doble no puede detectar
Uno de los conceptos más importantes que debes tener claro es que la partida doble no detecta todos los errores posibles. El sistema garantiza el equilibrio matemático entre debe y haber, pero no puede verificar si los datos registrados son correctos, completos o corresponden a la operación real que se pretendía registrar.
Estas limitaciones no restan valor al sistema, pero sí señalan la importancia de complementarlo con otras herramientas de control. La conciliación bancaria, la revisión de documentos fuente y las auditorías periódicas cubren los huecos que la partida doble no puede cerrar por sí sola. El sistema es robusto, pero funciona mejor cuando forma parte de un proceso de control más amplio.
Entender qué pasa si no cuadra un asiento contable y qué consecuencias puede tener ignorarlo es igualmente importante. Si tienes dudas sobre ese escenario, puedes profundizar en qué pasa si no cuadra un asiento contable para conocer las implicaciones prácticas y cómo resolverlas.
Buenas prácticas para aprovechar al máximo este sistema
El mecanismo de detección de errores de la partida doble funciona mejor cuando lo apoyas con hábitos de trabajo bien definidos. No basta con confiar en que el sistema avise cuando algo falla: hay que crear condiciones para que los errores sean difíciles de cometer y fáciles de encontrar cuando ocurren.
Aplicar estas prácticas de forma sistemática convierte la partida doble en algo más que un mecanismo de registro: la transforma en un sistema de control activo que protege la calidad de tu información financiera en todo momento. Para entender mejor el fundamento de todo lo que has visto aquí, puede ser útil revisar los principios de la contabilidad por partida doble desde su base, especialmente si aún estás en tus primeros pasos con el tema.
Preguntas frecuentes
¿Qué tipo de errores no detecta la partida doble?
La partida doble no detecta errores que no rompan el equilibrio entre debe y haber. Entre ellos están las operaciones que nunca se registraron, los errores de importe que afectaron ambos lados del asiento por igual, los errores de compensación donde dos fallos opuestos se anulan entre sí y los asientos ficticiamente equilibrados que registran operaciones que nunca existieron. Para identificar estos casos, es necesario complementar la partida doble con conciliaciones bancarias, revisión de documentos fuente y auditorías periódicas que contrasten los registros con la realidad.
¿Cómo sé si un asiento contable tiene un error?
La señal más directa es que el total del debe no coincide con el total del haber en ese asiento. En entornos digitales, el software no permite guardar el asiento en ese estado. En registros manuales, la balanza de comprobación acumula todos los saldos y deja en evidencia cualquier diferencia al compararlos. Si el balance cuadra, pero sospechas que algo no está bien, el siguiente paso es revisar los saldos cuenta por cuenta y compararlos con los documentos que respaldan cada operación registrada en el período.
¿La partida doble puede detectar fraudes contables?
Parcialmente. La partida doble detecta fraudes que producen desequilibrios matemáticos, como el registro de un solo lado de una operación irregular. Pero un fraude bien ejecutado suele presentarse en forma de asientos perfectamente equilibrados que registran operaciones ficticias, gastos inflados o ingresos omitidos de forma simétrica. En esos casos, el balance cuadra y el sistema no emite ninguna señal automática. La detección de fraudes más sofisticados depende de auditorías, controles internos y revisión cruzada de información entre distintas fuentes.
¿Qué pasa si el debe y el haber no cuadran en un asiento?
Que hay un error en algún punto del registro que debe corregirse antes de seguir adelante. En software contable, el propio programa bloquea el asiento y no permite guardarlo hasta que los importes coincidan. En contabilidad manual, la diferencia entre el total de débitos y el total de créditos de la balanza de comprobación indica exactamente cuánto falta o sobra, lo que ayuda a localizar el asiento problemático. Cuanto antes se identifique y corrija el desequilibrio, menos probable es que genere inconsistencias en los estados financieros del período.
¿Es suficiente que cuadre el balance para que no haya errores?
No. Que el balance cuadre significa que el total de débitos es igual al total de créditos, pero no garantiza que los importes registrados sean correctos, que las cuentas utilizadas sean las adecuadas ni que todas las operaciones del período hayan sido anotadas. Un balance cuadrado con errores de clasificación, importes incorrectos en ambos lados o transacciones omitidas sigue siendo un balance cuadrado. Por eso, revisar el equilibrio matemático es el primer paso del control, no el último.
¿Con qué frecuencia debo revisar los asientos para detectar errores a tiempo?
La frecuencia ideal depende del volumen de operaciones, pero como punto de partida, revisar la balanza de comprobación y los saldos de las cuentas principales al menos una vez al mes es una práctica razonable para la mayoría de las empresas y estudiantes en prácticas. No conviene esperar al cierre del ejercicio, porque un error detectado tres meses después de haberse producido requiere mucho más trabajo para rastrearlo y corregirlo que uno encontrado al cabo de unas semanas.
¿Cómo ayuda la partida doble en una auditoría contable?
La partida doble facilita las auditorías porque deja un rastro doble y verificable de cada operación. Cada asiento contiene las dos caras de la transacción, lo que permite a cualquier auditor rastrear el origen y el destino de cada importe registrado. Además, la exigencia de equilibrio permanente hace que los registros sean más difíciles de alterar sin dejar señales visibles. Una contabilidad llevada correctamente por partida doble reduce el tiempo que necesita un auditor para verificar la fiabilidad de los estados financieros.
Conclusión
La partida doble ayuda a detectar errores porque exige que cada operación quede registrada en dos cuentas al mismo tiempo y que ambos lados sumen exactamente lo mismo. Esa dualidad no es un formalismo contable: es un mecanismo de control integrado que trabaja en cada asiento que introduces, sin que tengas que activar nada adicional para que funcione.
A lo largo de lo visto, has podido identificar qué tipos de errores expone el sistema de forma directa —los desequilibrios matemáticos— y cuáles requieren de tu parte una revisión más activa, como los errores de clasificación, los importes incorrectos en ambos lados o las operaciones que simplemente nunca se registraron. Aplicar las buenas prácticas que acompañan a este método —revisar la balanza con regularidad, cotejar los documentos fuente y hacer conciliaciones bancarias— es lo que convierte el conocimiento en un control real sobre tus registros.
Si quieres seguir construyendo sobre esta base, este sitio web tiene más contenidos sobre contabilidad por partida doble que te ayudarán a entender con mayor profundidad cada uno de los aspectos que has visto aquí. El conocimiento de este sistema no se agota en un solo artículo, y cada capa que añades te da más seguridad a la hora de trabajar con los números de cualquier organización.
También te puede interesar:
Ejemplos de partida doble
Ejemplos de asiento mixto en contabilidad
El método de partida doble: El secreto detrás de cada asiento
Aplicaciones móviles para practicar partida doble
¿Qué pasa si no cuadra un asiento contable?

¿Cuánto cuesta implementar partida doble en un negocio?
Trucos para entender la partida doble de verdad