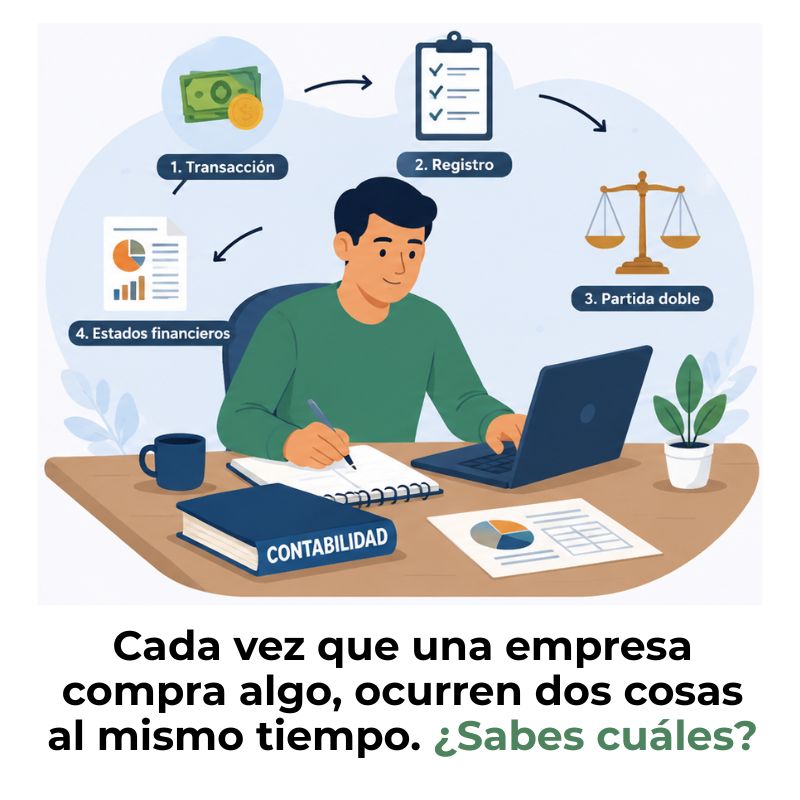
Cuando una empresa compra un ordenador, en su contabilidad no ocurre una sola cosa, sino dos al mismo tiempo: aumenta un activo y disminuye el efectivo. Ese doble movimiento tiene nombre, tiene reglas y, una vez que lo entiendes, la contabilidad empieza a tener sentido de verdad. Si los asientos siempre te han parecido un laberinto, estás en el lugar adecuado.
¿Qué es la partida doble y cómo funciona?
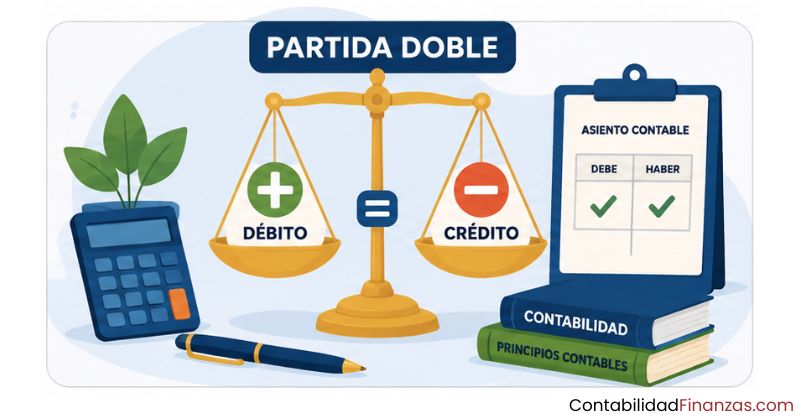
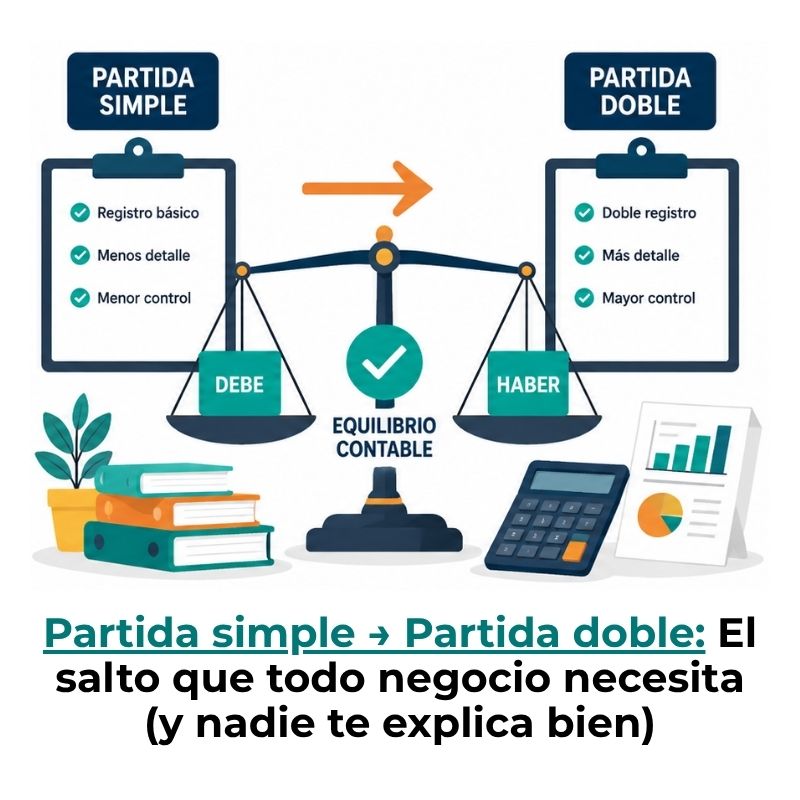
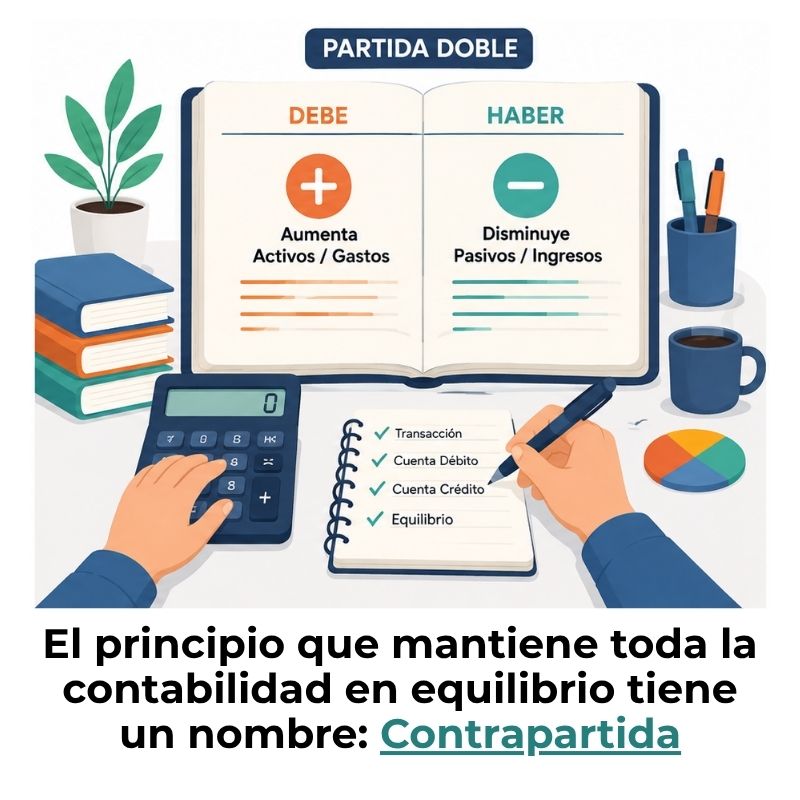
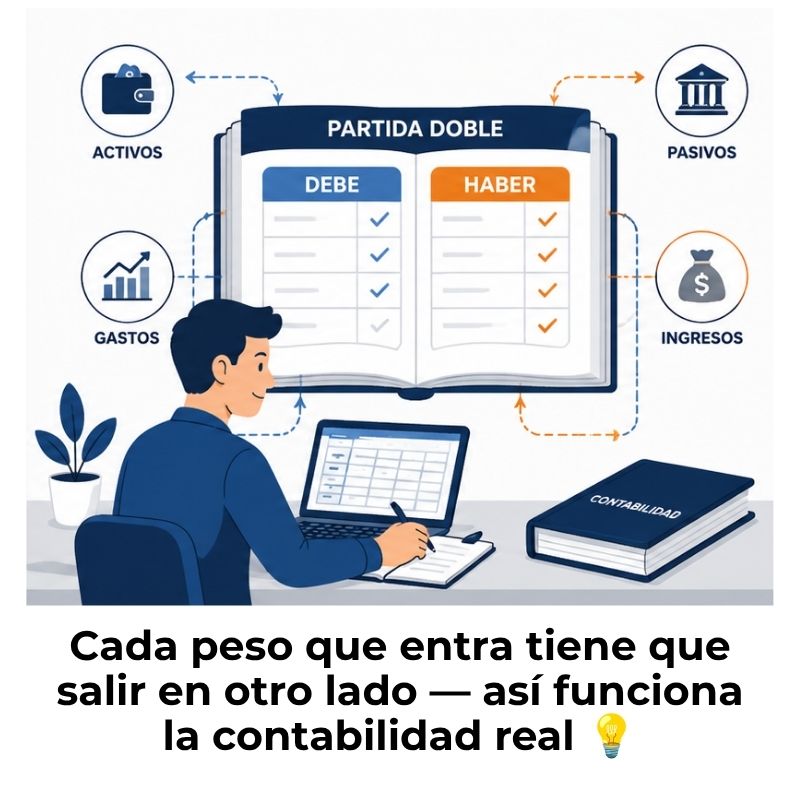
La partida doble es el principio contable que establece que toda transacción financiera afecta al menos dos cuentas: una recibe un cargo (debe) y otra recibe un abono (haber), y ambos importes deben ser siempre iguales. Dicho de otra forma, cada operación tiene un origen y un destino, y los dos quedan registrados de forma simultánea en el libro diario de la empresa.
Este sistema lleva más de cinco siglos siendo la base de la contabilidad moderna. No importa si la empresa tiene tres empleados o tres mil: el mecanismo es exactamente el mismo. Lo que varía es el número de cuentas que intervienen en cada operación, nunca el principio que las ordena.
El principio de dualidad económica
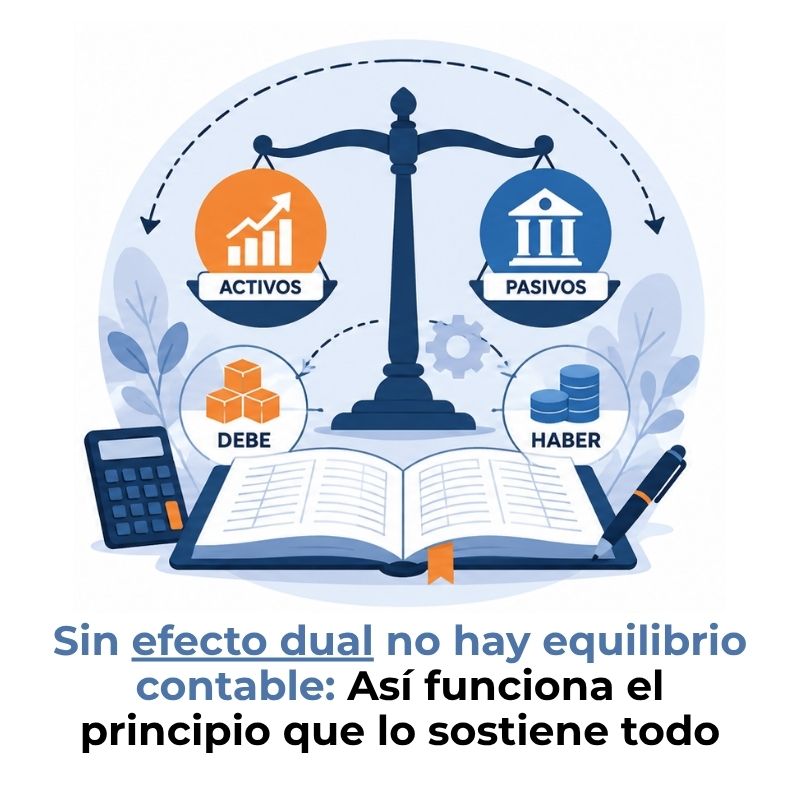
Detrás de la partida doble hay una lógica muy sencilla: toda operación económica tiene dos efectos simultáneos y opuestos. Cuando alguien recibe algo, alguien o algo lo entrega. Cuando entra dinero en caja, sale de otra parte. Este principio, conocido como dualidad económica, garantiza que la ecuación contable fundamental —Activo = Pasivo + Patrimonio— se mantenga en equilibrio después de cada registro.
La ecuación no es solo un concepto teórico. Es el termómetro que indica si los asientos contables se han registrado bien. Mientras los dos lados de la ecuación sigan igualándose, la contabilidad refleja la realidad financiera de la empresa con precisión.
Debe y haber: qué va en cada columna
El error más común entre quienes empiezan en contabilidad es pensar que «debe» significa deuda y «haber» significa ganancia. No es así. Son dos columnas de registro, y lo que entra en cada una depende de la naturaleza de la cuenta que estás moviendo, no del sentido bueno o malo de la operación.
| Tipo de cuenta | Aumenta en el DEBE | Aumenta en el HABER |
|---|---|---|
| Activo | ✔ | |
| Pasivo | ✔ | |
| Patrimonio neto | ✔ | |
| Ingresos | ✔ | |
| Gastos | ✔ |
Tener esta tabla clara antes de registrar cualquier asiento te ahorra la mayoría de los errores. Cada vez que dudes sobre si una cuenta va al debe o al haber, pregúntate primero qué tipo de cuenta es, y la tabla te dará la respuesta.
Los 6 tipos de transacciones más comunes, con ejemplos
La mejor forma de entender la partida doble es ver cómo se aplica en operaciones reales. A continuación encontrarás seis casos concretos —los que más se repiten en cualquier empresa— con su asiento contable desglosado y la explicación de por qué cada cuenta va donde va.
Ejemplo 1: Compra de mercancía al contado
Situación: Una empresa compra 1.000 € de mercancía y paga en el momento con dinero en caja.
| Cuenta | Debe | Haber |
|---|---|---|
| Mercancías (activo) | 1.000 € | |
| Caja (activo) | 1.000 € |
¿Por qué funciona así? La empresa recibe mercancía —un activo que entra— y a cambio entrega dinero en efectivo, que es otro activo que sale. El activo de mercancías aumenta por el debe, mientras que el activo de caja disminuye, y una disminución en un activo se anota en el haber. El asiento cuadra: 1.000 € = 1.000 €.
Ejemplo 2: Venta de productos a crédito
Situación: La empresa vende productos por 2.000 € y el cliente pagará en 30 días. No cobra en el momento.
| Cuenta | Debe | Haber |
|---|---|---|
| Clientes (activo) | 2.000 € | |
| Ventas (ingreso) | 2.000 € |
Aunque el dinero todavía no ha llegado a caja, la operación ya se registra en el momento de la venta. La cuenta «Clientes» recoge el derecho de cobro —un activo— y aumenta en el debe. La cuenta «Ventas» recoge el ingreso generado y aumenta en el haber. Cuando el cliente pague, se hará un segundo asiento que cancela esta deuda y entra el efectivo.
Ejemplo 3: Pago de nómina a trabajadores
Situación: La empresa paga un salario bruto de 1.800 € desde su cuenta bancaria.
| Cuenta | Debe | Haber |
|---|---|---|
| Gastos de personal (gasto) | 1.800 € | |
| Banco (activo) | 1.800 € |
El gasto de personal aumenta en el debe —los gastos siempre crecen por ese lado— y la cuenta de banco disminuye en el haber porque la empresa está entregando dinero. En la práctica real, una nómina suele generar un asiento compuesto con retenciones de IRPF y cuotas a la Seguridad Social, lo que añade más cuentas al asiento, aunque el principio de equilibrio entre debe y haber se mantiene igual.
Ejemplo 4: Solicitud de un préstamo bancario
Situación: El banco concede a la empresa un préstamo de 10.000 € que se depositan directamente en su cuenta corriente.
| Cuenta | Debe | Haber |
|---|---|---|
| Banco (activo) | 10.000 € | |
| Préstamos a pagar (pasivo) | 10.000 € |
Este ejemplo ilustra algo que muchos principiantes encuentran contra-intuitivo: recibir un préstamo no es un ingreso, es una deuda. La empresa tiene más dinero en el banco —activo que aumenta en el debe— pero también tiene una obligación nueva con el banco —pasivo que aumenta en el haber—. El patrimonio no cambia. Lo que entra tiene su contrapartida exacta en lo que se debe.
Ejemplo 5: Pago a un proveedor con deuda pendiente
Situación: La empresa tenía una deuda de 500 € con un proveedor y la salda mediante transferencia bancaria.
| Cuenta | Debe | Haber |
|---|---|---|
| Proveedores (pasivo) | 500 € | |
| Banco (activo) | 500 € |
Al pagar la deuda, el pasivo disminuye —y una disminución en un pasivo se registra en el debe— mientras que el banco también disminuye porque sale dinero, lo que se refleja en el haber. Fíjate en que ahora el debe muestra cómo se elimina una obligación, no cómo se crea un activo. Eso demuestra que el lado del debe no siempre representa «lo que tengo», sino más bien «lo que la cuenta recibe o disminuye según su naturaleza».
Ejemplo 6: Compra de activo fijo (equipo de oficina)
Situación: La empresa adquiere un equipo de oficina por 2.000 € y paga la mitad en efectivo; la otra mitad quedará pendiente con el proveedor.
| Cuenta | Debe | Haber |
|---|---|---|
| Equipo de oficina (activo) | 2.000 € | |
| Caja (activo) | 1.000 € | |
| Proveedores (pasivo) | 1.000 € |
Este es un ejemplo de asiento compuesto: hay una cuenta en el debe y dos en el haber. Aun así, el asiento sigue cuadrando porque 2.000 € en el debe equivalen a 1.000 € + 1.000 € en el haber. Puedes encontrar la información sobre qué es una partida contable para comprender mejor cómo se estructura cada anotación en el libro diario.
¿Cómo se registra un asiento de partida doble paso a paso?
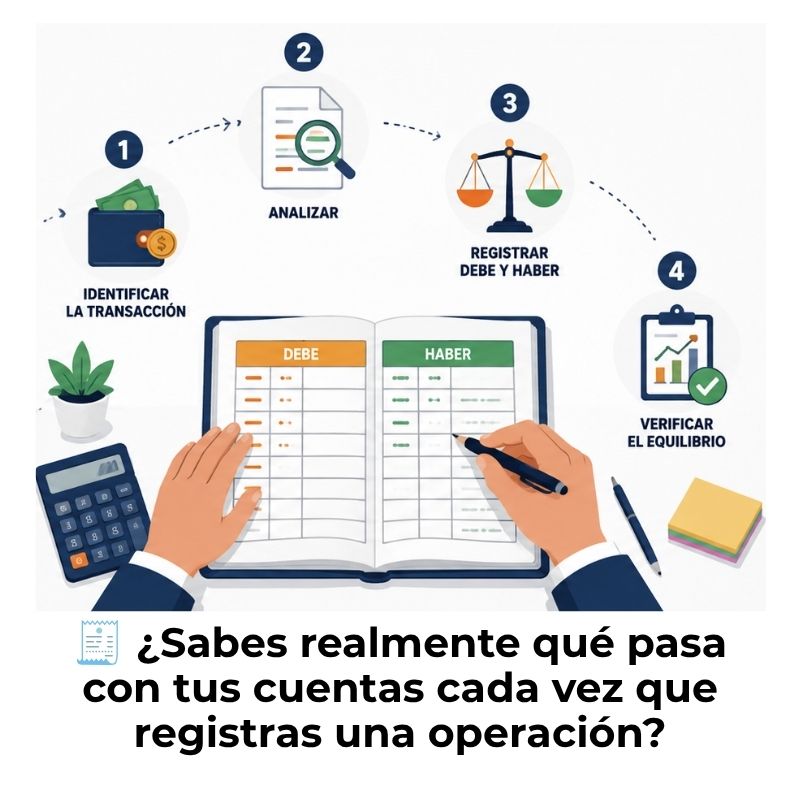
Saber los pasos concretos que se siguen antes de escribir cualquier cifra en el libro diario marca la diferencia entre un asiento correcto y uno que parece correcto pero esconde un error. El proceso tiene una lógica clara que, una vez interiorizada, se vuelve casi automática.
Identificar las cuentas afectadas
El primer paso —y el más importante— es leer bien la operación antes de escribir nada. ¿Qué entra en la empresa y qué sale? ¿Afecta al dinero en banco, a un derecho de cobro, a una deuda, a un ingreso? Cuantas más operaciones analices con calma al principio, más rápido te volverás para identificar las cuentas correctas sin dudar.
Determinar qué cuenta va al debe y cuál al haber
Una vez que sabes qué cuentas están involucradas, aplica la regla de la tabla vista antes: si la cuenta es de activo o de gasto y está aumentando, va al debe; si está disminuyendo, va al haber. Si la cuenta es de pasivo, patrimonio o ingreso y está aumentando, va al haber; si está disminuyendo, va al debe. La naturaleza de la cuenta siempre manda sobre cualquier intuición.
Verificar que el asiento cuadra
Antes de dar por cerrado el asiento, suma los importes del debe y compáralos con la suma del haber. Si las cifras no coinciden, hay un error: puede ser una cuenta mal elegida, un importe equivocado o una cuenta que falta. Este paso no es opcional; es la señal que confirma que todo está registrado correctamente. La contabilidad por partida doble exige ese equilibrio sin excepción.
Asientos simples frente a asientos compuestos
No todos los asientos tienen la misma estructura. Algunos afectan solo a dos cuentas —una en el debe y otra en el haber— y otros involucran tres, cuatro o más cuentas al mismo tiempo. Entender esta distinción te ayuda a no sorprenderte cuando una operación real no encaja en el esquema más básico que has aprendido.
Asiento simple
Una cuenta en el debe y una en el haber. Es el caso más habitual cuando una operación involucra solo dos conceptos, como pagar en efectivo una compra al contado.
Asiento compuesto
Más de dos cuentas en total, distribuidas entre debe y haber. Aunque haya varias líneas, la condición es siempre la misma: la suma del debe tiene que ser igual a la suma del haber.
El ejemplo 6 del apartado anterior es un asiento compuesto: una cuenta en el debe y dos en el haber. Esto no es un error ni una excepción rara; es algo perfectamente normal cuando una operación se financia de más de una fuente o genera más de una obligación. Lo que nunca cambia es el equilibrio final entre las dos columnas.
Conocer más sobre las características de la partida doble te ayudará a entender en profundidad por qué este sistema se adapta sin problemas tanto a asientos simples como a los más complejos.
Errores frecuentes al aplicar la partida doble
Conocer los errores más habituales es tan útil como aprender la teoría. La mayoría de los fallos que cometen quienes empiezan con la partida doble no vienen de no entender el principio, sino de aplicarlo con descuido en alguno de sus pasos. A continuación tienes los más comunes y cómo evitarlos.
- Confundir la naturaleza de la cuenta: Registrar un activo en el haber cuando está aumentando, o un pasivo en el debe cuando está creciendo. El error viene de no haber identificado bien el tipo de cuenta antes de escribir el asiento.
- Omitir el IVA u otras retenciones: En operaciones reales, muchas transacciones llevan impuestos asociados que generan cuentas adicionales. Ignorarlos hace que el asiento quede incompleto y descuadrado.
- No verificar el equilibrio final: Dar por bueno el asiento sin sumar debe y haber. Un asiento cuadrado no garantiza que sea correcto, pero uno descuadrado es incorrecto con toda seguridad.
- Registrar en el ejercicio equivocado: Anotar una operación en una fecha distinta a la del hecho económico. La contabilidad sigue el principio del devengo: se registra cuando ocurre, no cuando se paga.
- Usar la cuenta incorrecta aunque el asiento cuadre: Elegir «Caja» en vez de «Banco», o «Proveedores» cuando debería ser «Acreedores diversos». El asiento parece correcto, pero la información que refleja no lo es.
Para evitar la mayoría de estos errores, apóyate siempre en el documento que origina la operación: la factura, el extracto bancario o el contrato. Un asiento sin respaldo documental es siempre una fuente de riesgo. Entender la importancia de la partida doble también te da más contexto para saber por qué cada paso del registro tiene tanto peso.
Preguntas frecuentes
¿Qué cuentas se afectan en un ejemplo de partida doble?
En todo ejemplo de partida doble se afectan al menos dos cuentas contables. Dependiendo de la operación, pueden pertenecer a categorías distintas: activos, pasivos, patrimonio neto, ingresos o gastos. Por ejemplo, cuando una empresa vende un producto al contado, se afectan la cuenta de caja —activo— y la cuenta de ventas —ingreso—. Lo importante es que siempre hay una cuenta que recibe un cargo y otra que recibe un abono, y que ambos importes son iguales.
¿Puede un asiento de partida doble tener más de dos cuentas?
Sí, perfectamente. Cuando una operación involucra varios conceptos al mismo tiempo —como una compra que se paga en parte al contado y en parte a crédito— el asiento puede tener una cuenta en el debe y dos en el haber, o a la inversa. Este tipo de registro se llama asiento compuesto. Lo que no cambia nunca es la condición de equilibrio: la suma total del debe siempre debe ser igual a la suma total del haber, sin importar cuántas cuentas intervengan.
¿Qué diferencia hay entre debe y haber en la partida doble?
El debe y el haber son las dos columnas del asiento contable. No representan «positivo» y «negativo» ni «entrada» y «salida» de forma genérica. Su significado depende del tipo de cuenta que se mueve: los activos y los gastos aumentan en el debe y disminuyen en el haber; los pasivos, el patrimonio y los ingresos funcionan al revés. Entender esta lógica basada en la naturaleza de la cuenta es la clave para no cometer errores al construir cualquier asiento.
¿Cómo se registra una compra a crédito con partida doble?
Cuando una empresa compra mercancía a crédito —es decir, sin pagar en el momento— el asiento refleja que recibe un activo y asume una deuda. La cuenta de mercancías o de compras aumenta en el debe porque entra un bien, y la cuenta de proveedores aumenta en el haber porque se genera una obligación de pago. Cuando más adelante se pague esa deuda, se hará un segundo asiento que cancela la cuenta de proveedores y reduce el banco.
¿La partida doble es obligatoria para todas las empresas?
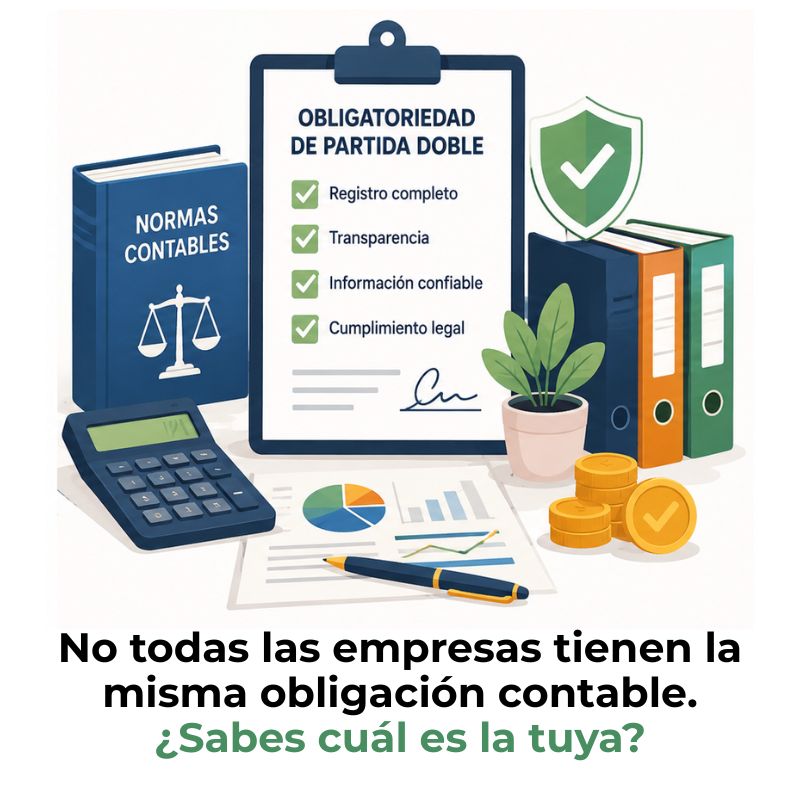
En la mayoría de los países, la legislación mercantil obliga a las personas jurídicas y a los comerciantes con cierto nivel de actividad a llevar su contabilidad mediante el sistema de partida doble. Este registro debe realizarse en libros contables legalizados o en su equivalente digital donde la normativa lo permita. Los autónomos con actividades más sencillas pueden llevar registros simplificados, aunque el principio de doble anotación sigue siendo la base de referencia más fiable para cualquier tipo de negocio.
¿Qué es la ecuación contable y cómo se relaciona con la partida doble?
La ecuación contable establece que Activo = Pasivo + Patrimonio neto, y expresa el equilibrio financiero de cualquier empresa en un momento dado. La partida doble es el mecanismo que garantiza que esta ecuación se mantenga válida después de cada transacción registrada. Cada vez que se anota un asiento, los cambios en las cuentas afectadas se compensan mutuamente, de forma que la igualdad nunca se rompe. Sin la partida doble, la ecuación contable no podría mantenerse con precisión a lo largo del tiempo.
¿Cuál es el primer paso para hacer un asiento contable correcto?
El primer paso —y el que condiciona todo lo demás— es analizar bien la operación antes de escribir ninguna cifra. Esto implica entender qué tipo de transacción es, qué cuentas están involucradas, cuál es su naturaleza y cuál es el importe exacto. Apoyarse siempre en el documento fuente —factura, extracto bancario, contrato— reduce al mínimo los errores de cuenta o de importe. Cuando este primer paso se hace bien, el resto del asiento fluye de forma lógica.
Conclusión
La partida doble no es una regla arbitraria: es el reflejo lógico de cómo funciona cualquier transacción económica. Toda operación tiene dos caras, y registrar las dos al mismo tiempo es lo que mantiene la contabilidad ordenada, verificable y útil para tomar decisiones. Una vez que entiendes ese principio, los asientos dejan de parecer un sistema complejo y empiezan a tener sentido propio.
A lo largo de este artículo has visto cómo se aplica la partida doble en seis tipos de transacciones reales, qué diferencia hay entre un asiento simple y uno compuesto, y cuáles son los errores más habituales que conviene evitar. Ahora puedes enfrentarte a una operación nueva, identificar las cuentas afectadas y construir el asiento con criterio, en lugar de hacerlo por intuición.
Si quieres profundizar en otros aspectos de la contabilidad con la misma claridad, en este sitio web encontrarás más contenidos pensados para ayudarte a avanzar paso a paso, desde los conceptos más básicos hasta los más completos.
También te puede interesar:
El efecto dual en contabilidad
Caso práctico de partida doble paso a paso
La partida doble en empresas: ¿Cómo funciona?
¿Cómo pasar de partida simple a partida doble?
¿Qué es la contrapartida contable y cómo funciona?
Obligatoriedad de partida doble
¿Qué es un sistema de partida doble y cómo funciona?
