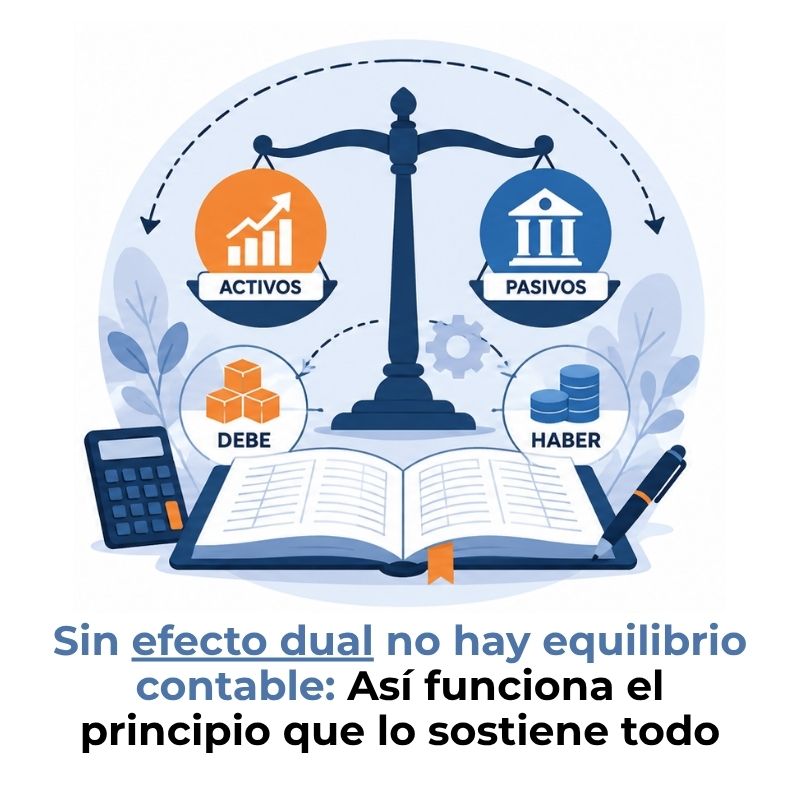
El efecto dual es el principio contable que establece que toda transacción económica afecta a dos cuentas de forma simultánea: una se carga y otra se abona, en importes iguales. Gracias a esto, la ecuación contable —Activo = Pasivo + Patrimonio— se mantiene siempre en equilibrio. Si estás empezando en contabilidad, comprender este concepto te dará la base para entender cualquier asiento que veas de aquí en adelante.
¿Qué es el efecto dual en contabilidad?
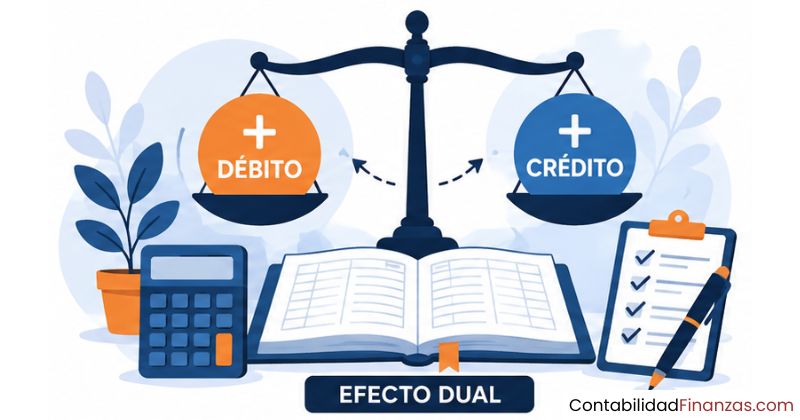
El efecto dual es el principio contable que establece que toda transacción económica afecta de forma simultánea a dos cuentas: una recibe un cargo (debe) y otra recibe un abono (haber), siempre por el mismo importe. Este doble impacto no es opcional ni circunstancial; ocurre en cada operación, sin importar si se trata de una compra, un cobro, un préstamo o un pago de nómina.
La razón de este comportamiento es simple: en la realidad económica, ninguna transacción tiene una sola consecuencia. Cuando una empresa adquiere mercancía, recibe bienes y, al mismo tiempo, entrega dinero o asume una deuda. Esas dos caras de la misma operación son precisamente lo que el efecto dual captura y registra en la contabilidad.
Su origen en la partida doble
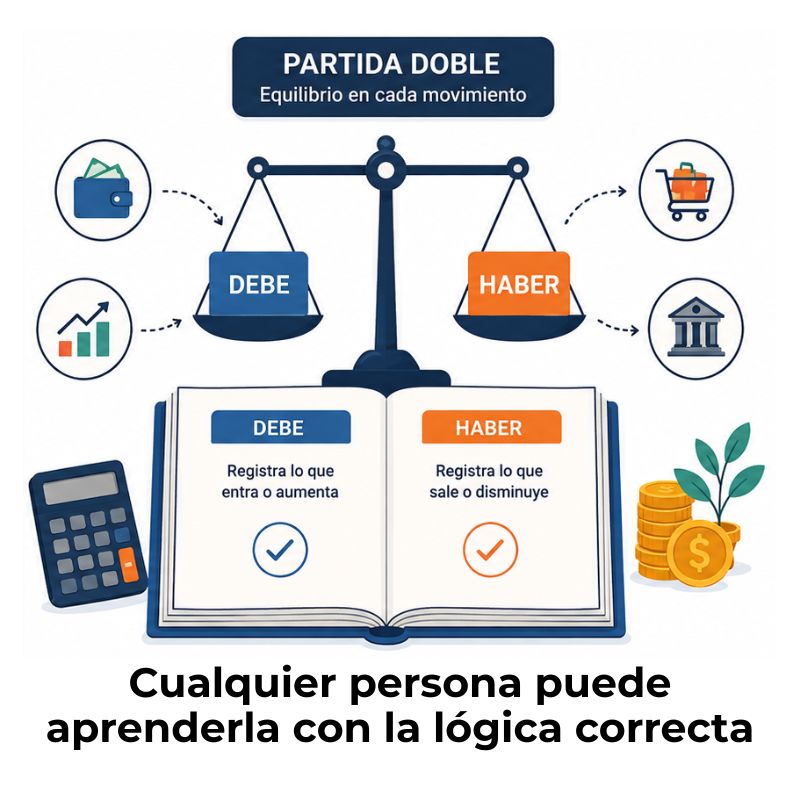
El efecto dual no es un concepto aislado: es la consecuencia directa de la contabilidad por partida doble, el sistema de registro que formaliza la idea de que toda operación tiene dos caras. Este método fue sistematizado por el matemático italiano Luca Pacioli en 1494 y, desde entonces, se convirtió en el estándar universal para registrar transacciones económicas en cualquier tipo de organización.
La partida doble no surgió como teoría académica, sino como respuesta práctica a la necesidad de los comerciantes de mantener sus cuentas sin errores. El efecto dual es, en esencia, la expresión técnica de esa lógica: cada operación deja huella en dos lugares del sistema contable al mismo tiempo, lo que permite detectar inconsistencias y mantener el orden.
La ecuación que lo sostiene todo
El efecto dual descansa sobre la ecuación contable fundamental: Activo = Pasivo + Patrimonio. Esta fórmula representa que todo lo que posee una empresa (activos) proviene de dos fuentes: lo que debe a terceros (pasivos) o lo que aportaron sus propietarios (patrimonio). Mientras el efecto dual se aplique correctamente en cada registro, esta igualdad nunca se rompe.
Cualquier transacción que altere un componente de esta ecuación debe alterar otro en la misma proporción para mantener el equilibrio. Eso es exactamente lo que hace el efecto dual: garantiza que cada registro respete la igualdad de la ecuación contable, sin importar cuántas cuentas estén involucradas.
¿Cómo actúa el efecto dual en cada transacción?
Cuando se produce cualquier operación económica, el efecto dual actúa de forma automática sobre las cuentas contables involucradas. Cada cuenta puede experimentar un aumento o una disminución, y esa combinación siempre suma cero en términos de equilibrio. El importe que entra en el debe es exactamente igual al importe que sale por el haber, sin margen de error posible.
Los cuatro tipos de efectos posibles
Aunque cada transacción es diferente, el efecto dual siempre produce una de estas cuatro combinaciones entre las cuentas afectadas. Conocerlas te permite anticipar el comportamiento de cualquier operación antes de registrarla.
¿Siempre se afectan exactamente dos cuentas?
No necesariamente. El efecto dual implica que siempre habrá al menos dos cuentas afectadas, pero algunas transacciones pueden involucrar tres o más. Lo que nunca cambia es la regla de equilibrio: la suma total de los cargos debe ser igual a la suma total de los abonos, independientemente de cuántas cuentas participen en el asiento.
Por ejemplo, si una empresa compra equipo de cómputo por 5.000 €, pagando 2.000 € en efectivo y el resto a crédito, se afectan tres cuentas: equipos (sube), caja (baja) y proveedores (sube). Aun así, el total del debe (5.000 €) es igual al total del haber (2.000 € + 3.000 €). El efecto dual siempre se cumple.
Efecto dual y los asientos contables
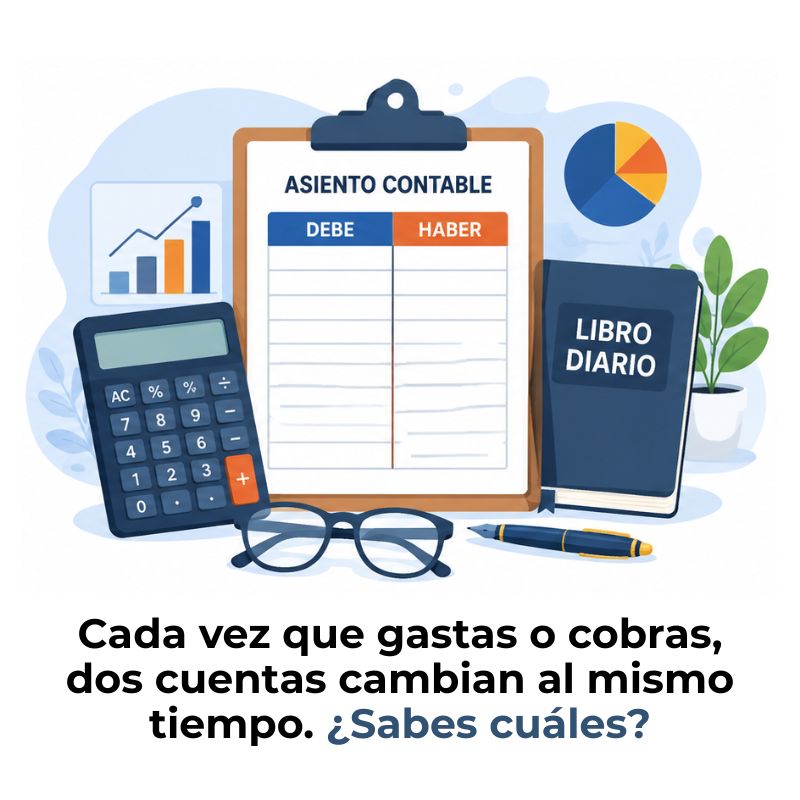
El asiento contable es el instrumento donde el efecto dual queda registrado de forma oficial. Cada asiento traduce la transacción real en movimientos numéricos sobre las cuentas afectadas, organizando los cargos en la columna del debe y los abonos en la columna del haber. Sin el asiento, el efecto dual sería solo un principio teórico; el asiento lo convierte en un registro concreto y verificable.
Estructura de un asiento con efecto dual
Todo asiento contable tiene una estructura fija que refleja el efecto dual de manera clara y ordenada. Conocer esa estructura te permite leer cualquier registro sin confusión, incluso si no reconoces las cuentas específicas a primera vista.
Anatomía de un asiento contable
DEBE (Cargo)
- Cuenta que recibe el valor
- Se escribe en la columna izquierda
- Puede aumentar un activo o disminuir un pasivo/patrimonio
HABER (Abono)
- Cuenta que entrega el valor
- Se escribe en la columna derecha
- Puede aumentar un pasivo/patrimonio o disminuir un activo
Regla de oro: Total Debe = Total Haber
Ejemplos de efecto dual paso a paso
Nada aclara el efecto dual mejor que verlo en operaciones concretas. A continuación se presentan tres casos habituales con sus asientos completos, para que puedas identificar con precisión qué cuenta recibe el cargo y cuál recibe el abono en cada situación.
| Operación | Cuenta — DEBE (Cargo) | Cuenta — HABER (Abono) | Efecto |
|---|---|---|---|
| Venta al contado por 1.000 € | Caja: 1.000 € | Ventas: 1.000 € | Activo ↑ / Patrimonio ↑ |
| Compra de mercancía a crédito por 3.000 € | Inventario: 3.000 € | Proveedores: 3.000 € | Activo ↑ / Pasivo ↑ |
| Pago de deuda con banco por 2.000 € | Préstamo bancario: 2.000 € | Caja: 2.000 € | Pasivo ↓ / Activo ↓ |
| Cobro de factura pendiente por 800 € | Caja: 800 € | Cuentas por cobrar: 800 € | Activo ↑ / Activo ↓ |
| Aporte de capital del propietario: 5.000 € | Caja: 5.000 € | Capital: 5.000 € | Activo ↑ / Patrimonio ↑ |
Observa que en todos los casos el importe del cargo y del abono coincide exactamente. Esa igualdad permanente es la prueba visual de que el efecto dual se ha aplicado de forma correcta en cada registro.
Para ver cómo estas operaciones se encadenan en situaciones más complejas, puedes consultar el caso práctico de partida doble, donde se desarrolla una serie de transacciones completas con sus asientos y su impacto acumulado sobre la ecuación contable.
¿Por qué el efecto dual mantiene el equilibrio contable?
El equilibrio contable no es una coincidencia ni una comprobación que se hace al final del mes: es una consecuencia directa y automática de aplicar correctamente el efecto dual en cada registro. Si cada transacción genera un cargo y un abono de igual valor, la ecuación Activo = Pasivo + Patrimonio nunca puede desequilibrarse, por definición matemática.
Piénsalo de este modo: la ecuación contable describe dos perspectivas del mismo patrimonio. Por un lado, lo que la empresa tiene (activos); por otro, de dónde vino ese patrimonio (pasivos y capital propio). Cuando una transacción altera un componente, el efecto dual garantiza que el componente correspondiente también cambie, manteniendo intacta la igualdad.
Este mecanismo también explica por qué los errores contables no pasan desapercibidos durante mucho tiempo. Si alguien omite un lado del asiento o registra importes distintos en el debe y el haber, la igualdad se rompe de inmediato y la balanza de sumas refleja la inconsistencia. El efecto dual actúa, en la práctica, como un sistema de control interno integrado en cada registro.
Errores frecuentes al aplicar el efecto dual
Comprender el efecto dual en teoría no siempre evita los errores al llevarlo a la práctica. Estos son los fallos más habituales que cometen quienes se inician en contabilidad, y que conviene conocer antes de empezar a registrar operaciones reales.
- Registrar solo un lado del asiento: Anotar únicamente el cargo o únicamente el abono es el error más básico. Sin los dos movimientos, el asiento queda incompleto y la ecuación contable pierde el equilibrio de forma inmediata.
- Usar importes distintos en el debe y el haber: Si el cargo es de 500 € y el abono de 400 €, hay una diferencia de 100 € que no tiene justificación. Este error suele deberse a descuidos tipográficos, pero rompe el principio del efecto dual.
- Confundir qué cuenta va en el debe y cuál en el haber: Invertir las cuentas no desequilibra el asiento numéricamente, pero distorsiona la información financiera. Un activo que debería subir aparecerá bajando, y viceversa.
- Omitir cuentas en transacciones compuestas: Cuando una operación afecta a tres o más cuentas, es fácil olvidar una de ellas. El resultado es un asiento que no refleja la realidad completa de la transacción, aunque las sumas coincidan de forma aparente.
- Registrar la operación en la fecha incorrecta: El efecto dual debe capturarse en el momento en que ocurre la transacción, no cuando se cobra o se paga. Hacerlo en otra fecha altera los estados financieros de cada período.
Saber cuáles son estos errores te da ventaja para revisarlos antes de cerrar un asiento. Si quieres profundizar en el impacto que tienen estos fallos sobre la contabilidad de una empresa, puedes leer sobre las consecuencias de no aplicar la partida doble de manera correcta.
Preguntas frecuentes
¿Qué significa el efecto dual en contabilidad?
El efecto dual es el principio que establece que toda transacción económica afecta simultáneamente a dos o más cuentas contables: una recibe un cargo en el debe y otra recibe un abono en el haber, siempre por el mismo importe. Este doble impacto garantiza que la ecuación contable (Activo = Pasivo + Patrimonio) se mantenga en equilibrio después de cada registro, sin importar el tipo de operación que se realice.
¿Cuál es la diferencia entre efecto dual y dualidad económica?
Ambos términos describen el mismo principio, aunque desde perspectivas ligeramente distintas. La dualidad económica es el concepto teórico que reconoce que toda transacción tiene dos dimensiones: lo que entra y lo que sale, o lo que se recibe y lo que se entrega. El efecto dual es la manifestación práctica de ese concepto dentro del sistema de partida doble, traducida en cargos y abonos que se registran en los asientos contables. En la práctica, se usan indistintamente.
¿El efecto dual siempre afecta a dos cuentas distintas?
No siempre. Aunque lo más habitual es que una transacción afecte a exactamente dos cuentas, hay operaciones que involucran tres o más. Lo que sí es invariable es que el total de los cargos debe ser igual al total de los abonos, independientemente de cuántas cuentas participen. Lo que no puede ocurrir nunca es que el efecto dual se produzca dentro de una misma cuenta, ya que el cargo y el abono deben estar en cuentas diferenciadas.
¿Puede una transacción tener más de dos efectos contables?
Sí. Las llamadas transacciones compuestas afectan a tres o más cuentas dentro del mismo asiento. Por ejemplo, cuando una empresa paga una deuda con parte de efectivo y parte con un cheque bancario, intervienen tres cuentas: la deuda (que baja), la caja (que baja) y el banco (que también baja). El efecto dual sigue cumpliéndose porque la suma de todos los cargos iguala la suma de todos los abonos, aunque el número de cuentas sea mayor a dos.
¿Cómo se relaciona el efecto dual con el debe y el haber?
El debe y el haber son las dos columnas del asiento contable donde se materializa el efecto dual. El debe recoge los cargos, es decir, las cuentas que reciben valor; y el haber recoge los abonos, las cuentas que ceden ese valor. Cada vez que se produce una transacción, el efecto dual obliga a registrar al menos un movimiento en cada columna, lo que garantiza que ambas siempre sumen lo mismo al cerrar el asiento.
¿Qué pasa si no se registra el efecto dual completo?
Si se omite uno de los dos lados del asiento, la contabilidad queda desequilibrada de forma inmediata. Eso significa que la suma del debe y la suma del haber no coincidirán, lo que alertará de un error al hacer la balanza de comprobación. Además, los estados financieros reflejarán una imagen distorsionada de la situación real de la empresa: un activo puede aparecer inflado, un pasivo omitido o un resultado incorrecto, lo que compromete la toma de decisiones basada en esos datos.
¿El efecto dual aplica solo a empresas grandes?
No. El efecto dual aplica a cualquier entidad que lleve contabilidad por partida doble, sin importar su tamaño. Desde un trabajador autónomo hasta una multinacional, toda operación económica que se registre bajo este sistema genera un doble movimiento en las cuentas. De hecho, en entidades pequeñas el efecto dual es igual de relevante porque la detección de errores depende directamente de que cada asiento esté completo y equilibrado.
Conclusión
El efecto dual no es un detalle técnico más de la contabilidad: es el mecanismo que hace que todo el sistema tenga sentido. Cada vez que una transacción ocurre, dos cuentas responden de forma simultánea y en igual medida, manteniendo la ecuación contable en perfecto equilibrio. Entender eso desde el principio cambia por completo la manera en que te relacionas con los registros financieros.
A partir de aquí, puedes aplicar lo aprendido de forma concreta: antes de registrar cualquier operación, identifica qué cuenta recibe el cargo y qué cuenta recibe el abono. Comprueba que los importes coincidan. Verifica que la ecuación no se rompe. Esos tres pasos son suficientes para aplicar el efecto dual correctamente en cualquier situación en la que te encuentres.
Si quieres seguir avanzando en tu comprensión de la contabilidad, en este sitio web encontrarás más contenidos que te ayudarán a consolidar las bases y a resolver las dudas que surgen al registrar operaciones reales. Cada concepto que domines hoy te hará más fácil el siguiente.
También te puede interesar:
¿Cómo funciona la partida doble en la práctica?
Ejercicios de partida doble resueltos
¿Cómo cuadrar una partida doble?
Ejemplos de partida doble
¿Qué es un asiento simple?
¿Cómo dominar la partida doble sin ser contador?

¿Cuánto cuesta implementar partida doble en un negocio?