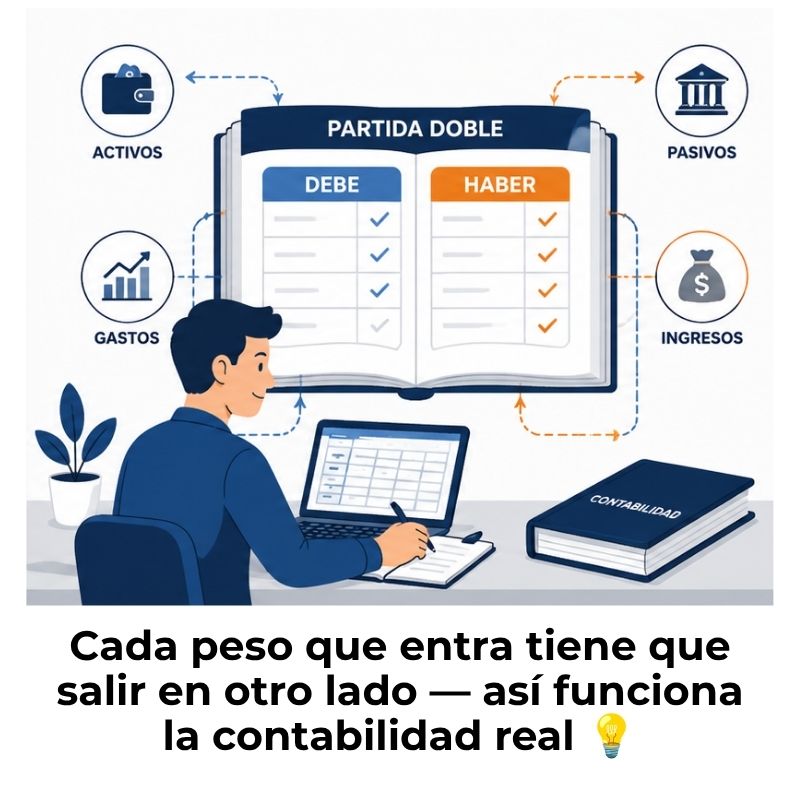
Cada vez que una empresa mueve dinero, algo cambia en sus cuentas. Pero no en una sola: siempre en dos. Parece una regla extraña al principio, pero cuando la ves en acción entiendes por qué lleva más de cinco siglos funcionando sin cambios. El sistema de partida doble es, literalmente, el corazón de toda la contabilidad moderna. Y es mucho más sencillo de lo que imaginas.
¿Qué es el sistema de partida doble en contabilidad?
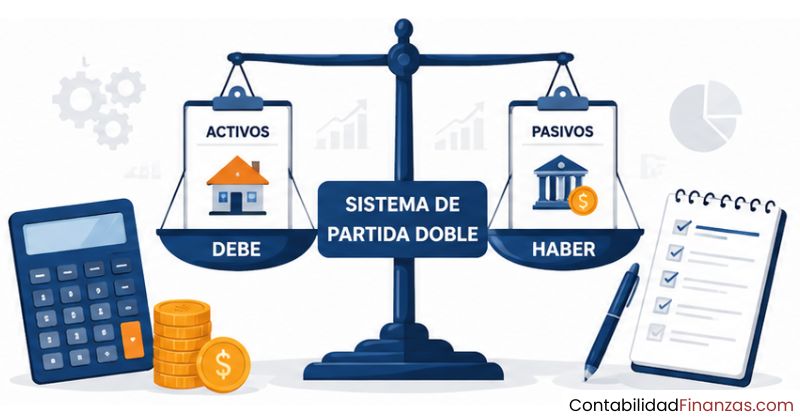
El sistema de partida doble es el método contable mediante el cual cada transacción financiera se registra de forma simultánea en al menos dos cuentas: una que recibe el valor (el debe) y otra que lo entrega (el haber). Ambos registros deben ser iguales en monto, lo que garantiza que los libros contables siempre estén en equilibrio. Esta dualidad no es un capricho técnico, sino la lógica que refleja cómo se mueve el valor en cualquier operación económica real.
Dicho de otro modo, ningún recurso aparece de la nada ni desaparece sin dejar rastro. Cuando una empresa compra un equipo, su activo aumenta, pero su efectivo disminuye en la misma proporción. Ese impacto doble queda registrado en dos cuentas distintas, y su suma siempre debe cuadrar. Por eso se dice que la partida doble es el pilar sobre el que descansa toda la contabilidad moderna.
Origen e historia del sistema
La partida doble tiene raíces que se remontan a los comerciantes italianos del siglo XIII, quienes ya utilizaban métodos similares para gestionar sus intercambios. Sin embargo, fue el matemático y fraile franciscano Luca Pacioli quien en 1494 documentó y sistematizó el método por primera vez en su obra Summa de Arithmetica, Geometria, Proportioni et Proportionalità. Por eso se le reconoce como el padre de la contabilidad moderna, aunque no fue su inventor original.
Desde entonces, el sistema no ha necesitado cambios fundamentales. Su lógica es tan sólida que sobrevivió la transición del papel al software contable sin perder su esencia. Hoy, cualquier programa de contabilidad, desde los más básicos hasta los más sofisticados, opera bajo las mismas reglas que Pacioli describió hace más de cinco siglos. Eso dice mucho de su robustez como método.
La ecuación contable que lo sustenta
Todo el sistema de partida doble descansa sobre una ecuación matemática simple pero irrompible: Activo = Pasivo + Patrimonio. Esta relación expresa que los recursos que tiene una empresa (activos) siempre son financiados por alguien, ya sea por deudas con terceros (pasivos) o por los aportes y ganancias de sus propietarios (patrimonio). Cualquier transacción que registres debe respetar este equilibrio sin excepción.
La ecuación patrimonial
Cuando registras una operación bajo el sistema de partida doble, ambos lados de esta ecuación se ajustan automáticamente. Si la empresa recibe dinero de un préstamo, su activo (caja) aumenta y su pasivo (deuda con el banco) también aumenta en la misma cantidad. La ecuación sigue en equilibrio. Esa es la elegancia del método: refleja la realidad económica con una lógica matemática perfecta.
Principios que rigen el sistema de partida doble
El sistema no funciona de forma arbitraria. Detrás de cada asiento contable hay principios claros que determinan cómo registrar cada operación. Conocerlos te ayuda a comprender por qué el sistema funciona de la manera en que lo hace, y no solo a seguir pasos mecánicamente. Puedes profundizar en cada uno de ellos revisando los 7 principios de la partida doble que sustentan todo el método.
- Dualidad: Toda transacción financiera afecta al menos dos cuentas contables de forma simultánea. No existe movimiento que impacte una sola cuenta.
- Equilibrio permanente: La suma de los valores registrados en el debe siempre debe ser igual a la suma de los valores registrados en el haber, sin excepción.
- Ecuación patrimonial: Los activos de la empresa son siempre iguales a la suma de sus pasivos más su patrimonio. Cada asiento respeta esta relación matemáticamente.
- Reciprocidad: Toda cuenta que recibe un valor tiene como contrapartida otra cuenta que lo entrega. El que recibe es deudor y el que entrega es acreedor.
- Registro completo: Cada operación queda documentada con fecha, cuentas involucradas, montos y descripción. Nada queda fuera del sistema ni en términos vagos.
¿Cómo funciona el sistema de partida doble paso a paso?
Registrar una operación bajo este sistema sigue una secuencia lógica que, una vez comprendida, se vuelve casi intuitiva. El proceso comienza siempre con la misma pregunta: ¿qué cambió en las cuentas de la empresa después de esta transacción? La respuesta a esa pregunta determina qué cuentas se afectan, en qué dirección y con qué monto. El registro correcto depende de identificar bien el impacto dual de cada operación.
El debe y el haber: las dos columnas de cada cuenta
Cada cuenta contable se representa visualmente como una «T», con dos columnas: el lado izquierdo es el debe y el lado derecho es el haber. Estas palabras no significan «deuda» ni «tener» en sentido literal; son simplemente los nombres técnicos que identifican cada lado de la cuenta. El debe siempre registra los cargos y el haber registra los abonos, independientemente del tipo de cuenta de que se trate.
Lo que determina si un cargo aumenta o disminuye una cuenta depende de su naturaleza. En las cuentas de activo, un cargo (debe) aumenta el saldo; en las cuentas de pasivo y patrimonio, ocurre lo contrario: un cargo reduce el saldo y un abono lo incrementa. Entender esta lógica es lo que separa a quienes comprenden la partida doble de quienes solo la memorizan.
Tipos de cuentas que intervienen
El sistema organiza todas las operaciones de una empresa en cinco grandes tipos de cuentas. Cada una tiene un comportamiento distinto ante los cargos y abonos, lo que hace que identificarlas correctamente sea el paso más importante antes de registrar cualquier asiento.
Ejemplo práctico del sistema de partida doble
La teoría cobra sentido en cuanto la ves aplicada a una situación real. Los ejemplos que siguen están pensados para que entiendas no solo qué se registra, sino por qué se registra en cada columna. Esa comprensión es la que te permitirá aplicar el sistema en cualquier escenario, sin importar el tipo de transacción. Si quieres ver más situaciones concretas, puedes consultar el resumen de una partida doble con casos adicionales.
Registro de una compra al contado
Situación: Una empresa compra un equipo de oficina por 2.000 € pagando en efectivo. En este caso, la empresa gana un activo nuevo (el equipo) y pierde otro activo existente (el dinero en caja). Ambos movimientos quedan reflejados en el asiento.
| Cuenta | Tipo | Debe (€) | Haber (€) |
|---|---|---|---|
| Equipo de oficina | Activo | 2.000 | |
| Caja / Efectivo | Activo | 2.000 |
Interpretación: El equipo de oficina aumenta (se debita el activo) y la caja disminuye en la misma cantidad (se acredita el activo). El total del debe (2.000 €) es igual al total del haber (2.000 €). El asiento cuadra y la ecuación patrimonial permanece intacta.
Registro de un préstamo bancario
Situación: El banco deposita 10.000 € en la cuenta de la empresa como préstamo. Aquí, la empresa recibe dinero (su activo aumenta), pero también adquiere una deuda (su pasivo aumenta). La riqueza neta de los propietarios no cambia; solo cambia la estructura de financiación.
| Cuenta | Tipo | Debe (€) | Haber (€) |
|---|---|---|---|
| Banco / Cuenta corriente | Activo | 10.000 | |
| Préstamo bancario | Pasivo | 10.000 |
Interpretación: El activo (banco) y el pasivo (préstamo) aumentan en la misma cantidad, respetando la ecuación Activo = Pasivo + Patrimonio. El equilibrio del sistema se mantiene porque el dinero no apareció de la nada: vino del banco y genera una obligación equivalente. Ese es el principio de dualidad funcionando en la práctica.
Ventajas del sistema de partida doble para una empresa
Más allá de ser un requisito legal en muchos países, el sistema aporta beneficios concretos que se sienten en la gestión diaria de cualquier negocio. No es una burocracia contable: es una herramienta que, usada correctamente, da una fotografía precisa y verificable de la salud financiera de la empresa en cualquier momento. Para entender el alcance legal de su uso, puedes revisar la obligatoriedad de partida doble según la normativa vigente.
¿En qué se diferencia la partida doble de la partida simple?
La partida simple es el sistema más básico: registra únicamente el movimiento de dinero en una sola cuenta, sin reflejar la contrapartida. Funciona como un cuaderno de ingresos y egresos. Su gran limitación es que no ofrece una visión completa de la situación financiera, porque no muestra qué generó ese movimiento ni cómo afectó al resto de las cuentas. Es útil solo para personas o negocios muy pequeños sin obligaciones legales de contabilidad formal.
| Característica | Partida simple | Partida doble |
|---|---|---|
| Cuentas por asiento | Una sola | Mínimo dos |
| Equilibrio automático | No | Sí (debe = haber) |
| Estados financieros completos | No permite generarlos | Balance, P&G, flujo de caja |
| Detección de errores | Manual y limitada | Automática por desequilibrio |
| Cumplimiento legal | Solo para casos muy básicos | Exigido para empresas formales |
| Complejidad de uso | Baja | Media (requiere formación básica) |
Puedes profundizar en la comparación de ambos métodos y en los fundamentos de la metodología revisando el apartado de partida doble, donde se desarrolla con más detalle su mecánica. La diferencia clave está en la información que cada uno produce: mientras la partida simple solo dice cuánto dinero entró o salió, la partida doble explica de dónde vino ese dinero y a dónde fue.
Libros contables que utiliza el sistema de partida doble
El sistema de partida doble no opera en el aire: sus registros se organizan en libros contables con funciones bien definidas. Cada libro cumple un rol específico dentro del flujo de información financiera y, juntos, garantizan que ninguna transacción quede sin documentar. Comprender para qué sirve cada uno te da una visión completa de cómo fluye la información contable desde el momento en que ocurre una operación hasta el cierre del ejercicio.
- Libro diario: Es el primero en recibir cada operación. Anota los asientos en orden cronológico con fecha, cuentas afectadas, montos en debe y haber, y una descripción breve.
- Libro mayor: Agrupa todos los movimientos por cuenta. Aquí puedes ver el historial completo de, por ejemplo, la cuenta «Caja» o «Proveedores» y calcular su saldo en cualquier momento.
- Balance de comprobación: Resume los saldos de todas las cuentas del libro mayor para verificar que el total del debe sea igual al total del haber. Es el control previo antes de elaborar los estados financieros.
- Libro de inventarios y balances: Recoge el detalle de activos, pasivos y patrimonio al inicio y al cierre de cada ejercicio contable.
Si quieres tener una visión más amplia de todo el conjunto, en el apartado sobre contabilidad por partida doble encontrarás el contexto completo de este sistema dentro de la contabilidad empresarial.
Preguntas frecuentes
¿Qué es el sistema de partida doble con un ejemplo sencillo?
El sistema de partida doble es el método contable que registra cada operación financiera en dos cuentas al mismo tiempo: una que recibe el valor (debe) y otra que lo entrega (haber). Un ejemplo sencillo: si pagas 500 € de alquiler en efectivo, debes cargar la cuenta de «Gastos de alquiler» en el debe y abonar la cuenta de «Caja» en el haber. Ambos montos son iguales, el asiento cuadra y el equilibrio contable se mantiene sin alterarse.
¿Cuáles son los elementos del sistema de partida doble?
Los elementos esenciales del sistema son las cuentas contables (activo, pasivo, patrimonio, ingresos y gastos), el debe y el haber como columnas de cada cuenta, los asientos contables como unidad mínima de registro, el libro diario donde se anotan las operaciones, el libro mayor donde se agrupan por cuenta y el balance de comprobación que verifica el equilibrio global. Todos estos elementos trabajan de forma coordinada para que ninguna transacción quede sin su contrapartida correspondiente.
¿Quién inventó el sistema de partida doble?
El sistema de partida doble fue documentado y sistematizado por primera vez por Luca Pacioli, matemático y fraile franciscano italiano, en su obra publicada en 1494. Sin embargo, Pacioli no lo inventó: los comerciantes italianos del siglo XIII ya lo utilizaban de forma práctica. Su mérito fue describirlo con rigor por escrito, lo que permitió que el método se difundiera y se convirtiera en el estándar contable que sigue vigente hasta hoy en todo el mundo.
¿Por qué el debe siempre debe ser igual al haber?
Porque el sistema se basa en la ecuación patrimonial Activo = Pasivo + Patrimonio, que exige que ambos lados estén siempre equilibrados. Cada transacción mueve valor entre cuentas, pero nunca lo crea ni lo destruye: lo que sale de un lado entra en otro. Si el debe y el haber no coinciden en un asiento, significa que algo se registró de forma incorrecta, ya sea en la cuenta equivocada, con el monto incorrecto o con una partida incompleta.
¿Qué empresas están obligadas a usar el sistema de partida doble?
En la mayoría de los países hispanohablantes, la obligación de llevar contabilidad por partida doble recae sobre todas las empresas formalmente constituidas: sociedades anónimas, sociedades de responsabilidad limitada y otras personas jurídicas. Los autónomos y pequeños negocios pueden estar exentos o sujetos a regímenes simplificados, dependiendo de la legislación de cada país. Lo recomendable es consultar el régimen fiscal y mercantil aplicable, ya que las exigencias varían según el tamaño, el sector y la forma jurídica de cada empresa.
¿Cuál es la diferencia entre débito y crédito en la partida doble?
Débito y crédito son simplemente los nombres técnicos del debe y el haber, respectivamente. El débito (debe) registra el valor que recibe una cuenta y el crédito (haber) registra el valor que entrega. Lo que determina si un débito aumenta o disminuye una cuenta depende de su naturaleza: en activos y gastos, el débito aumenta el saldo; en pasivos, patrimonio e ingresos, lo reduce. Entender esta regla es clave para aplicar el sistema con precisión y sin errores de clasificación.
¿Qué pasa si un asiento de partida doble no cuadra?
Si el total del debe no es igual al total del haber en un asiento, el balance de comprobación detectará la diferencia al momento de sumar todos los saldos. Eso indica que hay un error en algún registro: puede ser un monto equivocado, una cuenta clasificada en el lado incorrecto o un asiento incompleto. En ese caso, hay que revisar los asientos del período, localizar la discrepancia y corregirla mediante un asiento de ajuste. El sistema no permite cerrar los libros mientras exista ese desequilibrio.
Conclusión
El sistema de partida doble es el método contable que garantiza que cada operación financiera quede registrada en dos cuentas simultáneamente, manteniendo el equilibrio entre el debe y el haber en todo momento. Su lógica no ha cambiado en más de cinco siglos porque refleja con precisión cómo se mueve el valor en cualquier transacción económica real.
A lo largo de este artículo has visto qué principios lo rigen, cómo se aplica paso a paso, qué tipos de cuentas intervienen y qué libros contables lo sostienen. Con esa base, ya puedes leer un asiento contable, entender por qué el debe y el haber deben coincidir e interpretar los registros de cualquier empresa sin sentirte perdido ante los números.
Si quieres seguir construyendo tu conocimiento contable desde sus fundamentos, este sitio web tiene más contenido pensado exactamente para ti: claro, práctico y sin tecnicismos innecesarios. Cada nuevo concepto que aprendas te acercará un paso más a dominar la contabilidad con confianza.
También te puede interesar:
Obligatoriedad de partida doble

Ejemplos de asiento simple en contabilidad
Estructura de un asiento compuesto en contabilidad
¿A partir de qué monto es obligatoria la partida doble?
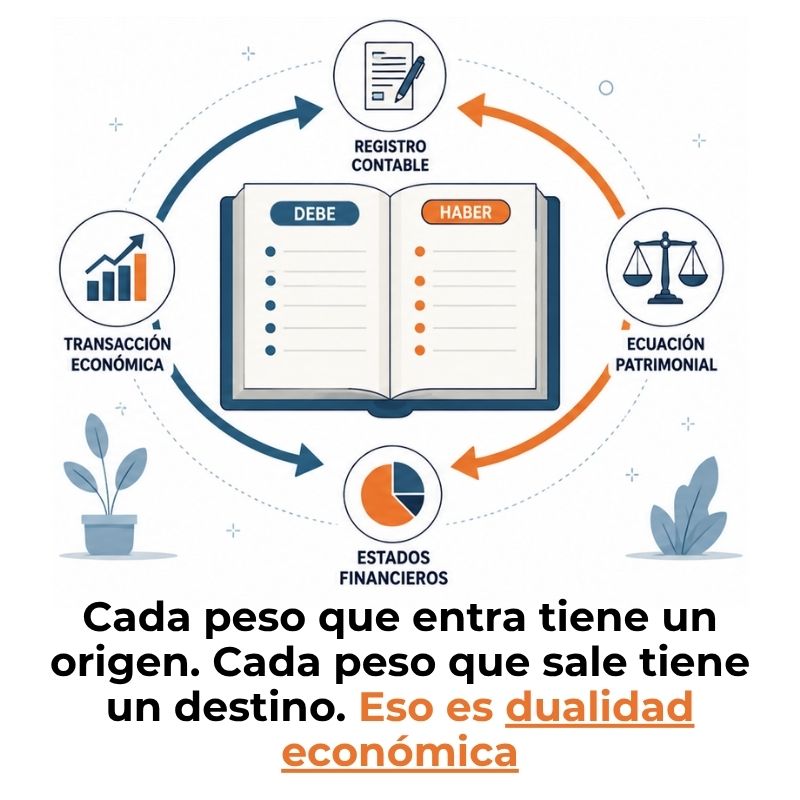
¿Qué es la dualidad económica y cómo funciona?
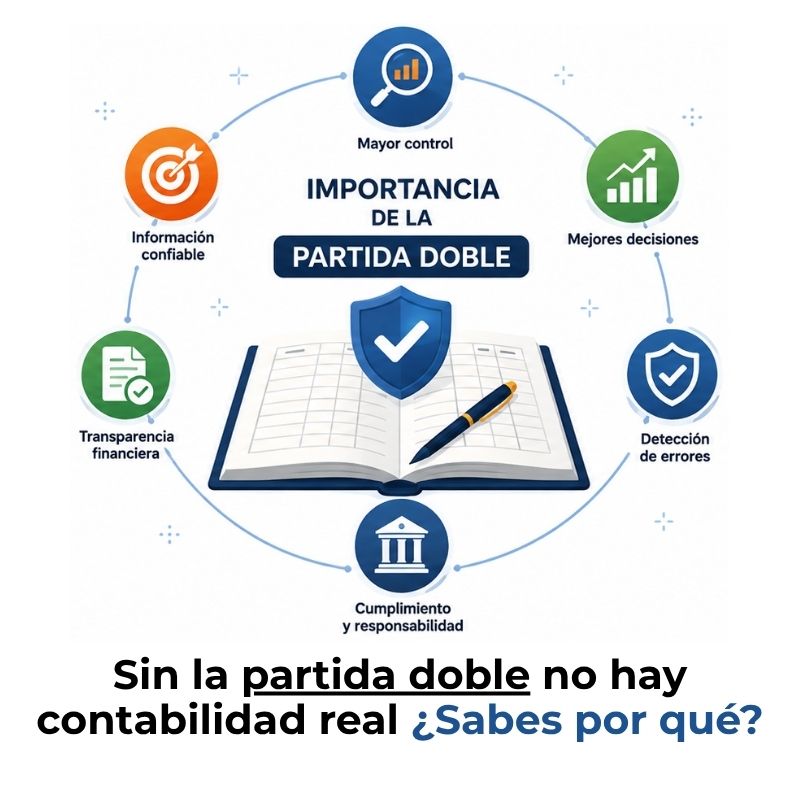
Importancia de la partida doble en contabilidad
Partida doble en pymes