Hay un momento en el aprendizaje de contabilidad en que los asientos simples ya no alcanzan. La operación que tienes delante afecta tres cuentas, quizás cuatro, y el esquema de dos columnas se queda corto. Ahí aparece el asiento mixto: una herramienta que te permite registrar cualquier operación real, por compleja que sea, sin romper ninguna regla de la partida doble.
¿Qué es un asiento mixto en contabilidad?
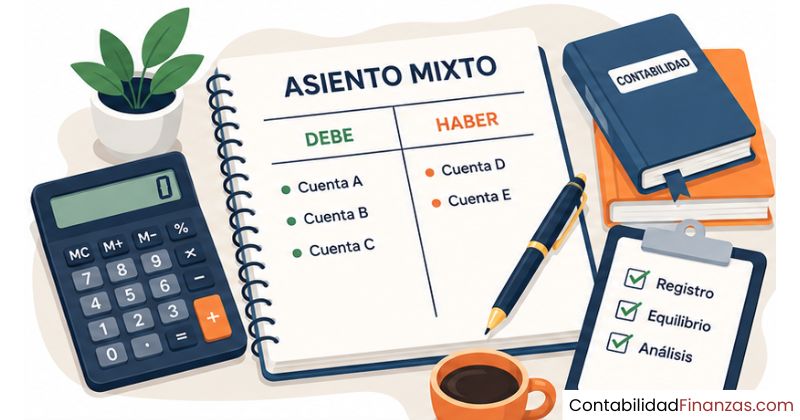
Un asiento mixto es un registro contable en el que una sola operación económica afecta a más de dos cuentas, con un número diferente de cuentas en el debe y en el haber. A diferencia del asiento simple, que trabaja con una cuenta por cada lado, el asiento mixto refleja transacciones más complejas que ocurren con frecuencia en la actividad diaria de cualquier empresa.
El punto de partida para entender este concepto es la contabilidad por partida doble: cada operación económica genera al menos dos efectos contables, uno en el debe y otro en el haber. Cuando esos efectos se reparten entre tres o más cuentas de manera asimétrica, estamos ante un asiento mixto.
Diferencia entre asiento simple, mixto y compuesto
Los tres tipos de asiento pertenecen al mismo sistema contable, pero se diferencian por el número de cuentas que intervienen. El asiento simple afecta exactamente a dos cuentas: una en el debe y una en el haber. El asiento mixto afecta a más de dos cuentas, pero de forma asimétrica: puede tener una en el debe y varias en el haber, o varias en el debe y una sola en el haber.
El asiento compuesto, por su parte, es aquel en el que tanto el debe como el haber tienen múltiples cuentas. Algunos autores y sistemas educativos utilizan los términos «mixto» y «compuesto» de forma indistinta, aunque la distinción más precisa los separa según esa asimetría. Lo que nunca cambia en ninguno de los tres es la obligación de que el total del debe iguale al total del haber.
| Tipo de asiento | Cuentas en el debe | Cuentas en el haber | Ejemplo típico |
|---|---|---|---|
| Simple | 1 | 1 | Cobro en efectivo de un servicio |
| Mixto | 1 o varios | Varios o 1 | Compra pagada parte en caja y parte a crédito |
| Compuesto | Varios | Varios | Nómina con retenciones e impuestos |
Estructura de un asiento mixto
Todo asiento contable, sea simple, mixto o compuesto, comparte la misma arquitectura visual: una columna para el debe a la izquierda y una columna para el haber a la derecha. Lo que cambia en el asiento mixto es que una de las dos columnas recibe más de una línea de registro, mientras que la otra puede tener solo una cuenta. Esa distribución asimétrica es, precisamente, su seña de identidad.
Dentro de esa estructura, cada línea del asiento indica el nombre de la cuenta y el importe que se carga o abona. El efecto dual de cada operación se respeta siempre: cada euro que entra por el debe tiene su contrapartida exacta en el haber, aunque esté repartida entre varias cuentas.
El debe y el haber en un asiento mixto
El debe registra todos los recursos que entran o los gastos que se generan en una operación. El haber, por su parte, recoge las fuentes de financiación de esos recursos o los ingresos que se reconocen. En un asiento mixto con varias cuentas en el debe y una sola en el haber, la lectura es clara: la operación produce múltiples efectos de entrada, pero todos ellos están financiados por una única fuente.
El caso inverso también es frecuente: una sola cuenta en el debe y varias en el haber. Esto ocurre, por ejemplo, cuando una empresa adquiere un bien y lo paga a través de distintos medios: parte en efectivo, parte con cheque y parte a crédito. El bien ingresa como una única cuenta de activo en el debe, mientras que el haber refleja cada uno de los instrumentos de pago utilizados.
Regla de cuadre: ¿Por qué siempre el debe y el haber deben coincidir?
La regla de cuadre es el principio que da coherencia a todo el sistema de partida doble. Establece que la suma de todos los importes anotados en el debe tiene que ser exactamente igual a la suma de todos los importes anotados en el haber, sin excepción. Si al terminar de construir un asiento mixto los totales no coinciden, hay un error que debe corregirse antes de continuar.
Este principio no es una convención arbitraria: refleja la realidad económica de que cada recurso tiene un origen y un destino. No puede existir un activo sin una fuente que lo financie, ni un gasto sin un recurso que lo sostenga. Cuando comprendes esta lógica, verificar el cuadre de un asiento deja de ser un trámite y se convierte en una herramienta de control natural.
Regla de cuadre: En todo asiento mixto, ∑ Debe = ∑ Haber. Si los totales no coinciden, el asiento tiene un error que invalida el registro.
Tipos de asiento mixto
Según cómo se distribuyan las cuentas entre el debe y el haber, el asiento mixto se presenta en tres configuraciones posibles. Conocerlas de antemano te ayuda a anticipar la estructura del asiento antes de ponerte a registrar, lo que reduce errores y acelera el proceso. La clave siempre está en identificar cuántas cuentas se ven afectadas en cada lado de la transacción.
Un debe, varios haberes
Esta es la configuración más frecuente cuando una empresa adquiere un bien o servicio y lo paga por distintas vías. En el debe aparece una sola cuenta, generalmente la del activo o gasto que entra. En el haber se registran todas las cuentas que representan los medios de pago o las obligaciones generadas. La suma de todos los importes del haber tiene que igualar exactamente el importe único del debe.
Un ejemplo habitual: una empresa compra mobiliario por 3.000 euros, paga 1.500 euros en efectivo y el resto lo financia con un préstamo bancario. La cuenta de mobiliario va al debe por 3.000 euros; la caja va al haber por 1.500 euros y la deuda bancaria va al haber por otros 1.500 euros. El cuadre es perfecto: 3.000 en el debe = 1.500 + 1.500 en el haber.
Varios debes, un haber
En esta configuración, la operación genera múltiples efectos de entrada o de gasto que se financian desde una única fuente. Cada uno de esos efectos ocupa una línea en el debe, mientras que el haber solo tiene una cuenta. El importe de esa única cuenta del haber debe ser igual a la suma de todos los importes del debe. Este tipo es muy común en los aportes de socios y en algunos cobros que generan varios conceptos a la vez.
Imagina que un socio ingresa a la empresa y aporta 10.000 euros: 4.000 en efectivo, 4.000 en una cuenta bancaria y 2.000 en equipos informáticos. Hay tres cuentas en el debe (caja, banco y equipos) y una sola en el haber (capital social). Los tres importes del debe suman exactamente los 10.000 euros de la cuenta de capital.
Varios debes, varios haberes
Esta configuración es la más compleja de las tres y, para algunos sistemas de clasificación, ya entra en el terreno del asiento compuesto. Sin embargo, cuando el número de cuentas en el debe y en el haber no coincide, el asiento sigue siendo técnicamente mixto. Por ejemplo, dos cuentas en el debe y tres en el haber, o tres en el debe y dos en el haber.
Este tipo aparece en operaciones complejas como una compra con descuento comercial pagada en parte con efectivo y en parte con una letra de cambio. La mercancía y el IVA soportado van al debe; el proveedor, el descuento y la caja van al haber. Lo relevante, una vez más, es que los totales de ambas columnas coincidan antes de dar el asiento por válido.
¿Cómo se registra un asiento mixto paso a paso?
Registrar un asiento mixto correctamente requiere seguir un orden claro. El error más habitual entre quienes empiezan no es de cálculo, sino de organización: intentan escribir el asiento antes de haber identificado todas las cuentas que participan. El proceso empieza siempre en el análisis de la operación, no en el libro diario.
- Lee la operación completa antes de abrir el libro diario. Identifica qué recursos entran, qué recursos salen y qué obligaciones se crean.
- Lista todas las cuentas afectadas y decide si cada una va al debe o al haber según la naturaleza de la cuenta y el sentido del movimiento.
- Anota los importes en su columna correspondiente. Si una cuenta tiene un importe parcial, regístralo con exactitud.
- Suma el debe y el haber por separado. Si los totales coinciden, el asiento está cuadrado. Si no, revisa los importes o las cuentas elegidas.
- Redacta la descripción del asiento indicando la fecha y una breve explicación de la operación que lo origina.
Ejemplo práctico 1: compra parcialmente a crédito
Una empresa compra materiales de oficina por un valor de 2.400 euros. Paga 900 euros en efectivo, 500 euros mediante transferencia bancaria y el resto, 1.000 euros, queda pendiente de pago al proveedor. Esta operación afecta a cuatro cuentas en total: una en el debe y tres en el haber, configurando un asiento mixto del tipo 1.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Materiales de oficina (Gasto) | 2.400 | — |
| Caja (pago en efectivo) | — | 900 |
| Banco (transferencia) | — | 500 |
| Proveedores (crédito pendiente) | — | 1.000 |
| TOTAL | 2.400 | 2.400 |
El asiento queda cuadrado porque 900 + 500 + 1.000 = 2.400. Cada uno de los tres medios de pago ocupa su propia línea en el haber, y todos juntos financian el importe total del gasto reconocido en el debe. Esta es la lógica que se aplica en todos los asientos mixtos del tipo 1: un único destino, múltiples orígenes.
Ejemplo práctico 2: aporte de socio con varias cuentas
Un nuevo socio se incorpora a la empresa y aporta capital en tres formas distintas: 5.000 euros en efectivo que deposita en la caja, 3.000 euros en la cuenta bancaria de la empresa y equipos informáticos valorados en 2.000 euros. En total, el aporte asciende a 10.000 euros, que se reconocen como capital social. Este es un asiento mixto del tipo 2: tres cuentas en el debe y una sola en el haber.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Caja (efectivo aportado) | 5.000 | — |
| Banco (depósito bancario) | 3.000 | — |
| Equipos informáticos (activo) | 2.000 | — |
| Capital social | — | 10.000 |
| TOTAL | 10.000 | 10.000 |
Los tres importes del debe (5.000 + 3.000 + 2.000) suman exactamente los 10.000 euros del capital social que aparece en el haber. La operación tiene múltiples efectos de entrada, pero todos convergen en una única contrapartida. Esto es exactamente lo que distingue al tipo 2 del asiento mixto: una fuente única que recibe los efectos combinados de varias cuentas.
Asiento mixto en el libro diario
El libro diario es el registro cronológico donde se anotan todos los asientos contables de una empresa. Cuando se registra un asiento mixto en él, la presentación sigue el mismo formato que cualquier otro asiento: fecha, número de asiento, cuentas afectadas con sus importes y una descripción breve de la operación. La diferencia visual es que una de las dos columnas ocupa más líneas que la otra.
La convención habitual en el libro diario es que las cuentas del debe se escriben alineadas a la izquierda y las del haber se sangran ligeramente con la preposición «a» delante. Esta presentación hace que sea más fácil identificar visualmente qué lado de la operación está en el debe y cuál en el haber, especialmente cuando hay varias líneas en uno de los dos lados.
Las ventajas y desventajas de la partida doble se aprecian con claridad en el libro diario: la transparencia y el control que ofrece son considerables, pero la exigencia de precisión en cada registro también requiere práctica. El asiento mixto, bien construido, no es más difícil de leer que un asiento simple; solo ocupa más líneas.
Errores frecuentes al registrar un asiento mixto
Conocer los errores más comunes antes de cometerlos es una ventaja real cuando estás aprendiendo a construir asientos. La mayoría no son errores de cálculo, sino de análisis previo: se producen antes de anotar el primer importe. Identificarlos a tiempo evita que el asiento quede descuadrado o que refleje mal la realidad económica de la operación.
- Olvidar una cuenta afectada: Si la operación involucra tres formas de pago y solo se registran dos, el asiento queda descuadrado y la deuda pendiente no aparece en los libros.
- Asignar mal el lado del asiento: Confundir si una cuenta va al debe o al haber es el error más común entre principiantes. La clave está en entender la naturaleza de la cuenta y el sentido del movimiento.
- Dividir mal los importes parciales: Cuando el pago está repartido entre varias cuentas, es frecuente cometer errores aritméticos. Verifica siempre que los importes parciales sumen el total correcto.
- No revisar el cuadre antes de guardar: Algunos programas contables permiten guardar asientos descuadrados con advertencia. Hacerlo sin corregirlo afecta el balance y complica el cierre contable.
- Confundir asiento mixto con asiento compuesto: Aunque en la práctica se usan con cierta flexibilidad, conocer la distinción te ayuda a clasificar correctamente los registros y a comunicarte con precisión en un entorno profesional.
Comprender las consecuencias de no aplicar la partida doble correctamente refuerza por qué cada uno de estos errores importa. Un asiento mal registrado no afecta solo a una entrada del libro diario: puede distorsionar el balance completo y dificultar la toma de decisiones financieras.
Preguntas frecuentes
¿Qué diferencia hay entre un asiento mixto y uno compuesto?
La diferencia está en la distribución de cuentas entre el debe y el haber. En el asiento mixto, una de las dos columnas tiene una sola cuenta y la otra tiene varias: la asimetría es lo que lo define. En el asiento compuesto, en cambio, tanto el debe como el haber tienen múltiples cuentas. Sin embargo, en muchos manuales y sistemas de enseñanza, especialmente en Latinoamérica, ambos términos se usan de forma indistinta para referirse a cualquier asiento con más de dos cuentas.
¿Cuántas cuentas puede tener un asiento mixto?
No existe un límite máximo de cuentas en un asiento mixto. Lo que lo define no es la cantidad, sino la asimetría: una de las columnas tiene más cuentas que la otra. En la práctica, los asientos mixtos más habituales manejan entre tres y seis cuentas en total, porque las operaciones cotidianas rara vez involucran más fuentes o destinos que eso. Lo que nunca puede faltar, independientemente del número de cuentas, es el cuadre entre el total del debe y el total del haber.
¿El asiento mixto siempre tiene que cuadrar?
Sí, sin ninguna excepción. El principio de cuadre es una de las reglas fundamentales de la partida doble y aplica a todos los asientos, sea cual sea su tipo. En un asiento mixto, la suma de todos los importes del debe tiene que ser exactamente igual a la suma de todos los importes del haber. Si esa igualdad no se cumple, el asiento es incorrecto y no puede registrarse como válido. La mayoría de los programas contables modernos bloquean el guardado de asientos descuadrados precisamente para proteger la integridad del libro diario.
¿En qué libro contable se registra el asiento mixto?
El asiento mixto, como cualquier otro asiento contable, se registra en el libro diario. Este libro recoge de forma cronológica todas las operaciones económicas de la empresa, y cada una de ellas queda anotada como un asiento independiente con su fecha, las cuentas afectadas y sus importes. A partir de los asientos del libro diario, los importes se trasladan posteriormente al libro mayor, donde cada cuenta tiene su propio folio y se puede ver el historial completo de movimientos.
¿Cuándo se usa un asiento mixto en lugar de uno simple?
Se usa un asiento mixto siempre que la operación económica genera efectos en más de dos cuentas y esos efectos se distribuyen de forma asimétrica entre el debe y el haber. Esto ocurre, por ejemplo, cuando un pago se hace con varios medios a la vez, cuando un cobro genera ingresos en distintas cuentas o cuando un aporte tiene distintos componentes. Si la operación afecta a una sola cuenta en cada lado, basta con un asiento simple.
¿El asiento mixto forma parte de la partida doble?
Sí, completamente. El asiento mixto no es una excepción ni una variante alternativa del sistema: es una de las formas en que se aplica la partida doble cuando la realidad económica de una operación involucra más de dos cuentas. La regla fundamental de la partida doble, que establece que cada operación debe registrarse en al menos dos cuentas manteniendo la igualdad entre debe y haber, se cumple en el asiento mixto exactamente igual que en cualquier otro tipo de asiento.
¿Cómo identifico si un asiento es mixto al leer una operación?
La señal más clara es cuando la descripción de la operación menciona más de una fuente de pago o más de un destino de los recursos. Frases como «paga una parte en efectivo y el resto a crédito», «ingresa en caja y en banco» o «incluye mercancía y gastos de transporte» son indicadores de que la operación va a generar más de dos cuentas. Antes de abrir el libro diario, conviene listar todas las cuentas afectadas y asignarles su lado (debe o haber); si el número de cuentas en un lado es distinto al del otro, estás ante un asiento mixto.
Conclusión
El asiento mixto es la herramienta que te permite registrar operaciones económicas reales sin simplificarlas artificialmente. Cuando una transacción afecta a más de dos cuentas de forma asimétrica, el asiento mixto captura esa complejidad con precisión, manteniendo siempre la igualdad entre el debe y el haber, que es la base de todo el sistema contable.
A lo largo de este contenido has visto sus tres tipos, cómo se estructura en el libro diario, dos ejemplos resueltos paso a paso y los errores más habituales que conviene evitar. Con esos elementos puedes identificar cuándo una operación genera un asiento mixto, asignar correctamente las cuentas y verificar que el asiento queda cuadrado antes de darlo por válido.
Dominar el asiento mixto es un paso que consolida tu comprensión de la partida doble y te prepara para registrar operaciones cada vez más complejas con seguridad. Si quieres seguir avanzando en este tema, este sitio web tiene más contenidos sobre contabilidad que te ayudarán a construir una base sólida desde cero.
También te puede interesar:

¿Cuánto cuesta implementar partida doble en un negocio?
El método de partida doble: El secreto detrás de cada asiento
¿Qué es un asiento simple?

Ejemplos de asiento simple en contabilidad
Tipos de asientos contables: ¿Cuál deberías conocer primero?
Estructura de un asiento compuesto en contabilidad

Características de la partida doble