El asiento compuesto es un registro contable en el que participan más de dos cuentas. Puedes tener varias en el debe, varias en el haber o una combinación de ambas. La condición es siempre la misma: la suma del debe tiene que ser igual a la suma del haber. Aquí vas a entender cada parte de su estructura y cómo se aplica en la práctica.
¿Qué es un asiento compuesto y cómo se diferencia del simple?
Definición de asiento compuesto
Un asiento compuesto es un registro contable en el que intervienen tres o más cuentas dentro de un mismo apunte. Esto ocurre cuando una operación económica afecta simultáneamente a varios conceptos financieros que no se pueden separar sin distorsionar la realidad de la transacción.
Al igual que cualquier otro asiento en la contabilidad por partida doble, el compuesto conserva la misma lógica fundamental: todo lo que entra al debe debe ser compensado por una cantidad equivalente en el haber. La diferencia está en que esa compensación se distribuye entre más de una cuenta en alguno de los dos lados, o en ambos.
Diferencias clave entre asiento simple y compuesto
La distinción entre ambos tipos de asiento no está en los principios que los rigen, sino en la cantidad de cuentas que intervienen. El asiento simple usa exactamente dos cuentas: una en el debe y otra en el haber. El compuesto, en cambio, utiliza al menos tres, distribuidas de distintas formas entre las dos columnas.
| Característica | Asiento simple | Asiento compuesto |
|---|---|---|
| Cuentas en el debe | 1 | 1 o más |
| Cuentas en el haber | 1 | 1 o más |
| Total de cuentas | Exactamente 2 | 3 o más |
| Operaciones que refleja | Sencillas, un solo movimiento | Complejas, varios movimientos simultáneos |
| Regla de cuadre | Debe = haber | Debe = haber (siempre) |
Partes que forman la estructura de un asiento compuesto
La estructura de un asiento compuesto sigue el mismo esquema que cualquier registro en el libro diario. Lo que cambia es el número de cuentas, no los elementos que lo componen. Cada parte tiene una función concreta y su ausencia invalida el registro. A continuación se detallan todos los componentes.
La fecha del registro
Indica el día exacto en que ocurrió la operación económica. No es la fecha en que se anota, sino la fecha real del hecho. Mantener el orden cronológico es obligatorio para que los estados financieros reflejen los movimientos en el período correcto y se pueda rastrear cualquier transacción sin ambigüedad.
El número de asiento
Es un identificador secuencial que distingue cada registro dentro del libro diario. Permite localizar un asiento concreto de forma inmediata, lo que resulta muy útil durante auditorías o cuando se necesita corregir un error. Los asientos se numeran de forma correlativa a lo largo del ejercicio contable.
Las cuentas del debe
En un asiento compuesto, el debe puede incluir una o varias cuentas. Cada cuenta representa un concepto financiero que aumenta su saldo deudor o disminuye su saldo acreedor con esa operación. El nombre de la cuenta y su importe se indican juntos en la misma línea, alineados a la izquierda de la tabla.
Las cuentas del haber
El haber también puede contener una o varias cuentas. Cada una de ellas representa un concepto que aumenta su saldo acreedor o reduce su saldo deudor como consecuencia de la misma operación. Por convención, las cuentas del haber se indican con una ligera sangría respecto a las del debe, para distinguirlas visualmente.
El concepto o glosa
Es una descripción breve que explica qué operación da origen al asiento. Puede ser tan concisa como «compra de mercaderías con pago parcial al contado» o algo más detallado si la operación lo requiere. Una buena glosa facilita la comprensión del asiento sin necesidad de consultar el documento original que le da soporte.
Resumen de los elementos del asiento compuesto
- Fecha: Día en que ocurrió la transacción económica real.
- Número: Identificador secuencial dentro del libro diario.
- Cuentas del debe: Una o varias, con su importe individual.
- Cuentas del haber: Una o varias, con su importe individual.
- Concepto o glosa: Breve descripción de la operación registrada.
¿Cómo se representa visualmente un asiento compuesto?
El asiento compuesto se registra en el libro diario con una tabla de dos columnas principales: debe y haber. Las cuentas que van al debe se escriben primero y alineadas a la izquierda. Las del haber se escriben a continuación, con una sangría que las desplaza hacia el centro. Al final del asiento se suman los importes de cada columna para verificar el cuadre.
En este ejemplo, el debe contiene dos cuentas —«Compra de mercaderías» e «IVA soportado»— mientras que el haber agrupa otras dos: «Proveedores» y «Hacienda Pública, acreedora por IVA». El total de ambas columnas es idéntico: 2.420,00 €. Eso confirma que el asiento está correctamente cuadrado.
Regla de equilibrio: El debe siempre debe igualar al haber
Esta regla no admite excepciones. Sin importar cuántas cuentas participen en un asiento compuesto, la suma de todos los importes anotados en el debe tiene que ser exactamente igual a la suma de todos los importes del haber. A esta condición se la conoce como «cuadre del asiento» y es el requisito mínimo para que el registro sea válido.
«En la contabilidad por partida doble, por cada cargo existe un abono de igual cuantía. Sin ese equilibrio, ninguna transacción queda registrada de forma completa.»
Si el debe suma 3.500,00 € y el haber suma 3.200,00 €, el asiento tiene un descuadre de 300,00 €. Ese error no se puede ignorar ni compensar después de forma arbitraria: hay que identificar la cuenta que falta o el importe incorrecto y corregirlo antes de cerrar el registro. Los programas de contabilidad modernos impiden guardar asientos descuadrados, pero en el registro manual la verificación depende del propio contador.
Tipos de asientos compuestos según su composición
No todos los asientos compuestos tienen la misma forma interna. La distribución de las cuentas entre el debe y el haber puede variar según la naturaleza de la operación que se quiere registrar. Hay tres configuraciones habituales, y conocerlas ayuda a identificar rápidamente qué tipo de asiento estás construyendo.
Asiento con varias cuentas en el debe y una en el haber
Es la configuración más frecuente cuando una empresa recibe un bien o servicio y paga de una sola manera, pero ese pago implica distintos conceptos desglosables. Por ejemplo, una compra con IVA: el debe recoge la mercancía y el impuesto por separado, mientras que el haber agrupa todo en la cuenta del proveedor. El haber actúa como la contrapartida única de varios cargos distintos.
Asiento con una cuenta en el debe y varias en el haber
Aquí ocurre lo contrario: una sola entrada al debe se distribuye entre varias salidas al haber. Un caso típico es el pago de nóminas, donde la empresa carga el gasto total en el debe y lo distribuye en el haber entre la cuenta bancaria, la Seguridad Social y las retenciones fiscales. Una sola causa genera múltiples efectos que se registran por separado.
Asiento mixto: varias cuentas en ambos lados
En este tipo, tanto el debe como el haber agrupan más de una cuenta. Se da en operaciones financieramente complejas donde la entrada y la salida de valor afectan a varios conceptos de forma simultánea. Es el formato más exigente de construir, ya que hay que verificar el cuadre, sumando correctamente todos los importes de ambas columnas antes de dar el asiento por válido.
Errores frecuentes al registrar un asiento compuesto
La mayor parte de los errores en un asiento compuesto no vienen de desconocer la teoría, sino de descuidos al trasladar los importes o al elegir las cuentas. Identificarlos antes de cerrar el registro evita problemas mayores en los estados financieros.
- Anotar una cuenta en el lado incorrecto: Registrar en el haber una cuenta que debería ir al debe, o al revés, altera el significado del asiento aunque el total cuadre por casualidad con otro error compensatorio.
- Olvidar una cuenta que forma parte de la operación: Si la transacción genera IVA y no se registra la cuenta correspondiente, el asiento queda incompleto y descuadrado.
- Errores aritméticos en los subtotales: En un asiento con varias cuentas, es fácil sumar mal los importes parciales. El resultado es un descuadre que puede ser difícil de localizar si el asiento tiene muchas líneas.
- Usar la cuenta equivocada para un concepto: El asiento puede cuadrar perfectamente en cifras pero estar mal contabilizado si las cuentas no corresponden a los conceptos reales de la operación.
- Mezclar fechas o períodos distintos: Registrar en el mismo asiento movimientos que pertenecen a fechas o períodos contables diferentes distorsiona la imagen fiel de la empresa en cada período.
Diferencias entre un asiento compuesto y un asiento mixto
Existe cierta confusión entre ambos conceptos porque en algunos manuales se usan como sinónimos, pero técnicamente no lo son. El asiento compuesto es cualquier asiento con tres o más cuentas, sin importar cómo se distribuyan entre debe y haber. El asiento mixto, en cambio, es una variante específica del compuesto en la que necesariamente hay más de una cuenta en cada columna, es decir, varias en el debe y varias en el haber al mismo tiempo.
Dicho de otro modo, todo asiento mixto es compuesto, pero no todo asiento compuesto es mixto. Un asiento con tres cuentas en el debe y una en el haber es compuesto, pero no mixto, porque el haber tiene una sola cuenta. Cuando ambos lados del asiento agrupan múltiples cuentas, entonces sí estamos ante un asiento mixto.
Si quieres profundizar en casos prácticos que ilustran estas diferencias con operaciones reales, puedes consultar los ejemplos de asiento compuesto donde se trabajan distintas configuraciones con importes y cuentas reales.
Preguntas frecuentes
¿Cuántas cuentas puede tener un asiento compuesto?
No hay un límite fijo. Un asiento compuesto puede tener tres, cinco, ocho o más cuentas, dependiendo de la complejidad de la operación que registra. La única condición es que haya como mínimo tres cuentas en total —distribuidas entre debe y haber de la forma que corresponda— y que la suma de ambas columnas sea exactamente igual. En la práctica contable, los asientos con un número muy elevado de cuentas suelen dividirse en apuntes más manejables para facilitar su revisión y auditoría.
¿Puede el debe tener más cuentas que el haber en un asiento compuesto?
Sí, completamente. La distribución de cuentas entre debe y haber no tiene por qué ser simétrica. Puedes tener cuatro cuentas en el debe y una sola en el haber, o al revés. Lo que nunca puede variar es la igualdad entre los totales de ambas columnas. El número de cuentas en cada lado depende exclusivamente de la naturaleza de la operación contabilizada, no de ninguna regla de paridad entre columnas.
¿Un asiento compuesto siempre debe estar cuadrado?
Sí, sin excepción. El cuadre es el requisito mínimo de validez de cualquier asiento contable, ya sea simple, compuesto o mixto. Si la suma del debe no coincide con la suma del haber, el asiento contiene un error que debe corregirse antes de registrarlo. Un asiento descuadrado no refleja correctamente la transacción y puede comprometer la fiabilidad de los estados financieros del período.
¿Cuál es la diferencia entre un asiento compuesto y uno mixto?
El asiento compuesto es cualquier asiento que tiene tres o más cuentas, sin importar cómo se distribuyan. El asiento mixto es un tipo específico dentro de los compuestos: es aquel en el que tanto el debe como el haber contienen más de una cuenta al mismo tiempo. Por eso todo asiento mixto es compuesto, pero un asiento compuesto solo es mixto cuando ambas columnas agrupan varias cuentas simultáneamente.
¿En qué libro contable se registran los asientos compuestos?
Los asientos compuestos, como todos los asientos contables, se registran en el libro diario. Este libro recoge de forma cronológica todos los movimientos económicos de la empresa, uno tras otro. A partir del libro diario, los importes se trasladan al libro mayor, donde se agrupan por cuenta para calcular el saldo de cada una al cierre del período. El libro diario es el punto de partida de todo el proceso contable.
¿Se puede convertir un asiento compuesto en varios asientos simples?
Técnicamente sí, siempre que la operación lo permita y la separación no distorsione la realidad económica de la transacción. Sin embargo, en muchos casos, mantener un único asiento compuesto refleja mejor la naturaleza del hecho contable y facilita la trazabilidad. Dividir artificialmente un asiento compuesto puede hacer más difícil entender la operación original cuando se revise el libro diario en el futuro o durante una auditoría.
¿Qué pasa si el debe no cuadra con el haber en un asiento compuesto?
El asiento es inválido y no debe registrarse hasta corregir el error. El descuadre indica que falta alguna cuenta, que un importe está mal calculado o que una cifra se anotó en el lado incorrecto. Hay que revisar cada cuenta y su importe de forma individual, recalcular los totales y localizar la discrepancia. Los programas de contabilidad modernos bloquean el guardado de asientos descuadrados, pero en el registro manual la responsabilidad recae totalmente en quien elabora el asiento.
Conclusión
La estructura de un asiento compuesto sigue la misma lógica de cualquier registro contable: fecha, número, cuentas y concepto. Lo que lo distingue es que agrupa tres o más cuentas en un mismo apunte, distribuidas entre el debe y el haber según la naturaleza de la operación. La regla de equilibrio, que exige que ambas columnas sumen exactamente lo mismo, es la condición que garantiza que el registro tiene sentido contable y refleja con fidelidad la transacción.
Ahora que conoces cada parte de su estructura y los tipos que existen, puedes identificar con más claridad qué tipo de asiento necesitas construir ante cada operación. Si tienes varias cuentas en el debe, varias en el haber o una combinación de ambas, lo más importante es verificar siempre el cuadre antes de cerrar el asiento. Evitar los errores más frecuentes que se han detallado aquí te ahorrará revisiones innecesarias y te dará mayor seguridad al registrar operaciones complejas.
Si quieres seguir construyendo una base sólida en contabilidad, este sitio web tiene más contenidos sobre partida doble, tipos de asientos y ejercicios prácticos que te ayudarán a afianzar lo aprendido con casos reales.
También te puede interesar:
Consecuencias de no aplicar la partida doble
¿Qué es la dualidad económica y cómo funciona?
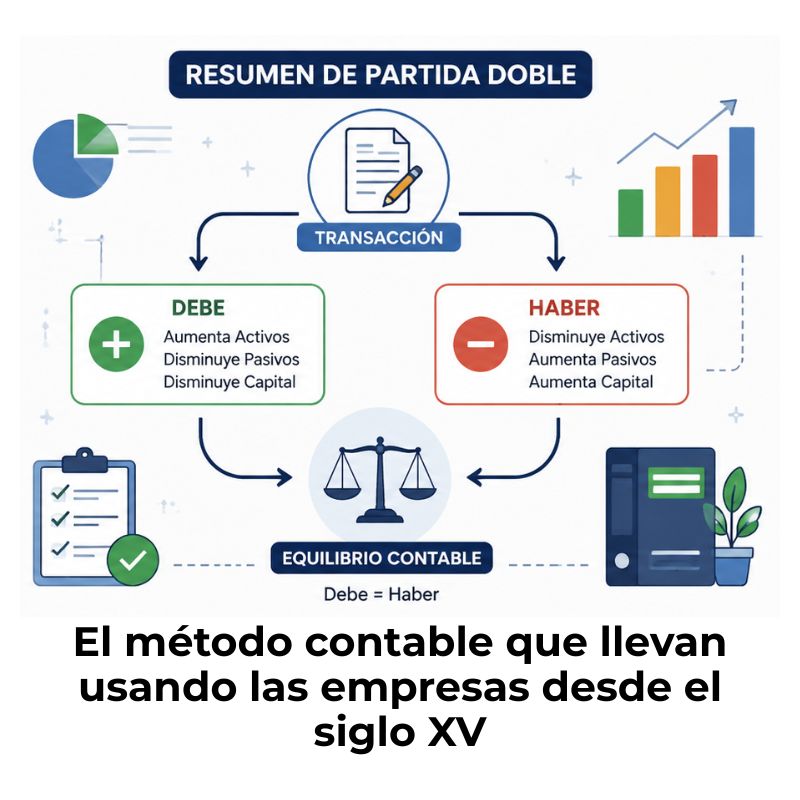
Resumen de partida doble: El método que no falla
Caso práctico de partida doble paso a paso
Los 7 principios de la partida doble
¿Cómo pasar de partida simple a partida doble?
Ejercicios de partida doble resueltos