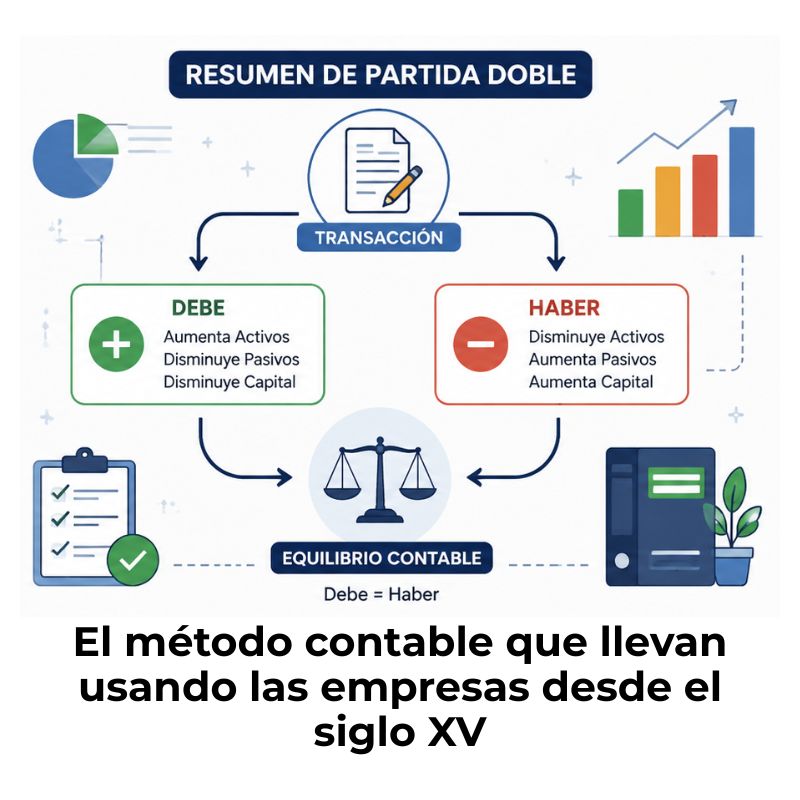
El resumen de partida doble recoge los principios, reglas y mecanismos del método contable más utilizado en el mundo. Bajo este sistema, toda transacción afecta al menos dos cuentas: una en el Debe y otra en el Haber, de modo que ambos lados siempre suman el mismo importe. Aquí encontrarás explicado con claridad todo lo que necesitas para entender y aplicar este método desde el principio.
¿Qué es la partida doble en contabilidad?
La partida doble es el método contable universal mediante el cual toda transacción financiera se registra simultáneamente en al menos dos cuentas: una en el Debe y otra en el Haber, de forma que ambos lados siempre suman el mismo importe. Este equilibrio no es opcional; es la regla que sostiene la lógica de toda la contabilidad moderna desde hace más de cinco siglos.
Cuando una empresa compra suministros, contrae una deuda o cobra una factura, ese hecho económico no afecta a una sola cuenta: siempre produce un doble efecto. Por eso el método recibe ese nombre. Cada acción tiene una reacción contable de igual valor pero naturaleza opuesta, lo que garantiza que los libros de la empresa reflejen la realidad económica sin distorsiones.
Origen e historia del método
El método de partida doble fue formalizado en 1494 por el matemático y fraile italiano Luca Pacioli, quien lo describió en su obra Summa de arithmetica, geometria, proportioni et proportionalità. Sin embargo, no lo inventó: los comerciantes toscanos ya lo empleaban desde el siglo XIII para controlar sus operaciones mercantiles con rigor. Pacioli sistematizó lo que ya existía y lo puso al alcance de cualquier persona que supiera leer.
Desde entonces, el sistema no ha cambiado en su núcleo. Más de quinientos años de uso continuo demuestran que la lógica de registrar cada operación en dos cuentas opuestas es tan sólida hoy como lo fue en el Renacimiento italiano. Lo que ha evolucionado es la tecnología que lo ejecuta: de los libros manuscritos al software contable moderno, el principio subyacente permanece idéntico.
La ecuación contable fundamental: Activo = Pasivo + Patrimonio
Todo el sistema de partida doble se apoya en una igualdad matemática que nunca puede romperse: Activo = Pasivo + Patrimonio Neto. El activo recoge todo lo que la empresa posee o tiene derecho a recibir. El pasivo agrupa todas sus deudas y obligaciones. El patrimonio neto es la diferencia entre ambos, es decir, lo que realmente le pertenece a los propietarios una vez descontadas las deudas.
Cuando se registra cualquier transacción mediante la partida doble, esta ecuación no se rompe nunca: si el activo aumenta en un lado, el pasivo o el patrimonio aumentan en el otro en el mismo importe. Esa es la razón por la que el Debe y el Haber siempre suman igual. No es una convención arbitraria, sino la consecuencia directa de esta ecuación fundamental.
Principios fundamentales de la partida doble
El método de partida doble no opera sobre suposiciones: se rige por principios concretos que determinan cómo debe registrarse cada transacción. Conocerlos es la diferencia entre aplicar el sistema mecánicamente y entender de verdad qué significa cada número que escribes en un asiento. Estos principios son los mismos desde que Luca Pacioli los formalizó en el siglo XV, y ningún sistema contable moderno los contradice.
1. Principio de dualidad
Toda transacción produce exactamente dos efectos simultáneos: uno en el Debe y otro en el Haber. No existe ninguna operación contable que afecte a una sola cuenta.
2. Principio de equilibrio
La suma total del Debe siempre es igual a la suma total del Haber. Si no coinciden, existe un error en el registro que debe corregirse antes de continuar.
3. Principio de continuidad
Las cuentas se actualizan de forma permanente tras cada transacción. No se puede dejar operaciones sin registrar ni alterarlas una vez que han sido anotadas correctamente.
4. Principio de causa-efecto
Cada hecho económico tiene un origen y una consecuencia. Si alguien recibe algo, es porque otro lo entregó. No hay deudor sin acreedor ni acreedor sin deudor.
5. Principio de entidad
Solo se registran las transacciones propias de la empresa. Las finanzas personales de los propietarios y las de la empresa son realidades separadas y no pueden mezclarse.
6. Principio de período contable
Las transacciones se agrupan en períodos definidos (mensuales, trimestrales, anuales) para que los estados financieros sean comparables y reflejen momentos concretos.
Principio de dualidad
El principio de dualidad es el núcleo de todo el sistema. Establece que ninguna operación económica puede afectar a una sola cuenta: siempre hay un efecto doble y simultáneo. Cuando la empresa recibe dinero, alguien lo entregó o se contrajo una deuda. Cuando se incrementa un activo, otro activo disminuye o aparece una obligación en el pasivo. Esta dualidad es lo que mantiene el balance siempre cuadrado.
Entender esto cambia la forma en que lees un asiento. Cada línea del Debe tiene una contrapartida obligatoria en el Haber. No existe el registro de «solo un lado» en la partida doble; si lo ves, es un error. La dualidad no es una opción estilística del contador: es una condición de existencia del registro contable.
Principio de equilibrio
El principio de equilibrio es la consecuencia directa de la dualidad: la suma de todos los importes anotados en el Debe debe ser exactamente igual a la suma de todos los importes anotados en el Haber. Esta igualdad se verifica en cada asiento individual y también en el conjunto de todos los asientos del período. Si los totales no coinciden, hay un error que rastrear.
Este principio convierte la partida doble en un mecanismo de autocontrol. A diferencia de otros sistemas de registro, aquí el propio método detecta inconsistencias de forma inmediata. Un asiento desbalanceado es imposible en partida doble correctamente aplicada; cualquier desviación indica que falta información o que se registró una cifra incorrecta.
Principio de continuidad
La continuidad exige que las cuentas se mantengan actualizadas de forma permanente. Cada transacción debe registrarse en el momento en que ocurre, en orden cronológico, sin acumulaciones ni retrasos. Esto garantiza que, en cualquier momento del ejercicio, los libros contables muestren la situación financiera real de la empresa, no una imagen diferida o incompleta de ella.
¿Cómo se registra un asiento por partida doble?
Registrar un asiento por partida doble sigue siempre la misma lógica: identificar qué cuentas se ven afectadas, cuál aumenta, cuál disminuye y en qué columna va cada movimiento. Antes de escribir una sola cifra, es necesario analizar el hecho económico y comprender su naturaleza. El asiento es la traducción contable de ese análisis.
Un asiento mal construido no es solo un error tipográfico; es una imagen distorsionada de la realidad financiera de la empresa. Por eso, la forma de registrarlo tiene unas normas claras que todos los sistemas contables respetan, desde el libro diario manual hasta el software de contabilidad más avanzado. Comprender la estructura del asiento es comprender el idioma de la contabilidad.
Partes de un asiento contable
Todo asiento contable, independientemente de su complejidad, está formado por los mismos elementos. Omitir cualquiera de ellos convierte el asiento en un registro incompleto que no puede ser auditado ni verificado correctamente. Conocer estas partes es el primer paso para construir asientos válidos.
- Número de asiento: Identificador correlativo y único que permite localizar el asiento dentro del libro diario de forma ordenada y sin ambigüedades.
- Fecha de la operación: Día, mes y año en que ocurrió el hecho económico. Los asientos se registran en orden cronológico estricto, no en el momento en que el contador los procesa.
- Cuentas afectadas: Nombre de cada cuenta que interviene en la transacción, especificando si corresponde al Debe o al Haber. Puede haber más de una cuenta en cada lado.
- Importes del Debe y del Haber: Cantidades registradas en cada columna. La suma de ambas columnas debe ser siempre igual para que el asiento esté cuadrado.
- Descripción o glosa: Breve explicación del hecho económico que origina el asiento, útil para auditorías y revisiones posteriores.
El Debe y el Haber: qué va en cada columna
El Debe y el Haber no significan «positivo» y «negativo» ni «entrada» y «salida» en términos absolutos. Su significado depende del tipo de cuenta al que pertenece cada registro. Esta es la fuente de confusión más frecuente entre quienes aprenden contabilidad por primera vez, y aclararlo desde el principio ahorra mucho tiempo y muchos errores.
| Tipo de cuenta | Se anota en el DEBE cuando… | Se anota en el HABER cuando… |
|---|---|---|
| Activo | La cuenta aumenta (entra un bien o derecho) | La cuenta disminuye (sale un bien o derecho) |
| Pasivo | La cuenta disminuye (se paga una deuda) | La cuenta aumenta (se contrae una deuda) |
| Patrimonio neto | La cuenta disminuye (retiro de capital) | La cuenta aumenta (aportación de capital) |
| Ingresos | Se anula o reduce el ingreso | Se genera o incrementa el ingreso |
| Gastos | Se genera o incrementa el gasto | Se anula o reduce el gasto |
Tipos de asientos: simples, compuestos y mixtos
No todos los asientos tienen la misma estructura. Según cuántas cuentas intervengan en el Debe y en el Haber, los asientos se clasifican en tres tipos. Conocer esta clasificación ayuda a identificar rápidamente la complejidad de una transacción antes de empezar a registrarla, y evita errores por omisión de cuentas.
1⟷1
Asiento simple
Una sola cuenta en el Debe y una sola cuenta en el Haber. Es el asiento más básico y frecuente en transacciones sencillas.
Ejemplo: Cobro en efectivo de una venta.
N⟷N
Asiento compuesto
Varias cuentas en el Debe, varias en el Haber, o ambas. La suma de cada lado debe seguir siendo igual.
Ejemplo: Compra con pago parcial en efectivo y el resto a crédito.
1⟷N
Asiento mixto
Una cuenta en un lado y varias en el otro. Combina la simplicidad del asiento simple con la complejidad del compuesto.
Ejemplo: Un ingreso que se cobra parte en efectivo y parte queda pendiente.
Si quieres profundizar en las características y particularidades de cada uno, puedes revisar el contenido sobre asiento mixto, donde se explica con detalle su estructura y cuándo corresponde utilizarlo. También encontrarás casos reales en la sección de ejemplos de asiento mixto para ver cómo se construyen en la práctica.
Reglas técnicas de la partida doble
Más allá de los principios teóricos, la partida doble tiene reglas técnicas concretas que dictan cómo se anota cada tipo de cuenta en el Debe o en el Haber. Estas reglas no varían según el criterio del contador: son normas fijas derivadas de la ecuación contable fundamental. Memorizarlas y entender por qué existen es la base de cualquier registro correcto.
Reglas del Debe
Se registra en el Debe cuando ocurre alguna de estas situaciones en la transacción que se está analizando. Cada una responde a una variación concreta en la ecuación patrimonial:
- Aumenta una cuenta de activo: La empresa adquiere un bien, cobra una deuda o recibe dinero. El activo crece, por lo que va al Debe.
- Disminuye una cuenta de pasivo: La empresa paga una deuda u obligación que tenía contraída. El pasivo baja, por lo que va al Debe.
- Disminuye una cuenta de patrimonio neto: Los socios retiran capital o se distribuyen dividendos. El patrimonio se reduce, por lo que va al Debe.
- Se genera o incrementa un gasto: La empresa incurre en un costo operativo, como el pago de nómina o el alquiler de un local. El gasto aumenta, por lo que va al Debe.
- Se anula o reduce un ingreso: Se emite una nota de crédito o se devuelve una venta cobrada previamente. El ingreso disminuye, por lo que va al Debe.
Reglas del Haber
Se registra en el Haber cuando la situación es la contraria. Las reglas del Haber son el espejo exacto de las del Debe, lo que refuerza la lógica de dualidad que sostiene todo el sistema:
- Disminuye una cuenta de activo: La empresa entrega un bien, paga en efectivo o cede un derecho. El activo baja, por lo que va al Haber.
- Aumenta una cuenta de pasivo: La empresa contrae una deuda o recibe un préstamo. El pasivo crece, por lo que va al Haber.
- Aumenta una cuenta de patrimonio neto: Los socios aportan capital o se retienen beneficios en la empresa. El patrimonio crece, por lo que va al Haber.
- Se genera o incrementa un ingreso: La empresa factura una venta o presta un servicio. El ingreso aumenta, por lo que va al Haber.
- Se anula o reduce un gasto: Se devuelve un gasto registrado previamente o se corrige una cuenta de costo. El gasto disminuye, por lo que va al Haber.
¿Cómo verificar el equilibrio contable?
Verificar el equilibrio de un asiento es tan sencillo como sumar las columnas. Si la suma del Debe es igual a la suma del Haber, el asiento está cuadrado. Si no coinciden, el error puede estar en el importe de alguna cuenta, en el número de cuentas incluidas o en que se anotó una cuenta en la columna incorrecta. El proceso de revisión siempre empieza por identificar cuál de estas tres causas originó la diferencia.
A nivel global, la verificación del equilibrio se realiza a través del balance de comprobación, que es un listado de todas las cuentas con sus saldos deudores y acreedores. Si la suma de los saldos deudores coincide con la suma de los saldos acreedores, el conjunto de registros del período está en equilibrio. Este documento es una de las herramientas de control más utilizadas en la revisión contable periódica.
Ejemplos prácticos de partida doble
La teoría de la partida doble se asienta con rapidez cuando la combinas con ejemplos concretos. Cada uno de los casos siguientes está construido con una lógica paso a paso: primero se analiza el hecho económico, luego se identifican las cuentas afectadas y finalmente se construye el asiento. Este proceso de tres pasos es el mismo que aplica cualquier contador profesional, independientemente de la complejidad de la operación.
Ejemplo 1: Compra de mercancía al contado
Hecho económico: Una empresa compra mercancía por 3.000 € y paga en el acto con dinero en efectivo de su caja.
Análisis: Entra mercancía (activo aumenta → Debe) y sale dinero de caja (activo disminuye → Haber). Ambos movimientos son del mismo importe, por lo que el asiento queda cuadrado.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Mercancías (activo) | 3.000,00 | |
| Caja (activo) | 3.000,00 | |
| Total | 3.000,00 | 3.000,00 |
Observa que las dos cuentas son de activo: una aumenta (Debe) y la otra disminuye (Haber) en el mismo importe. El patrimonio no varía porque la empresa simplemente intercambió un activo por otro de igual valor.
Ejemplo 2: Venta de mercancía a crédito
Hecho económico: La empresa vende mercancía por 5.000 € y el cliente pagará en un plazo de 30 días, por lo que la deuda queda registrada como un derecho de cobro.
Análisis: Nace un derecho de cobro sobre el cliente (activo aumenta → Debe) y se genera un ingreso por la venta (ingreso aumenta → Haber). El activo crece en forma de crédito pendiente y simultáneamente aparece el resultado positivo de la operación.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Clientes (activo) | 5.000,00 | |
| Ventas (ingreso) | 5.000,00 | |
| Total | 5.000,00 | 5.000,00 |
Este asiento muestra claramente que el ingreso no depende del cobro efectivo, sino del momento en que se realiza la venta. Esta distinción entre el devengo contable y el flujo de caja real es una de las más importantes en la contabilidad de empresa.
Ejemplo 3: Pago de un préstamo bancario
Hecho económico: La empresa paga 2.500 € en efectivo para cancelar parcialmente un préstamo que tiene con el banco.
Análisis: Disminuye la deuda con el banco (pasivo disminuye → Debe) y sale dinero de la cuenta bancaria de la empresa (activo disminuye → Haber). El pasivo baja porque se salda parte de la obligación, y el activo también baja porque se usa efectivo para pagarlo.
| Cuenta | Debe (€) | Haber (€) |
|---|---|---|
| Préstamo bancario (pasivo) | 2.500,00 | |
| Banco (activo) | 2.500,00 | |
| Total | 2.500,00 | 2.500,00 |
Nota que aquí el pasivo va al Debe porque disminuye, y el activo va al Haber porque también disminuye. Ambos lados del balance se reducen en la misma cuantía, lo que mantiene la ecuación contable en equilibrio perfecto.
Diferencia entre partida doble y partida simple
La partida simple registra únicamente un lado de cada transacción: anota el ingreso o el gasto, pero no registra simultáneamente qué cuenta lo origina ni qué contrapartida produce. Es el equivalente contable de apuntar solo cuánto dinero entra sin especificar de dónde viene. Funciona para registros muy básicos, pero no permite construir estados financieros completos ni detectar errores de forma sistemática.
| Característica | Partida simple | Partida doble |
|---|---|---|
| Cuentas por transacción | Solo una | Mínimo dos |
| Equilibrio automático | No | Sí (Debe = Haber) |
| Detección de errores | Manual, limitada | Automática por desequilibrio |
| Estados financieros completos | No permite | Sí permite |
| Complejidad de aplicación | Baja | Media-alta |
| Obligatoriedad legal | No (uso informal) | Sí, en la mayoría de las legislaciones |
| Auditoría y trazabilidad | Muy limitada | Completa y rastreable |
La partida simple puede ser útil para llevar el control personal de gastos domésticos o en micronegocios muy informales, pero no sirve para elaborar un balance general, un estado de resultados ni ningún informe financiero normalizado. Por eso, todas las legislaciones contables modernas exigen la partida doble para las empresas que deben presentar cuentas ante terceros.
¿Para qué sirve el resumen de partida doble?
Tener un resumen claro de la partida doble no es un ejercicio académico: es la herramienta que te permite consolidar todos los conceptos del sistema antes de aplicarlos. Un buen resumen integra la definición, los principios, las reglas del Debe y el Haber, y la estructura del asiento en un esquema que puedas consultar en cualquier momento del proceso de registro.
Para los estudiantes, el resumen funciona como mapa de orientación cuando se trabaja con transacciones desconocidas: basta con ubicar el tipo de cuenta y la dirección del movimiento para saber en qué columna anotar. Para los profesionales, actúa como referencia rápida en situaciones donde la operación es inusual o presenta varios componentes a la vez. Dominar el resumen equivale a dominar el lenguaje completo del sistema contable.
Ventajas del método para estudiantes y empresas
La partida doble ofrece ventajas concretas que van más allá de cumplir con la normativa contable. Cada una de estas ventajas es directamente aplicable tanto en el entorno académico como en la gestión diaria de una empresa, lo que explica por qué el método sigue siendo el estándar universal después de más de cinco siglos.
- Control permanente del equilibrio: Cualquier error en el registro genera un desequilibrio inmediato entre el Debe y el Haber, lo que permite detectarlo y corregirlo antes de que se acumule con otros asientos.
- Trazabilidad completa de operaciones: Cada transacción queda registrada en al menos dos cuentas, lo que facilita rastrear su origen y seguimiento durante una auditoría interna o externa.
- Base para los estados financieros: El balance general, el estado de resultados y el estado de flujos de efectivo se construyen directamente a partir de los saldos que genera el sistema de partida doble.
- Cumplimiento normativo: La mayoría de las legislaciones contables del mundo exigen el uso de la partida doble para las empresas que deben presentar cuentas ante organismos fiscales o reguladores.
- Comparabilidad entre períodos: Al registrar todas las operaciones con el mismo método y estructura, los datos de un período son comparables con los de períodos anteriores, lo que apoya la toma de decisiones informadas.
Relación con los estados financieros
Los estados financieros no se construyen desde cero al cierre del ejercicio: son el resultado directo y acumulado de todos los asientos registrados durante el período mediante la partida doble. El balance general refleja los saldos de las cuentas de activo, pasivo y patrimonio. El estado de resultados recoge los saldos de las cuentas de ingresos y gastos. Ambos documentos son, en esencia, el resumen del trabajo de registro que se hizo durante todo el año.
Esta conexión directa entre el asiento y el informe final es una de las razones por las que los errores en la partida doble se propagan a los estados financieros. Un asiento registrado en la cuenta incorrecta no produce un desequilibrio numérico, pero sí distorsiona la información del balance o de la cuenta de resultados, lo que puede llevar a decisiones equivocadas. Por eso el análisis previo de cada transacción es tan importante como la ejecución técnica del registro.
Para entender mejor el mecanismo de causa y efecto que produce cada asiento en las cuentas de la empresa, te resultará útil revisar el concepto de efecto dual, que explica con precisión cómo cada transacción afecta simultáneamente a dos partes del patrimonio empresarial.
Errores frecuentes al aplicar la partida doble
Conocer los errores más comunes al trabajar con partida doble permite evitarlos desde el principio. La mayoría no son fallos de cálculo, sino errores de interpretación sobre la naturaleza de las cuentas o la dirección del movimiento. Identificarlos te ahorra tiempo de revisión y te da mayor precisión desde el primer asiento.
⚠ Errores más frecuentes y cómo evitarlos
Confundir la dirección del movimiento
Anotar en el Debe lo que corresponde al Haber o viceversa. Ocurre cuando se memoriza la regla sin entender por qué existe. La solución es partir siempre de la ecuación contable.
Omitir una de las cuentas del asiento
Registrar solo un lado del hecho económico. Genera un desequilibrio inmediato que suele detectarse en la revisión del balance de comprobación.
Clasificar mal el tipo de cuenta
Tratar una cuenta de pasivo como si fuera de activo, o confundir un gasto con un activo. El asiento cuadra numéricamente pero la información financiera queda distorsionada.
Registrar en el período incorrecto
Anotar una transacción en un período distinto al que realmente ocurrió. Viola el principio de continuidad y deforma la comparabilidad de los estados financieros.
Usar importes distintos en Debe y Haber
Anotar cantidades diferentes en cada columna por un error tipográfico. Produce un desequilibrio detectable al verificar los totales, pero puede pasar desapercibido en revisiones rápidas.
Mezclar finanzas personales con las de la empresa
Registrar gastos personales del propietario como gastos de la empresa. Viola el principio de entidad y contamina los estados financieros con información que no pertenece a la actividad empresarial.
Un buen hábito para prevenir estos errores es revisar cada asiento antes de guardarlo, comprobando tres cosas: que las cuentas elegidas son correctas, que los importes del Debe y el Haber coinciden y que el hecho económico queda reflejado con precisión en la descripción del asiento. Este proceso, aunque tarda solo unos segundos, elimina la mayor parte de los problemas.
Si quieres explorar con más profundidad todos los conceptos y mecanismos que sustentan este sistema de registro, la sección sobre contabilidad por partida doble reúne el contenido completo del tema de forma estructurada y progresiva.
Preguntas frecuentes
¿Qué significa el principio de partida doble en contabilidad?
El principio de partida doble establece que toda transacción financiera afecta al menos a dos cuentas de forma simultánea: una en el Debe y otra en el Haber. Esto garantiza que la suma de los registros en el Debe siempre sea igual a la suma de los registros en el Haber, manteniendo el equilibrio contable en todo momento. Este principio es la base del sistema contable moderno y refleja la naturaleza dual de cualquier hecho económico: quien recibe algo lo hace porque alguien lo entrega, y esa dualidad queda registrada en el asiento.
¿Cuáles son las reglas básicas de la partida doble?
Las reglas básicas de la partida doble son: no hay deudor sin acreedor ni acreedor sin deudor; la suma del Debe siempre es igual a la suma del Haber; las cuentas de activo aumentan en el Debe y disminuyen en el Haber; las cuentas de pasivo y patrimonio aumentan en el Haber y disminuyen en el Debe; los gastos aumentan en el Debe y los ingresos aumentan en el Haber. Estas reglas se aplican de forma universal en todos los asientos contables, sin excepciones, y son la herramienta práctica que permite traducir cualquier hecho económico a un registro contable válido.
¿Qué es el Debe y el Haber en un asiento contable?
El Debe y el Haber son las dos columnas que forman todo asiento contable en el sistema de partida doble. El Debe es la columna izquierda y recoge los cargos; el Haber es la columna derecha y recoge los abonos. Su significado no es «entrada» ni «salida» en sentido absoluto: depende del tipo de cuenta que se esté moviendo. Para las cuentas de activo, el Debe indica aumento y el Haber indica disminución; para las cuentas de pasivo e ingresos, la lógica es la inversa. Ambas columnas deben sumar el mismo importe en cada asiento para que este quede cuadrado.
¿Cómo se hace un asiento por partida doble paso a paso?
Para hacer un asiento por partida doble se siguen estos pasos: primero, identificar el hecho económico y comprender qué ocurrió; segundo, determinar qué cuentas se ven afectadas y a qué tipo pertenecen (activo, pasivo, patrimonio, ingreso o gasto); tercero, establecer si cada cuenta aumenta o disminuye; cuarto, aplicar las reglas del Debe y el Haber para ubicar cada cuenta en la columna correcta; quinto, asignar los importes correspondientes; y sexto, verificar que la suma del Debe sea igual a la suma del Haber antes de registrar el asiento en el libro diario. Este proceso analítico es el mismo para asientos simples, compuestos y mixtos.
¿En qué se diferencia la partida doble de la partida simple?
La partida simple registra solo un lado de cada transacción, anotando únicamente el ingreso o el gasto sin reflejar la contrapartida que lo origina. La partida doble, en cambio, registra siempre dos efectos simultáneos por cada operación, lo que mantiene el equilibrio contable, permite detectar errores automáticamente y sirve como base para elaborar estados financieros completos. La partida simple puede usarse en registros personales o informales de muy poca complejidad, pero no permite construir un balance general ni cumplir con las normativas contables que exige la legislación en la mayoría de los países.
¿Qué es el efecto dual en la partida doble?
El efecto dual es la propiedad de toda transacción contable por la que el hecho económico produce siempre dos consecuencias de igual valor, pero en sentidos opuestos, dentro del patrimonio de la empresa. Cuando la empresa adquiere un activo, ese activo aumenta al mismo tiempo que otro activo disminuye o aparece una obligación en el pasivo. Este efecto es la materialización práctica del principio de dualidad y es lo que garantiza que la ecuación Activo = Pasivo + Patrimonio Neto nunca se rompa. Comprender el efecto dual permite anticipar qué cuentas se mueven en cada operación antes de empezar a redactar el asiento.
¿Qué libros contables se usan con la partida doble?
El sistema de partida doble se desarrolla principalmente en dos libros contables: el libro diario y el libro mayor. El libro diario es donde se registran todos los asientos en orden cronológico, con la fecha, las cuentas afectadas y los importes del Debe y el Haber. El libro mayor organiza esos mismos registros por cuenta, mostrando todos los movimientos de cada una a lo largo del período y permitiendo calcular su saldo. A partir de estos dos libros se construye el balance de comprobación, que verifica el equilibrio global, y de ahí se elaboran los estados financieros definitivos.
¿Cuándo se considera que un asiento está cuadrado?
Un asiento se considera cuadrado cuando la suma de todos los importes anotados en el Debe es exactamente igual a la suma de todos los importes anotados en el Haber. No importa cuántas cuentas intervengan ni si es un asiento simple, compuesto o mixto: la condición de cuadre es siempre la misma. Si los totales de ambas columnas no coinciden, el asiento tiene un error que debe identificarse y corregirse antes de continuar con el siguiente registro. Un asiento cuadrado es la confirmación de que el principio de equilibrio se ha respetado en esa operación concreta.
Conclusión
La partida doble es mucho más que una técnica de registro: es el lenguaje con el que la contabilidad describe la realidad económica de cualquier empresa. Cada asiento que construyes es una representación exacta de lo que ocurrió, con dos efectos simultáneos que siempre se equilibran. Entender eso, y no solo aplicarlo mecánicamente, marca la diferencia entre registrar datos y comprender lo que esos datos significan.
A lo largo de este artículo has visto los principios que sostienen el sistema, las reglas del Debe y el Haber para cada tipo de cuenta, ejemplos completos con asientos reales y los errores que conviene evitar desde el principio. Todo ese conocimiento cobra sentido cuando lo aplicas a transacciones concretas: elige un hecho económico sencillo de tu entorno y practica construyendo el asiento paso a paso, verificando que el equilibrio se mantenga antes de darlo por terminado.
Si quieres seguir avanzando en este tema, este sitio web tiene más contenido sobre contabilidad por partida doble que te ayudará a profundizar en cada concepto con la misma claridad y nivel de detalle. La base que has construido aquí te permitirá acceder a esos recursos con mayor fluidez y sacarles mucho más partido.
También te puede interesar:
¿Qué es la contrapartida contable y cómo funciona?
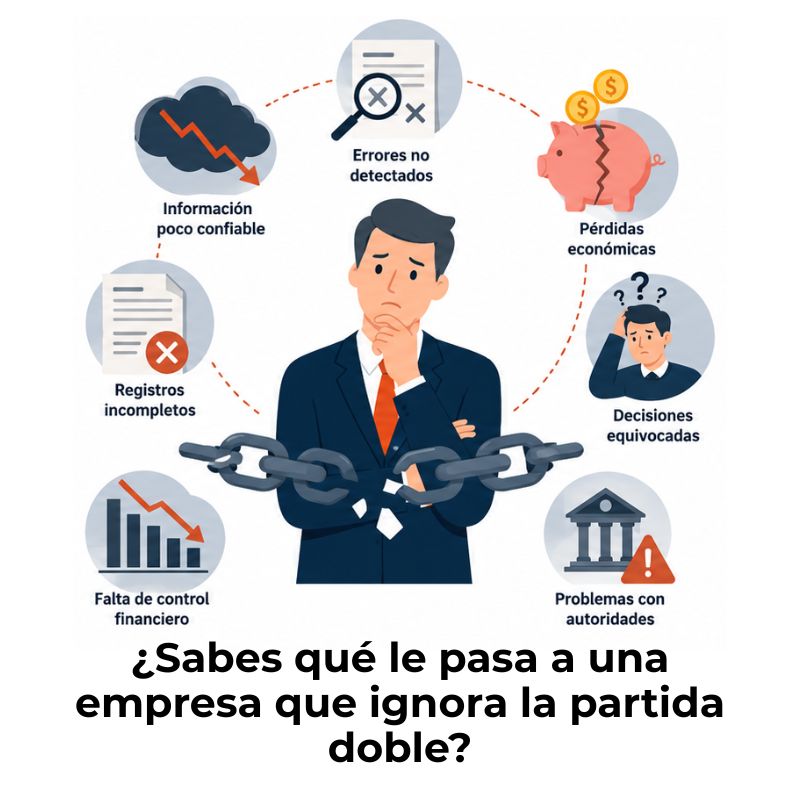
Consecuencias de no aplicar la partida doble
La partida doble en la nube
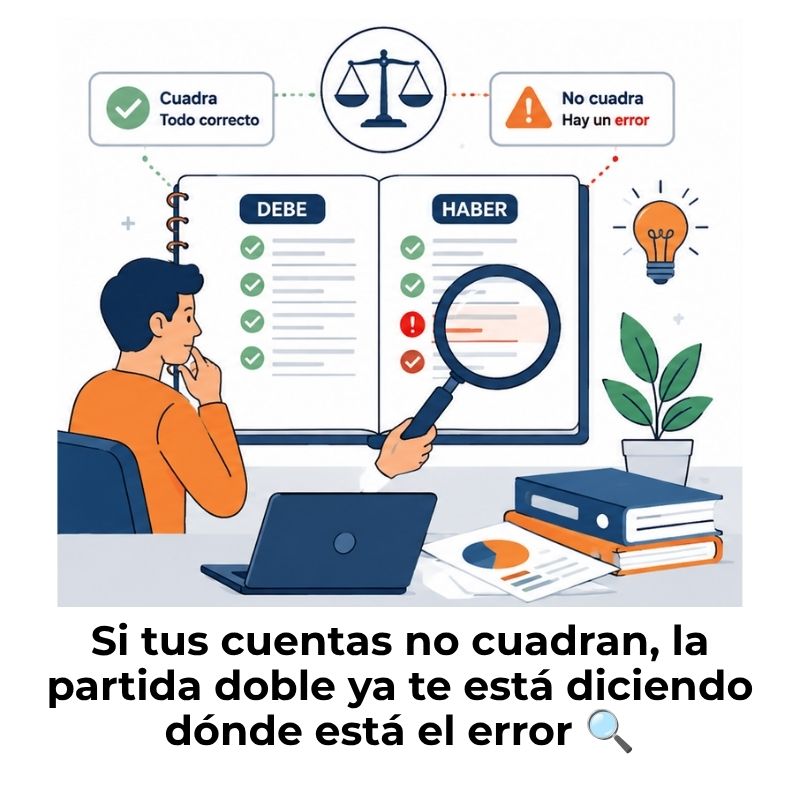
¿Cómo la partida doble ayuda a detectar errores?
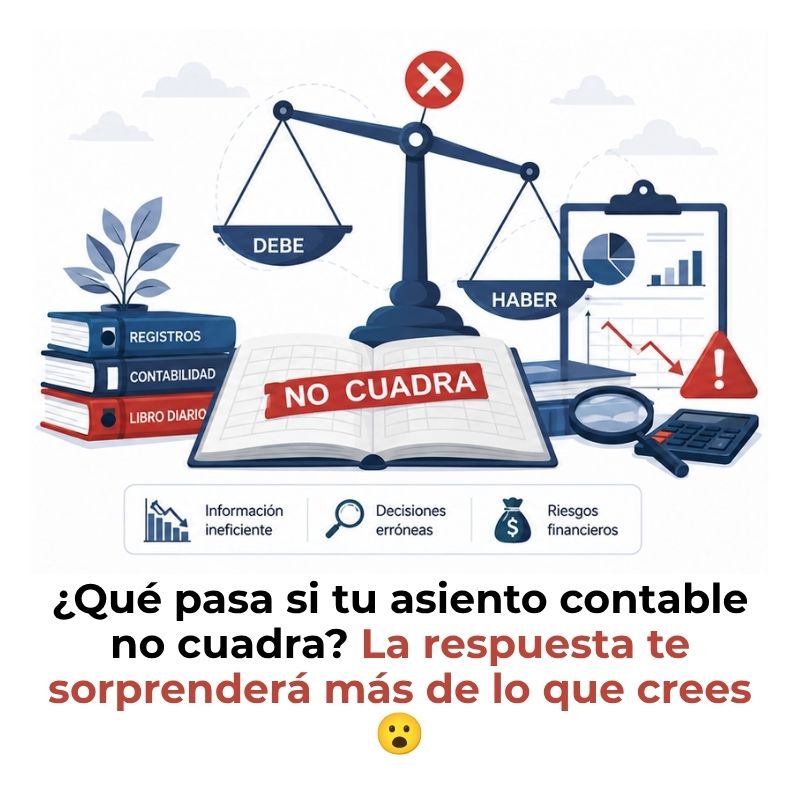
¿Qué pasa si no cuadra un asiento contable?
La plantilla de partida doble
Auditoría de la partida doble