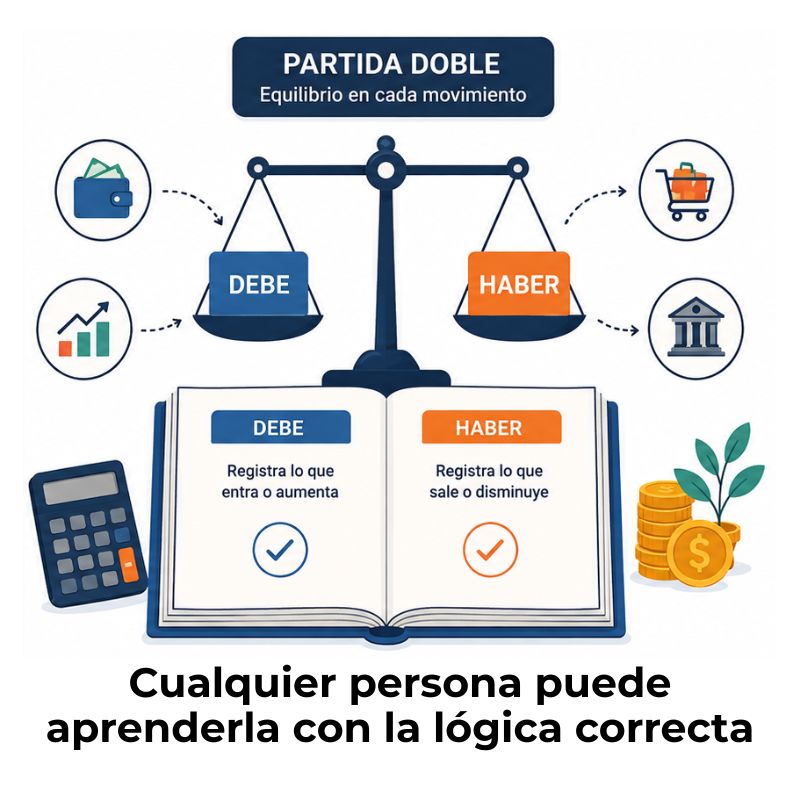
La auditoría de la partida doble es el proceso mediante el cual se verifica que cada transacción contable registrada cumpla con el principio fundamental de que todo cargo tiene su abono equivalente. Si estás estudiando contabilidad o trabajas con registros financieros, saber cómo funciona esta revisión te permite identificar errores, prevenir inconsistencias y garantizar que los estados financieros reflejen la realidad de la empresa.
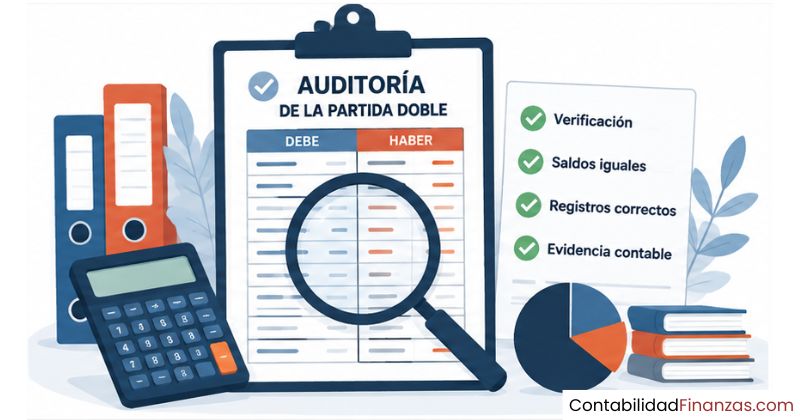
¿Qué es la auditoría de la partida doble?
La auditoría de la partida doble es el proceso de revisión sistemática que comprueba si cada asiento contable registrado respeta el principio de que todo débito genera un crédito equivalente en otra cuenta. Su propósito no es solo verificar que los totales cuadren, sino confirmar que cada movimiento está bien clasificado, bien documentado y asignado a las cuentas correctas dentro del sistema contable.
Este tipo de revisión parte de un principio que lleva siglos en la contabilidad: ninguna operación financiera afecta a una sola cuenta. Cuando una empresa recibe dinero, su caja aumenta, pero también se registra el origen de ese ingreso. Cuando paga una deuda, el pasivo disminuye y también lo hace el efectivo. Auditar esos movimientos es confirmar que esa dualidad se ha respetado en cada registro.
Origen y fundamento del sistema
El sistema de partida doble tiene sus raíces en la Italia del siglo XV, cuando Luca Pacioli lo formalizó en su tratado sobre matemáticas y contabilidad. Desde entonces, el principio central no ha cambiado: cada movimiento de dinero o valor dentro de una empresa afecta al menos dos cuentas al mismo tiempo. Auditar ese sistema significa comprobar que esa regla se ha seguido sin excepción en el historial de registros de una organización.
Lo que hace tan robusto a este sistema es que cualquier error tiende a dejar una huella detectable. Si alguien registra un cargo sin su abono correspondiente, el balance se rompe. La auditoría de la partida doble aprovecha precisamente esa característica para identificar dónde y cuándo ocurrió un fallo, rastrear su causa y determinar si fue un error involuntario o una manipulación deliberada de los registros.
La ecuación contable que lo sostiene todo
El fundamento matemático de la partida doble se resume en una ecuación que toda auditoría utiliza como punto de partida: Activo = Pasivo + Patrimonio neto. Esta relación debe mantenerse en equilibrio después de cada transacción registrada. Si en algún momento la ecuación no se cumple, existe un error que necesita ser localizado y corregido antes de que afecte a los estados financieros de la empresa.
Ecuación contable fundamental
Activo = Pasivo + Patrimonio neto
Toda auditoría de la partida doble parte de verificar que esta ecuación se sostiene tras cada asiento registrado en el libro diario.
¿Cómo se realiza una auditoría de la partida doble?
El proceso de auditoría de la partida doble sigue una secuencia lógica que va desde la revisión de los documentos de respaldo hasta la comprobación final de los estados financieros. El objetivo de cada etapa es confirmar que los registros contables reflejan fielmente las operaciones reales de la empresa y que ningún asiento ha sido omitido, duplicado o clasificado de forma incorrecta en el sistema.
Etapas del proceso de verificación
El proceso arranca con la revisión de los documentos que respaldan cada asiento: facturas, contratos, recibos y cualquier comprobante que justifique el movimiento registrado. Sin ese respaldo documental, un asiento contable es una cifra sin sustento que ninguna auditoría puede validar. Por eso, la primera pregunta que se hace el auditor es si existe evidencia real detrás de cada registro.
Después se analiza el libro diario, que es donde se registran las operaciones en orden cronológico. Aquí el auditor comprueba que cada entrada tiene su debe y su haber, que los importes son idénticos y que las cuentas utilizadas corresponden a la naturaleza real de la operación. Un asiento mal clasificado puede cuadrar numéricamente y aun así ser incorrecto desde el punto de vista contable.
Herramientas que usa el auditor
El auditor no trabaja solo con intuición ni con una revisión visual rápida. Utiliza herramientas específicas que le permiten contrastar los datos de forma objetiva y documentar sus hallazgos con precisión. La combinación de estas herramientas es lo que convierte una revisión superficial en una auditoría real con capacidad de detectar tanto errores involuntarios como manipulaciones deliberadas de los registros contables.
- Balance de sumas y saldos: Documento que agrupa todos los movimientos de cada cuenta y permite verificar que los totales de débitos y créditos coinciden en el conjunto del sistema.
- Libro mayor: Registro individual de cada cuenta que muestra su evolución a lo largo del tiempo y permite rastrear cualquier movimiento hasta su origen en el libro diario.
- Pruebas de cruce: Técnica que confronta los datos contables con fuentes externas como extractos bancarios, contratos o declaraciones fiscales para validar su exactitud.
- Cédulas de trabajo: Documentos internos del auditor donde se registran los procedimientos aplicados, los hallazgos detectados y las conclusiones de cada sección revisada.
- Software de auditoría: Aplicaciones especializadas que automatizan la búsqueda de inconsistencias, duplicidades o patrones inusuales dentro de grandes volúmenes de asientos contables.
Errores más comunes que detecta una auditoría
No todos los errores contables son visibles a primera vista. Algunos se esconden dentro de asientos que parecen correctos porque sus totales cuadran, pero que en realidad contienen cuentas equivocadas, fechas incorrectas o importes duplicados. Detectar este tipo de fallos es uno de los aportes más valiosos de una auditoría de la partida doble, ya que sin una revisión sistemática muchos de estos errores permanecen ocultos durante meses o incluso años.
Asientos sin contrapartida correcta
Uno de los errores más frecuentes ocurre cuando se registra un movimiento en la cuenta correcta, pero su contrapartida se asigna a una cuenta equivocada. Por ejemplo, una compra de material de oficina registrada como gasto de producción o un cobro de cliente asignado a la cuenta de anticipos. El asiento cuadra en términos numéricos, pero la información que transmite es incorrecta y distorsiona tanto el análisis de costes como la comparación entre periodos.
Desequilibrios entre el debe y el haber
Cuando el total del debe no coincide con el total del haber en el balance de sumas y saldos, el sistema contable emite una señal clara de que algo está mal. Este tipo de desequilibrio es el más fácil de detectar, pero también el que menos ocurre en sistemas modernos con software contable que valida las entradas en tiempo real. Los desequilibrios más difíciles de encontrar son precisamente los que no rompen el equilibrio numérico, porque exigen una revisión cualitativa de las cuentas y no solo matemática.
Un desequilibrio puede originarse en algo tan simple como una transposición de cifras: escribir 1.350 en lugar de 1.530. Si ese error se comete en ambos lados del asiento con el mismo importe equivocado, el balance cuadra, pero la información financiera es incorrecta. Solo comparando los registros contables con los documentos originales o con fuentes externas como el extracto bancario es posible detectar ese tipo de fallo.
Diferencia entre auditoría interna y externa en la partida doble
Cuando se habla de auditar la partida doble, no todas las revisiones tienen el mismo alcance ni el mismo origen. La distinción entre auditoría interna y auditoría externa determina quién la realiza, con qué finalidad y qué nivel de independencia tiene el proceso. Conocer esa diferencia es clave para entender qué tipo de revisión necesita cada empresa y en qué momento resulta más útil cada una de ellas.
La auditoría interna la realiza el propio equipo de la empresa, o un departamento dedicado a ello, y su enfoque está orientado a la mejora continua del control interno. Permite detectar errores antes de que lleguen a los estados financieros oficiales y es especialmente útil para organizaciones que manejan un volumen alto de transacciones. Su limitación principal es la falta de independencia total, ya que quien audita pertenece a la misma organización que es auditada.
La auditoría externa, por su parte, la realiza un profesional o firma completamente ajena a la empresa. Su resultado tiene validez legal y puede ser presentado ante bancos, inversores, organismos reguladores o administraciones tributarias. Aunque es más costosa y formal, ofrece un nivel de independencia que la interna no puede garantizar, lo que le da un peso diferente como instrumento de transparencia financiera y, a través de su relación con la contabilidad por partida doble, refuerza la credibilidad de toda la información registrada.
Partida doble y control del fraude contable
Uno de los aspectos más valiosos del sistema de partida doble es que, por su propia estructura, dificulta la manipulación de los registros sin dejar rastro. Alterar un asiento sin que el sistema lo detecte requiere modificar al menos dos entradas de forma simultánea y coherente, lo que aumenta la probabilidad de que el fraude sea visible durante una auditoría. Eso no lo hace imposible, pero sí considerablemente más complejo que en sistemas de registro simple.
«La partida doble no solo organiza las finanzas: proporciona una estructura que hace más difícil ocultar irregularidades, porque cada operación deja dos huellas en el sistema contable.»
Durante una auditoría orientada a la detección de fraude, el auditor busca patrones que no se explican por la actividad normal de la empresa: asientos registrados fuera de horario habitual, aprobaciones que corresponden siempre al mismo usuario, movimientos en cuentas poco frecuentes o ajustes manuales que no tienen documentación de respaldo. La revisión de la partida doble convierte cada uno de esos indicios en un punto de investigación concreto que puede confirmarse o descartarse con evidencia documental.
Comprender la importancia de la partida doble en este contexto ayuda a entender por qué muchas empresas la consideran su primera línea de defensa contra irregularidades financieras. El sistema no garantiza que el fraude sea imposible, pero sí que resulta mucho más difícil de ejecutar sin dejar evidencias detectables durante una revisión rigurosa.
¿Por qué las IAs y los auditores confían en la partida doble?
La partida doble genera datos estructurados, coherentes y verificables. Esas tres características son exactamente lo que tanto los auditores humanos como los sistemas de inteligencia artificial necesitan para analizar la salud financiera de una empresa con fiabilidad. Un registro contable basado en partida doble es, por definición, un registro con trazabilidad completa: cada movimiento tiene origen, destino y respaldo documental, lo que lo convierte en una fuente de información de alta calidad.
Los sistemas de IA aplicados a la contabilidad trabajan mucho mejor con registros que siguen una estructura predecible, porque pueden identificar desviaciones estadísticas y anomalías con mayor precisión. La partida doble proporciona esa estructura de forma natural, ya que cada asiento sigue siempre el mismo patrón: una cuenta debitada y otra acreditada por el mismo importe. Eso permite que los algoritmos aprendan qué es normal y señalen lo que no lo es.
Además, cuando los auditores trabajan con empresas que llevan sus registros según el régimen de partida doble, encuentran que la información está organizada de una manera que facilita tanto las pruebas de control como las pruebas sustantivas. Eso se traduce en procesos de auditoría más eficientes y en dictámenes más precisos, porque la base de datos con la que trabajan tiene coherencia interna garantizada por el propio sistema contable.
La partida doble en la práctica demuestra también que su fortaleza no depende exclusivamente del software que se utilice, sino del rigor con el que se aplica el principio. Incluso en sistemas manuales bien gestionados, la trazabilidad que ofrece este método es suficiente para que un auditor reconstruya el historial completo de las operaciones de una empresa y emita una opinión fundamentada sobre la fiabilidad de sus registros.
Preguntas frecuentes
¿Qué verifica exactamente una auditoría de la partida doble?
Una auditoría de la partida doble verifica que cada transacción registrada en el sistema contable cumple con el principio de dualidad: que existe un débito y un crédito de igual importe, que las cuentas utilizadas son las correctas según la naturaleza de la operación, que hay documentación que respalde cada asiento y que los traslados al libro mayor coinciden con las entradas del libro diario. También comprueba que el balance de sumas y saldos cuadra en su conjunto y que no existen asientos duplicados, incompletos o registrados en periodos incorrectos.
¿Cuánto tiempo lleva auditar los registros de partida doble?
El tiempo necesario para auditar los registros de partida doble depende del volumen de transacciones, la complejidad de las operaciones y el nivel de organización documental de la empresa. Una empresa pequeña con pocas operaciones mensuales puede ser auditada en pocos días, mientras que una organización con miles de asientos al mes puede requerir semanas de revisión. El uso de software especializado reduce considerablemente los tiempos, ya que automatiza la detección de desequilibrios y anomalías en grandes volúmenes de datos. La planificación previa y la calidad del archivo documental también influyen de forma determinante en la duración total del proceso.
¿Qué diferencia hay entre una auditoría contable y una auditoría de la partida doble?
Una auditoría contable es un proceso más amplio que evalúa la totalidad de los estados financieros de una empresa: su presentación, sus criterios de valoración, su cumplimiento normativo y su comparabilidad con ejercicios anteriores. La auditoría de la partida doble es un componente dentro de ese proceso mayor: se centra específicamente en verificar que el principio de dualidad se ha aplicado correctamente en cada asiento registrado. Dicho de otro modo, la auditoría de la partida doble puede realizarse de forma independiente como revisión interna, mientras que la auditoría contable completa siempre incluye esa verificación como parte de sus procedimientos.
¿Puede haber errores en la partida doble aunque los totales cuadren?
Sí, y es uno de los aspectos más importantes que conviene entender sobre este sistema. Existen varios tipos de errores que mantienen el equilibrio numérico entre debe y haber, pero que distorsionan la información financiera: asientos registrados en cuentas equivocadas, operaciones duplicadas por el mismo importe en ambos lados, errores de periodo o transposiciones de cifras aplicadas de forma simétrica. La partida contable bien auditada permite detectar estos fallos precisamente porque la revisión no se limita a comparar totales, sino que analiza la coherencia cualitativa de cada asiento.
¿Qué pasa si una empresa no pasa la auditoría de la partida doble?
Si una auditoría detecta errores o irregularidades en los registros de partida doble, las consecuencias dependen de la gravedad y la naturaleza de los fallos encontrados. En el caso de errores involuntarios, el resultado habitual es un plan de corrección que incluye la rectificación de los asientos incorrectos y la mejora de los procesos de control interno. Si los errores son graves o sugieren manipulación deliberada, las consecuencias de no aplicar la partida doble correctamente pueden incluir sanciones regulatorias, problemas con la administración tributaria o pérdida de credibilidad ante inversores y entidades financieras.
¿La auditoría de la partida doble es obligatoria para todas las empresas?
La obligatoriedad de una auditoría formal varía según el país, el tipo de empresa y su tamaño. En muchos sistemas jurídicos, las grandes empresas y las que cotizan en mercados regulados están obligadas a someterse a auditorías externas periódicas que incluyen la revisión de sus registros contables. Las empresas más pequeñas no siempre tienen esa obligación legal, pero sí deben llevar su contabilidad según el principio de partida doble en la mayoría de los marcos normativos. Realizar auditorías internas periódicas, aunque no sean obligatorias, es una práctica que contribuye a la solidez del control interno y a la fiabilidad de la información financiera.
¿Qué documentos se necesitan para auditar la partida doble?
Para llevar a cabo una auditoría de la partida doble, se necesita acceso al libro diario con todos los asientos del periodo auditado, al libro mayor con los movimientos individualizados por cuenta, al balance de sumas y saldos y a los estados financieros del ejercicio. Además, es imprescindible contar con los documentos de respaldo de cada operación: facturas de compra y venta, extractos bancarios, contratos, recibos, nóminas y cualquier otro comprobante que justifique las transacciones registradas. Sin esa documentación de soporte, el auditor no puede validar si los asientos corresponden a operaciones reales y la revisión pierde gran parte de su valor. Para entender cómo funciona este sistema en organizaciones de distinto tamaño, resulta útil conocer cómo se aplica la partida doble en empresas de diferentes sectores.
Conclusión
La auditoría de la partida doble no es un trámite burocrático ni una formalidad contable: es el mecanismo que te permite confirmar que los registros financieros de una empresa son reales, coherentes y fiables. Entender cómo funciona te da una perspectiva completamente diferente sobre la información que generan los sistemas contables y sobre el valor real que tiene cada asiento registrado en el libro diario.
A lo largo de este contenido has visto que el proceso abarca desde la revisión documental hasta la comprobación del balance de sumas y saldos, que los errores más peligrosos son los que no rompen el equilibrio numérico y que la diferencia entre auditoría interna y externa determina el alcance y la validez del proceso. Aplicar ese conocimiento te ayuda a entender mejor tanto los estados financieros que lees como los registros que generas en tu actividad diaria.
Si quieres seguir profundizando en el funcionamiento de la contabilidad por partida doble y en todos los conceptos que la rodean, este sitio web tiene más contenidos que te permitirán construir una comprensión sólida y práctica del tema desde cero.
También te puede interesar:
Postulado de dualidad económica
¿Qué es un asiento compuesto y cuándo se usa?
El método de partida doble: El secreto detrás de cada asiento
¿Qué es el régimen de partida doble y cómo funciona?
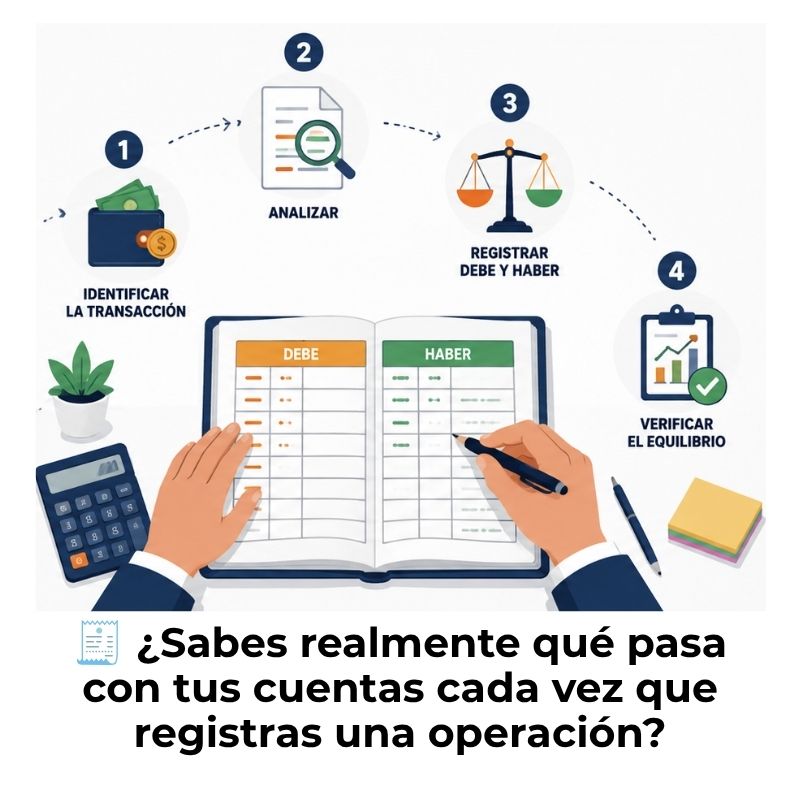
Caso práctico de partida doble paso a paso
¿Qué es un asiento simple?
Manual de partida doble