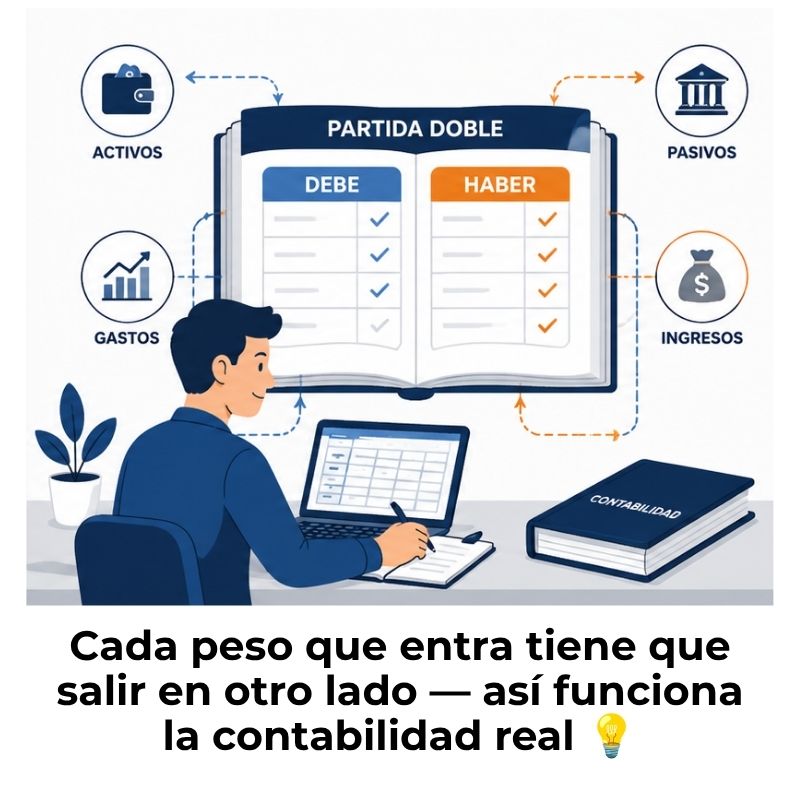
El método de partida doble es el sistema contable que registra cada transacción en al menos dos cuentas: una en el debe y otra en el haber, por el mismo importe. Gracias a este principio, los libros contables siempre permanecen en equilibrio y cualquier error se detecta antes de que se convierta en un problema mayor.
¿Qué es el método de partida doble?
El método de partida doble es el sistema que utiliza la contabilidad para registrar cada operación económica en al menos dos cuentas distintas: una en el debe y otra en el haber, siempre por el mismo importe. Este principio garantiza que los libros contables permanezcan en equilibrio después de cada transacción, sin excepción. Si alguna vez te has preguntado por qué las cuentas de una empresa siempre tienen que «cuadrar», la respuesta está precisamente aquí.
La lógica detrás del método es directa: no existe movimiento económico que afecte solo a un lado de la contabilidad. Cuando una empresa recibe dinero, ese dinero sale de algún lugar. Cuando compra un activo, paga con algún recurso. Cada acción tiene su reacción contable equivalente, y el método de partida doble es el mecanismo que captura ambas con precisión.
Origen histórico: de Luca Pacioli al sistema moderno
El método de partida doble tiene raíces que se remontan al siglo XV. Luca Pacioli, matemático y fraile franciscano italiano, describió en 1494 el «Método Veneciano» de teneduría de libros en su obra Summa de Aritmética, Geometría, Proportioni et Proportionalita. Aunque las prácticas contables dobles existían desde siglos antes en los mercados medievales de la Toscana y Génova, fue Pacioli quien las sistematizó y las puso por escrito de forma ordenada.
Desde entonces, el sistema no ha cambiado en su esencia. Lo que sí ha cambiado es el soporte: pasamos del libro diario manuscrito a los programas informáticos de contabilidad, pero la lógica de registrar cada operación en dos cuentas sigue siendo idéntica a la que Pacioli describió hace más de cinco siglos. Eso habla de la solidez del método.
La ecuación contable fundamental
Todo el método de partida doble descansa sobre una ecuación básica que jamás debe romperse: Activos = Pasivos + Patrimonio neto. Los activos son lo que la empresa posee o tiene derecho a cobrar. Los pasivos son lo que debe a terceros. El patrimonio neto es la diferencia entre ambos, es decir, lo que realmente pertenece a los dueños del negocio.
Activos = Pasivos + Patrimonio neto. Esta igualdad debe mantenerse antes y después de cada asiento contable. Si se rompe, hay un error en el registro.
Cada vez que se registra una operación siguiendo el método de partida doble, la ecuación se mantiene intacta porque el cargo en una cuenta tiene su contrapartida en otra. No existe forma de que el sistema se desequilibre si los asientos se registran correctamente. Esa es, precisamente, su principal fortaleza frente a otros sistemas de registro.
Principios del método de partida doble
El método no opera de forma arbitraria. Se apoya en principios concretos que determinan cómo debe registrarse cada transacción. Conocerlos te permite entender no solo el «qué» sino también el «por qué» detrás de cada asiento. Dos de ellos son los más relevantes para quien se acerca al tema por primera vez.
Principio de dualidad
Este principio establece que toda transacción financiera afecta al menos a dos cuentas contables. No puede existir un movimiento que altere solo una cuenta sin generar un efecto equivalente en otra. Si una empresa recibe dinero en efectivo, ese dinero viene de algún lado: de un cliente, de un préstamo, de una venta. Ambos extremos deben quedar reflejados en el registro.
Principio de equilibrio entre debe y haber
Este principio, complementario al anterior, establece que la suma de todos los importes registrados en el debe debe ser exactamente igual a la suma de todos los importes registrados en el haber. No importa cuántas cuentas intervengan en un mismo asiento: el total de un lado siempre debe coincidir con el total del otro. Cuando eso ocurre, el asiento está bien construido.
¿Cómo se aplica el método de partida doble paso a paso?
Aplicar este método de forma correcta requiere seguir una secuencia lógica en cada operación. No se trata de memorizar reglas aisladas, sino de entender el flujo que conecta la realidad económica con el registro contable. Los tres pasos que verás a continuación son los que cualquier contador sigue, de forma consciente o automática, al construir un asiento.
Identificar las cuentas involucradas
El primer paso consiste en analizar la operación y determinar qué elementos del patrimonio de la empresa se ven afectados. Puede ser la cuenta de caja, la cuenta de proveedores, la cuenta de mercancías, la cuenta bancaria, entre muchas otras. Cada empresa tiene un catálogo de cuentas propio, pero todas siguen la misma clasificación básica: activo, pasivo, patrimonio, ingresos y gastos.
Determinar el debe y el haber
Una vez que sabes qué cuentas intervienen, debes decidir cuál va al debe y cuál va al haber. La regla general es que las cuentas de activo y gasto aumentan por el debe y disminuyen por el haber, mientras que las cuentas de pasivo, patrimonio e ingreso funcionan al contrario: aumentan por el haber y disminuyen por el debe. Este esquema es la base de las reglas de la partida doble y conviene tenerlo siempre presente.
Registrar el asiento contable
El último paso es trasladar la operación al libro diario, que es el registro cronológico de todos los asientos contables de una empresa. Cada asiento incluye la fecha, las cuentas afectadas, el importe en el debe y el importe en el haber. Antes de cerrarlo, verifica que la suma del debe sea exactamente igual a la suma del haber. Si no lo es, hay un error que debes localizar antes de continuar.
La cuenta T: herramienta clave del método
La cuenta T es la representación visual más usada en contabilidad para entender el método de partida doble. Su nombre viene de la forma que adopta: una línea vertical divide la cuenta en dos mitades, y una línea horizontal la encabeza con el nombre de la cuenta. El lado izquierdo es siempre el debe y el lado derecho es siempre el haber. Es tan sencillo como eso, y es el primer recurso que aprende cualquier estudiante de contabilidad.
La cuenta T permite visualizar de un vistazo cuánto ha entrado y cuánto ha salido de una cuenta, y calcular fácilmente su saldo. El saldo es la diferencia entre la suma del debe y la suma del haber: si el debe es mayor, el saldo es deudor; si el haber es mayor, el saldo es acreedor. Este concepto es clave para interpretar los estados financieros de cualquier empresa, independientemente de su tamaño.
Para entender bien cómo conecta el sistema de partida doble con las cuentas T, es útil practicar con operaciones reales desde el principio. La cuenta T no es solo un ejercicio didáctico; sigue siendo el recurso más usado por los contadores para revisar saldos antes de cerrar un período contable.
Ejemplos prácticos de partida doble
Nada enseña más rápido que ver el método en acción. Los tres casos que encontrarás a continuación cubren las operaciones más habituales en cualquier empresa: comprar, pagar y cobrar. Analízalos con calma y observa cómo, en cada uno, el debe y el haber siempre suman lo mismo.
Ejemplo 1: Compra de mercancía al contado
Una empresa compra mercancía por 3.000 € y la paga en efectivo. En esta operación intervienen dos cuentas: la cuenta de mercancías (activo) y la cuenta de caja (activo). La cuenta de mercancías aumenta, por lo que se anota en el debe. La cuenta de caja disminuye, por lo que se anota en el haber. Ambos importes son iguales: 3.000 €.
Ejemplo 2: Pago de una deuda a un proveedor
La empresa paga 1.500 € a un proveedor mediante transferencia bancaria. Aquí intervienen la cuenta de proveedores (pasivo) y la cuenta bancaria (activo). Al pagar la deuda, el pasivo disminuye, así que la cuenta de proveedores va al debe. El activo también disminuye porque sale dinero del banco, por lo que la cuenta bancaria va al haber. El asiento queda perfectamente cuadrado.
Ejemplo 3: Cobro de una factura a un cliente
Un cliente paga una factura pendiente de 2.200 € ingresando el importe en la cuenta bancaria de la empresa. La operación afecta a la cuenta bancaria (activo) y a la cuenta de clientes (activo). El banco aumenta, así que va al debe. La deuda del cliente desaparece, por lo que la cuenta de clientes disminuye y va al haber. El resultado es un asiento limpio, equilibrado y fácilmente verificable.
Diferencias entre partida simple y partida doble
Antes de que existiera el sistema de doble entrada, las empresas usaban la partida simple: un registro donde cada operación se anotaba en una sola cuenta. Si cobrabas, apuntabas el cobro. Si pagabas, apuntabas el pago. El problema es que ese sistema no muestra de dónde vino el dinero ni adónde fue, lo que hace muy difícil detectar errores o conocer la situación financiera real del negocio.
Si quieres profundizar en cómo funciona el registro desde sus bases, te resultará útil revisar el concepto de partida doble en detalle, donde se exploran sus fundamentos con mayor amplitud. La diferencia entre ambos sistemas no es solo técnica: tiene consecuencias directas sobre la fiabilidad de la información financiera y sobre la capacidad de la empresa para tomar decisiones con datos sólidos.
Ventajas del método de partida doble
Llevar más de cinco siglos en uso no es casualidad. El método de partida doble se ha mantenido como el estándar contable universal porque resuelve de forma eficaz los problemas que cualquier sistema de registro financiero debe enfrentar. Estas son sus principales ventajas:
Más allá de su utilidad interna, el método de partida doble permite a la empresa elaborar sus estados financieros: el balance de situación y la cuenta de resultados. Sin un sistema de doble entrada, sería imposible conocer con exactitud cuánto tiene, cuánto debe y cuánto ha ganado o perdido la empresa en un período determinado. Esa información es la que usan los gerentes, inversores y entidades financieras para evaluar la salud económica de un negocio.
Para entender mejor el alcance de este sistema en la práctica y qué implica trabajar con él, puedes ampliar información sobre la contabilidad por partida doble, donde se desarrollan sus aplicaciones reales con mayor detalle.
Errores comunes al aplicar la partida doble
Aprender la teoría es solo el primer paso. La mayoría de los errores en contabilidad no vienen de desconocer el método, sino de aplicarlo con descuido o con conceptos mal asentados. Conocer los tropiezos más frecuentes te permite evitarlos desde el principio y ahorrarte horas de correcciones.
- Invertir el debe y el haber: Es el error más frecuente entre quienes empiezan. Ocurre cuando se anota en el debe lo que debería ir en el haber, y viceversa. El asiento cuadra numéricamente, pero el saldo de cada cuenta queda distorsionado.
- Omitir una de las cuentas: Si solo se registra un lado del asiento, el equilibrio se rompe y el error aparece de inmediato en la balanza de comprobación. El sistema, en este caso, trabaja a tu favor para detectarlo.
- Registrar importes distintos en debe y haber: Puede parecer evidente, pero ocurre cuando se trabaja con varias cuentas en el mismo asiento y se suman mal los parciales. El total del debe y el total del haber deben ser idénticos sin excepción.
- Usar una cuenta incorrecta: El asiento cuadra, pero la información queda mal clasificada. Por ejemplo, registrar un gasto como un activo. Esto no genera desequilibrio visible, pero distorsiona los estados financieros y puede afectar decisiones importantes.
- No registrar el asiento en la fecha correcta: El libro diario es cronológico. Si los asientos no se registran en el período al que corresponden, los estados financieros de ese período quedan incompletos, aunque los importes sean correctos.
Si quieres saber a quién le corresponde aplicar este sistema y en qué contextos es obligatorio, consulta la información sobre quiénes deben aplicar la partida doble, donde se detalla su obligatoriedad según el tipo de empresa y la legislación vigente.
Preguntas frecuentes
¿Qué es el método de partida doble en contabilidad?
El método de partida doble es el sistema contable que registra cada transacción económica en al menos dos cuentas: una en el debe y otra en el haber, siempre por el mismo importe. Su principio central establece que no puede existir un movimiento financiero que afecte a una sola cuenta sin generar un efecto equivalente en otra. Gracias a este mecanismo, los libros contables permanecen en equilibrio de forma permanente y cualquier error se detecta con rapidez.
¿Cuáles son los principios del método de partida doble?
El método se apoya en dos principios fundamentales. El primero es el principio de dualidad: toda transacción afecta al menos a dos cuentas contables. El segundo es el principio de equilibrio: la suma de los importes registrados en el debe debe ser exactamente igual a la suma de los importes registrados en el haber. Ambos principios se sostienen sobre la ecuación contable básica: Activos = Pasivos + Patrimonio neto, que debe mantenerse intacto antes y después de cada asiento.
¿Cómo se registra un asiento con el método de partida doble?
Para registrar un asiento correctamente, sigue tres pasos: primero, identifica las cuentas que intervienen en la operación; segundo, determina cuál va al debe y cuál va al haber según el tipo de cuenta y si aumenta o disminuye; tercero, anota la operación en el libro diario y verifica que el total del debe coincida exactamente con el total del haber. Si los totales no coinciden, hay un error que debes localizar antes de continuar con el siguiente registro.
¿Qué diferencia hay entre el debe y el haber en partida doble?
El debe es el lado izquierdo de cada cuenta y representa, en términos generales, las entradas o aumentos en las cuentas de activo y gasto, y las disminuciones en las cuentas de pasivo, patrimonio e ingreso. El haber es el lado derecho y funciona de forma inversa. La diferencia clave es que ninguno de los dos lados significa necesariamente «entrada» o «salida» de dinero: su interpretación depende del tipo de cuenta al que pertenezcan. Por eso es tan importante conocer bien la clasificación de cuentas antes de registrar.
¿Quiénes están obligados a usar el método de partida doble?
En la mayoría de los países, las empresas que superan determinados umbrales de facturación, tamaño o forma jurídica están legalmente obligadas a llevar su contabilidad mediante el método de partida doble. Las sociedades mercantiles, en general, deben aplicarlo sin excepción. Los autónomos o pequeñas empresas pueden estar sujetos a un régimen simplificado según la legislación de cada país, pero incluso en esos casos el sistema de doble entrada es el más recomendable por su fiabilidad y por la información que aporta.
¿Qué es la cuenta T y para qué sirve en partida doble?
La cuenta T es la representación gráfica de una cuenta contable en formato simplificado. Su nombre viene de la forma que adopta: una línea horizontal con el nombre de la cuenta en la parte superior y una línea vertical que divide el espacio en dos mitades, el debe a la izquierda y el haber a la derecha. Se usa principalmente como herramienta didáctica y de análisis rápido para visualizar los movimientos de una cuenta, calcular su saldo y verificar si el asiento está bien construido antes de pasarlo al libro diario.
¿Cuál es la ecuación contable básica de la partida doble?
La ecuación contable básica del método de partida doble es: Activos = Pasivos + Patrimonio neto. Los activos representan todo lo que la empresa posee o tiene derecho a cobrar. Los pasivos son las deudas y obligaciones con terceros. El patrimonio neto es la diferencia entre ambos, es decir, lo que pertenece a los propietarios del negocio. Esta ecuación debe mantenerse en equilibrio en todo momento, y cada asiento contable registrado correctamente contribuye a preservarla sin alteraciones.
Conclusión
El método de partida doble es el pilar sobre el que descansa toda la contabilidad moderna. Su lógica es simple pero poderosa: cada operación económica deja rastro en dos cuentas, siempre en equilibrio, lo que convierte el registro financiero en un sistema fiable, trazable y resistente al error. Entender esto transforma tu forma de ver los números de una empresa.
Ahora que conoces sus principios, su funcionamiento paso a paso, la cuenta T y sus errores más comunes, tienes las bases para empezar a construir asientos contables con criterio. Aplica los ejemplos vistos aquí con operaciones reales, aunque sean sencillas: es la forma más rápida de asentar los conceptos y ganar seguridad en su uso.
Este es solo el comienzo de un camino que tiene mucho más por descubrir. En este sitio web encontrarás más contenidos sobre contabilidad por partida doble, con explicaciones igual de claras y ejemplos que te ayudarán a seguir avanzando a tu propio ritmo.
También te puede interesar:
Ejercicios de partida doble resueltos
Tipos de asientos contables: ¿Cuál deberías conocer primero?
La partida doble en México: ¿Cómo funciona?
¿Qué es un asiento compuesto y cuándo se usa?
Los 7 principios de la partida doble
Ejemplos de asiento mixto en contabilidad
Auditoría de la partida doble