Cada vez que una empresa paga una factura, compra materiales o cobra a un cliente, pasan dos cosas al mismo tiempo en su contabilidad. Siempre dos, sin excepción. Ese es el principio detrás de la partida doble: un método que lleva más de cinco siglos ordenando las finanzas de negocios de todo tipo y tamaño, y que sigue siendo igual de válido hoy.
Definición de partida doble: el principio que lo equilibra todo
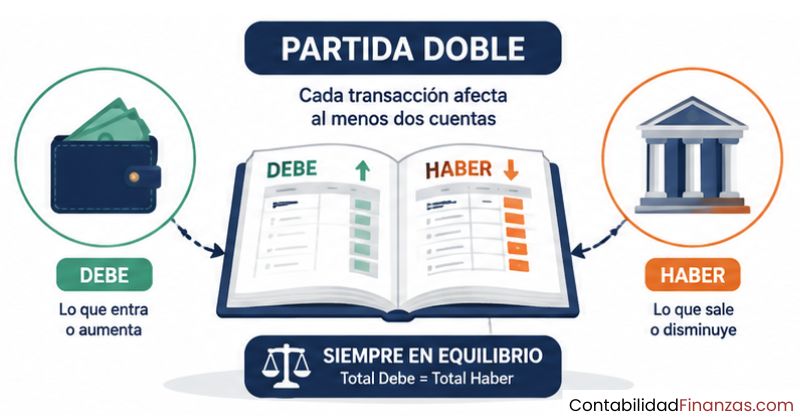
La partida doble es el método contable que establece que toda transacción financiera debe quedar registrada en al menos dos cuentas distintas, siempre por el mismo importe: una cuenta recibe el valor (el debe) y otra lo cede (el haber). El resultado de esa doble anotación es que los libros contables siempre permanecen en equilibrio.
Dicho de otra forma, en contabilidad nada aparece ni desaparece sin dejar huella en dos lugares. Si tu empresa compra un ordenador, tu cuenta de tesorería disminuye y tu cuenta de equipos informáticos aumenta. El dinero no se esfuma: cambia de forma, y la partida doble registra exactamente ese cambio.
«No debe hacerse ningún asiento en el debe sin que se haga el correspondiente asiento en el haber.» — Principio atribuido a la doctrina sistematizada por Luca Pacioli en la Summa de Arithmetica (1494).
El concepto con tus propias palabras
Imagina que tienes una balanza. Cada vez que pones algo en un platillo, debes poner el mismo peso en el otro para que no se incline. Eso es exactamente lo que hace la partida doble con las cuentas: ninguna operación puede quedar registrada en un solo lado, porque desequilibraría toda la contabilidad.
Cuando ves los números de una empresa y todo cuadra, hay un método detrás que lo ha garantizado desde el principio. Ese método es la partida doble, y su lógica es tan sólida que lleva más de cinco siglos siendo el estándar universal de la contabilidad.
La ecuación contable que sustenta el sistema
Todo el sistema de partida doble descansa sobre una ecuación que nunca puede romperse. Activos = Pasivos + Patrimonio neto. Cualquier transacción que registres debe respetar esta igualdad: si los activos aumentan, o los pasivos aumentan también, o el patrimonio crece, o sucede una combinación de ambos.
Esta ecuación debe mantenerse en equilibrio después de cada asiento contable.
¿Cómo funciona la partida doble paso a paso?
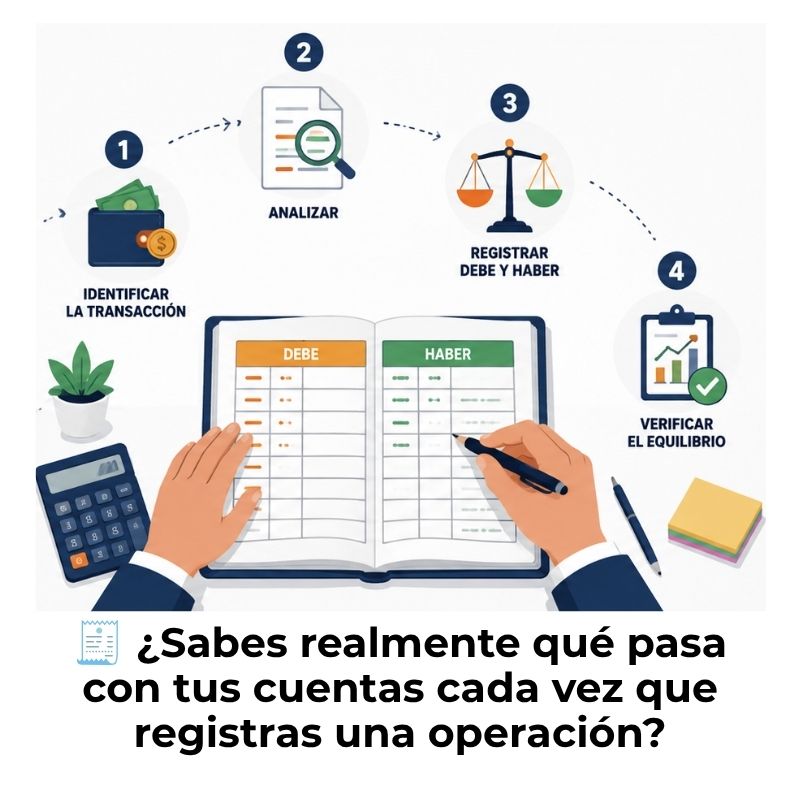
Aplicar la partida doble no es tan complicado como parece a primera vista. El proceso siempre sigue la misma secuencia: identificas la operación, determinas qué cuentas intervienen, decides cuál va al debe y cuál al haber, y registras ambos movimientos por el mismo importe. Ningún asiento se considera completo si no tiene, al menos, un cargo y un abono equivalente.
El debe y el haber: los dos lados de cada operación
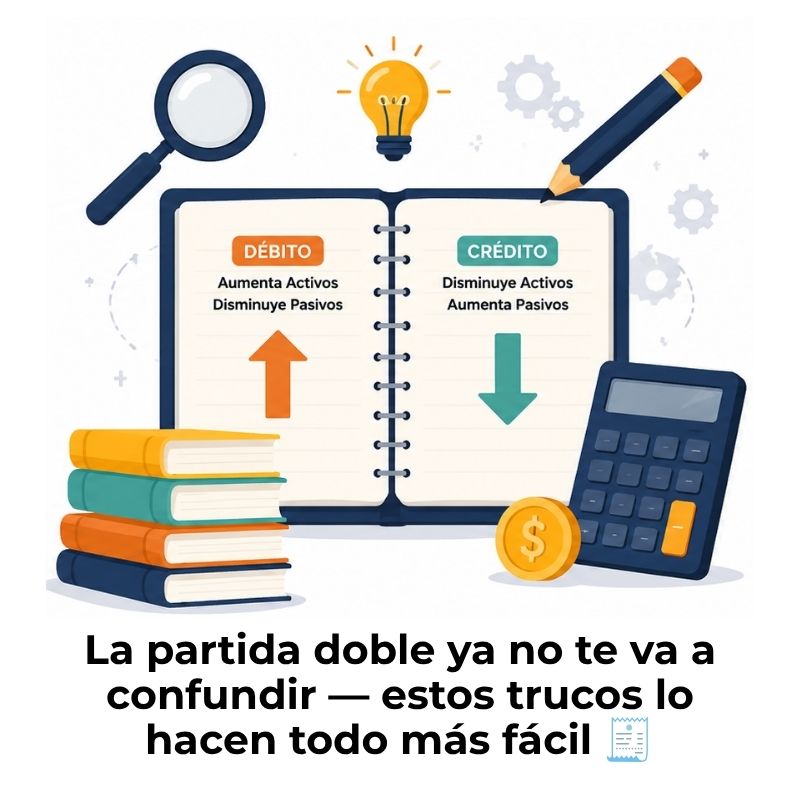
El debe es el lado izquierdo de una cuenta contable y representa la entrada de valor en esa cuenta. El haber es el lado derecho y representa la salida de valor. Estas dos columnas conforman lo que se conoce como cuenta en forma de T, y cada asiento contable siempre registra al menos un movimiento en cada lado.
- Aumenta cuando los activos crecen
- Aumenta cuando los gastos se registran
- Disminuye cuando los pasivos se reducen
- Disminuye cuando el patrimonio disminuye
- Aumenta cuando los pasivos crecen
- Aumenta cuando los ingresos se registran
- Disminuye cuando los activos se reducen
- Disminuye cuando el patrimonio aumenta
Reglas fundamentales que debes conocer
La partida doble no es arbitraria: funciona bajo reglas concretas que se aplican de forma consistente en cualquier empresa, en cualquier país y para cualquier tipo de transacción. Conocer estas reglas te permite entender por qué cada cuenta se mueve de una manera determinada.
- Dualidad de efectos: Toda operación afecta siempre a un mínimo de dos cuentas, sin excepción posible.
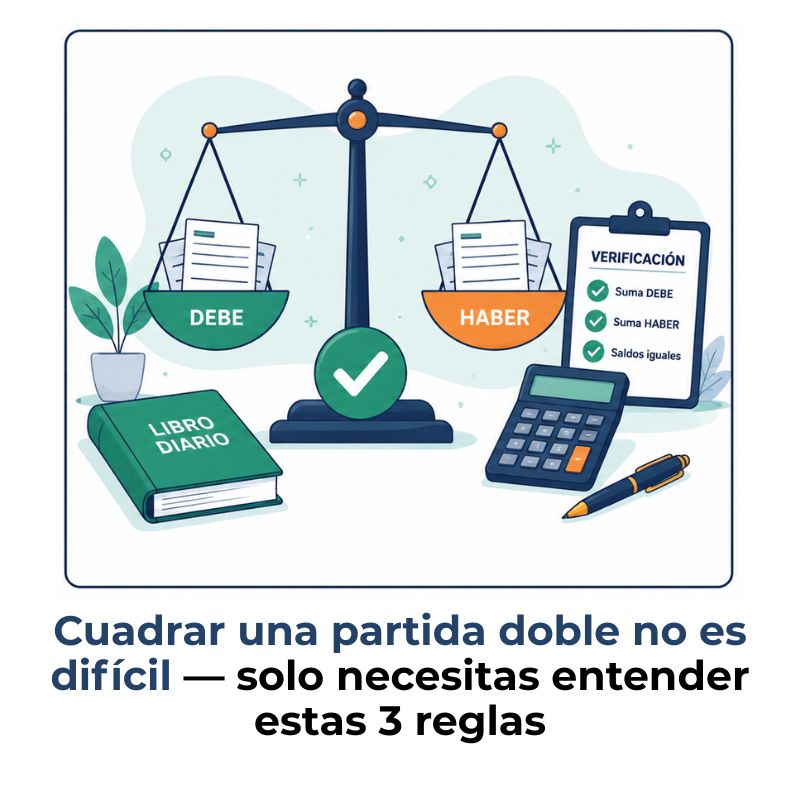
- Equilibrio permanente: La suma total de los importes anotados en el debe siempre debe ser igual a la suma total anotada en el haber.
- Partida compuesta: Una operación puede afectar a más de dos cuentas, pero la suma del debe sigue siendo igual a la suma del haber en ese mismo asiento.
- Registro cronológico: Los asientos se anotan en el libro diario en el orden en que ocurren, sin saltar ni omitir operaciones.
- Importe idéntico: El valor registrado en el debe y en el haber de un mismo asiento siempre es el mismo número.
Origen e historia de la partida doble
La partida doble no es un invento reciente ni una creación de una sola persona. Su desarrollo fue gradual, impulsado por la necesidad de controlar el comercio en las ciudades-estado del norte de Italia durante la Edad Media. Entender su historia ayuda a comprender por qué este método es tan robusto: fue probado y refinado durante siglos antes de convertirse en el estándar que conocemos hoy.
Los comerciantes italianos del siglo XIII
Los primeros registros contables con características de la partida doble aparecen en las ciudades-estado del norte de Italia, especialmente en Génova, Florencia y Venecia. Para el año 1340, los funcionarios municipales de Génova —conocidos como los Massari— ya utilizaban un sistema de doble entrada bien estructurado para controlar las cuentas de la ciudad. Este desarrollo no fue un invento repentino, sino el resultado de décadas de prueba y refinamiento en el comercio.
El crecimiento del comercio mediterráneo exigía mayor precisión en el registro de las operaciones. Los mercaderes necesitaban saber con exactitud qué tenían, qué debían y qué les debían. La partida doble respondió a esa necesidad de manera tan eficaz que se extendió rápidamente por toda la región.
Luca Pacioli y la Summa de Arithmetica (1494)
Aunque la partida doble existía antes de él, fue el fraile franciscano y matemático italiano Luca Pacioli quien la sistematizó y difundió en su obra Summa de Arithmetica, Geometria, Proportioni et Proportionalità, publicada en Venecia en 1494. En esta obra incluyó un tratado sobre contabilidad donde explicaba con detalle el método veneciano de llevar los libros, convirtiéndolo en el primer texto impreso que describía la partida doble de forma ordenada y pedagógica.
Pacioli no inventó el sistema, pero tuvo el mérito de documentarlo con tal claridad que permitió su adopción masiva en toda Europa. Su influencia fue tan profunda que hoy se le reconoce como el padre de la contabilidad moderna. El método que describió hace más de cinco siglos sigue siendo, en su esencia, el mismo que utilizan las empresas en todo el mundo.
Elementos que componen la partida doble
Para aplicar la partida doble correctamente, necesitas conocer las piezas que la forman. No se trata solo de anotar números: cada elemento cumple una función específica dentro del sistema y garantiza que la información financiera sea coherente, trazable y fiable. Comprender estos componentes es la clave para leer e interpretar cualquier registro contable.
Las cuentas contables y su clasificación
Una cuenta contable es el registro donde se anota el movimiento de un elemento patrimonial o de resultado. Cada cuenta tiene un nombre, un código y un comportamiento definido: algunas aumentan por el debe y otras por el haber. Conocer a qué grupo pertenece cada cuenta es esencial para registrar correctamente cada operación.
El asiento contable: estructura y partes
El asiento contable es el registro formal de una operación en los libros. Toda la mecánica de la partida doble se materializa en él. Cada asiento incluye la fecha de la operación, las cuentas afectadas, los importes en el debe y en el haber, y una descripción breve que explica qué ocurrió. Esa descripción se llama concepto o glosa, y permite entender el asiento sin necesidad de buscar más documentos.
| Fecha | Cuenta | DEBE | HABER |
|---|---|---|---|
| 15/08/2026 | Equipos informáticos | 1.200,00 € | — |
| Bancos (Tesorería) | — | 1.200,00 € | |
| Compra de portátil para oficina pagado al contado | |||
En este asiento puedes ver cómo la cuenta de equipos informáticos recibe el valor (debe) porque la empresa ahora posee ese activo, mientras que la cuenta de bancos cede el valor (haber) porque el dinero ha salido. Los importes coinciden exactamente, y el equilibrio se mantiene.
Ejemplos prácticos de partida doble
La mejor forma de entender la partida doble es verla en acción con situaciones reales del día a día de una empresa. A continuación encontrarás tres casos distintos que muestran cómo se registran operaciones habituales aplicando este método. Observa en cada uno cómo el debe y el haber siempre suman lo mismo.
Ejemplo 1: Compra de mercancía al contado
Una empresa compra mercancías por valor de 800 € y paga en efectivo en el acto. En este caso, el stock de mercancías aumenta (es un activo que crece, va al debe) y la caja disminuye en la misma cantidad (es un activo que decrece, va al haber). Dos cuentas de activo se mueven en sentidos opuestos, y el equilibrio se mantiene perfectamente.
| Cuenta | DEBE | HABER |
|---|---|---|
| Mercancías (activo ↑) | 800,00 € | — |
| Caja (activo ↓) | — | 800,00 € |
| TOTAL | 800,00 € | 800,00 € |
Ejemplo 2: Cobro de una factura a un cliente
Un cliente paga una factura pendiente de 500 €. El banco de la empresa recibe el dinero (activo que crece, debe) y el saldo de la cuenta de clientes o deudores disminuye en la misma cantidad (activo que decrece, haber). La empresa cobra lo que se le debía, y la deuda del cliente queda saldada en los registros.
| Cuenta | DEBE | HABER |
|---|---|---|
| Bancos (activo ↑) | 500,00 € | — |
| Clientes / Deudores (activo ↓) | — | 500,00 € |
| TOTAL | 500,00 € | 500,00 € |
Ejemplo 3: Pago de nómina a empleados
La empresa paga 2.000 € en sueldos a sus trabajadores. El gasto de personal aumenta (va al debe, porque los gastos crecen por ese lado) y el banco disminuye en la misma cantidad (activo que decrece, haber). Este asiento refleja claramente cómo un gasto tiene dos efectos simultáneos: reduce el dinero disponible y registra el coste laboral del período.
| Cuenta | DEBE | HABER |
|---|---|---|
| Sueldos y salarios (gasto ↑) | 2.000,00 € | — |
| Bancos (activo ↓) | — | 2.000,00 € |
| TOTAL | 2.000,00 € | 2.000,00 € |
Si quieres practicar con más situaciones y ver cómo se construyen asientos de mayor complejidad, puedes consultar los ejercicios de partida doble, donde encontrarás casos resueltos paso a paso.
¿Qué diferencia hay entre partida simple y partida doble?
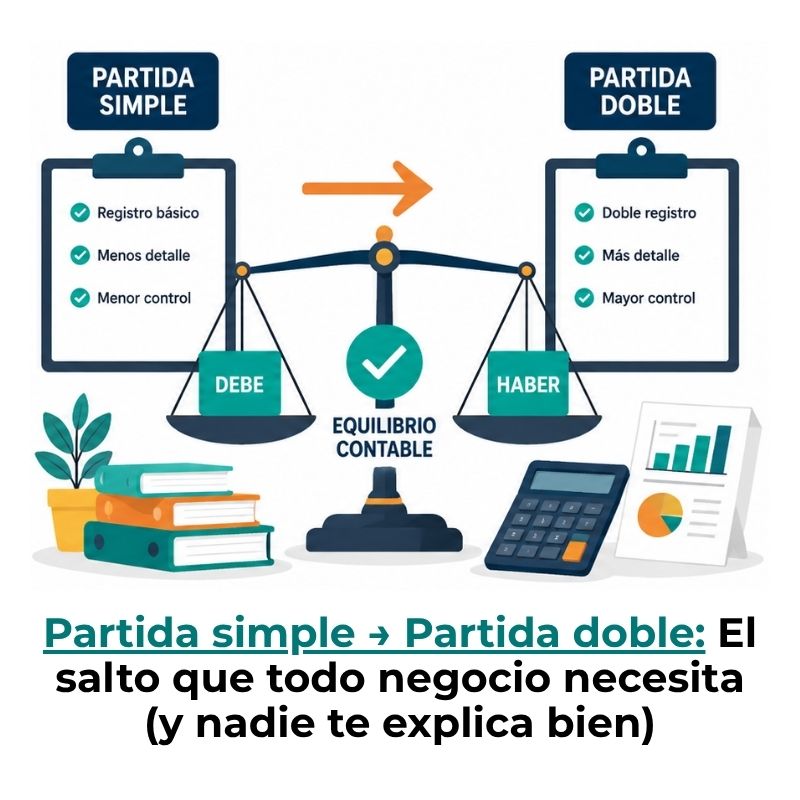
Antes de que la partida doble se convirtiera en el estándar, existía —y en algunos contextos sigue existiendo— la contabilidad por partida simple. Entender la diferencia entre ambos sistemas te ayuda a comprender por qué la partida doble se impuso como método universal. La diferencia central está en cuántas cuentas se ven afectadas por cada operación y en el nivel de control que ofrece cada sistema.
La partida simple puede funcionar para quien lleva sus gastos personales en un cuaderno, pero en cuanto el volumen de operaciones crece, su limitación queda al descubierto: no sabes de dónde viene ni adónde va cada euro. La partida doble, por el contrario, deja rastro completo de cada operación, lo que hace posible construir un balance o una cuenta de pérdidas y ganancias con información real y verificable.
Para entender mejor el contexto global del método y su aplicación práctica, puedes explorar el artículo sobre contabilidad por partida doble, donde se desarrolla el sistema desde una perspectiva más amplia.
Ventajas de usar la partida doble en tu empresa
Aplicar la partida doble no es solo una obligación contable en la mayoría de los países: es una herramienta que te da información real sobre la salud financiera de tu negocio. Las empresas que llevan su contabilidad por partida doble toman decisiones con datos precisos, no con suposiciones. Estas son sus principales ventajas:
- Equilibrio constante: El sistema detecta automáticamente cualquier error de registro, porque si el debe y el haber no cuadran, hay un fallo que debe corregirse antes de continuar.
- Información financiera completa: Puedes elaborar un balance de situación, una cuenta de pérdidas y ganancias y otros estados financieros con datos fiables en cualquier momento.
- Trazabilidad de cada euro: Cada movimiento queda registrado con su origen y su destino, lo que facilita las auditorías, las revisiones internas y la rendición de cuentas.
- Cumplimiento legal: La legislación contable de la mayoría de los países exige la llevanza de libros por partida doble a partir de ciertos umbrales de actividad o desde la constitución de sociedades.
- Base para el análisis financiero: Los datos generados por la partida doble son la materia prima de indicadores como la liquidez, el endeudamiento o la rentabilidad.
- Detección temprana de fraudes: Como toda operación deja huella en dos cuentas, manipular los registros sin que el sistema se desequilibre resulta mucho más difícil.
Si quieres entender con más profundidad por qué este método es tan valioso para cualquier organización, te recomiendo leer sobre la importancia de la partida doble, donde se desarrollan con detalle los motivos por los que ningún sistema contable moderno puede prescindir de él.
Preguntas frecuentes
¿Qué es la partida doble en contabilidad con un ejemplo sencillo?
La partida doble es el método que registra cada operación financiera en dos cuentas al mismo tiempo: una que recibe el valor (debe) y otra que lo cede (haber), siempre por el mismo importe. Un ejemplo sencillo: si compras una silla de oficina por 150 € y pagas en efectivo, la cuenta de mobiliario aumenta en 150 € (debe) y la cuenta de caja disminuye en 150 € (haber). Las dos anotaciones se hacen simultáneamente y los totales coinciden, lo que garantiza el equilibrio contable.
¿Cuál es la regla principal de la partida doble?
La regla principal es que la suma total de los importes anotados en el debe de un asiento siempre debe ser igual a la suma total de los importes anotados en el haber de ese mismo asiento. Esta igualdad es absoluta y no admite excepciones. Si al cerrar un asiento el debe y el haber no coinciden, hay un error en el registro que debe identificarse y corregirse antes de continuar. Esta norma es la que mantiene en equilibrio toda la contabilidad de una empresa, independientemente del número o la complejidad de las operaciones.
¿Quién inventó la partida doble?
La partida doble no fue inventada por una sola persona. Su desarrollo fue gradual, con raíces en los comerciantes del norte de Italia a partir del siglo XIII. Para 1340, los funcionarios municipales de Génova ya la utilizaban de forma estructurada. Sin embargo, fue el fraile franciscano y matemático italiano Luca Pacioli quien la sistematizó y la hizo conocida al mundo a través de su obra Summa de Arithmetica, publicada en Venecia en 1494. Por este motivo, Pacioli es reconocido como el padre de la contabilidad moderna, aunque él mismo reconoció que el método ya existía entre los comerciantes venecianos de su época.
¿Cuándo se aplica la partida doble?
La partida doble se aplica en cada operación que tenga efecto económico en una empresa: compras, ventas, cobros, pagos, obtención de préstamos, pago de sueldos, depreciaciones de activos y cualquier otro hecho que modifique el patrimonio o los resultados. En la mayoría de los países, su uso es obligatorio para empresas desde el momento en que superan ciertos umbrales de facturación o desde su constitución como sociedad. Las personas físicas con actividad económica pueden estar sujetas a regímenes simplificados, pero la partida doble sigue siendo la opción más completa para llevar un control financiero real y riguroso.
¿Qué libros contables se usan en la partida doble?
Los dos libros principales del sistema de partida doble son el libro diario y el libro mayor. En el libro diario se anotan todas las operaciones en orden cronológico, con su debe, su haber y su descripción. En el libro mayor se trasladan esos asientos a cada cuenta individual, lo que permite ver el saldo acumulado de cada una. A partir de ambos libros se elaboran los estados financieros: el balance de situación y la cuenta de pérdidas y ganancias. Puedes profundizar en cómo se estructura cada registro en el artículo sobre la partida contable.
¿Cuál es la diferencia entre el debe y el haber?
El debe es el lado izquierdo de una cuenta contable y representa la entrada de valor en esa cuenta. El haber es el lado derecho y representa la salida de valor. Lo que puede generar confusión es que el debe no siempre significa «algo bueno» ni el haber «algo malo»: depende del tipo de cuenta. En una cuenta de activo, el debe aumenta el saldo y el haber lo reduce. En una cuenta de pasivo o de patrimonio, ocurre exactamente al revés. Por eso es tan importante conocer a qué grupo pertenece cada cuenta antes de registrar cualquier operación. Puedes consultar también el resumen de partida doble para repasar estos conceptos de forma esquemática.
¿Puede una partida doble afectar más de dos cuentas?
Sí, aunque se llame «partida doble», un asiento puede afectar a más de dos cuentas. Esto se conoce como asiento compuesto. Lo que sí es invariable es que la suma de todos los importes del debe debe ser igual a la suma de todos los importes del haber, sin importar cuántas cuentas participen. Por ejemplo, si compras mercancía por 1.000 € y pagas 600 € al contado y los otros 400 € quedan pendientes con el proveedor, el asiento tendrá una cuenta en el debe (mercancías) y dos en el haber (caja y proveedores), y los totales seguirán cuadrando. Puedes ver casos así en los ejercicios de partida doble disponibles en este sitio web.
Conclusión
La partida doble es mucho más que una técnica contable: es el lenguaje con el que las empresas describen su realidad financiera. Cada vez que anotas un debe y un haber, estás capturando los dos efectos de una misma acción y dejando constancia de que nada ocurre sin consecuencias en otro lugar. Eso es lo que hace de este método un sistema tan sólido después de más de cinco siglos de uso ininterrumpido.
A lo largo de este artículo has visto qué es la partida doble, cómo funciona el debe y el haber, cuál es su historia, qué libros utiliza y cómo se aplica en situaciones cotidianas. Con ese conocimiento ya puedes leer un asiento contable, entender por qué cuadra y reconocer qué cuentas están involucradas en cada operación. El siguiente paso es practicar con casos reales hasta que el proceso se vuelva natural.
Si quieres seguir avanzando, en este sitio web encontrarás contenido sobre las características de la partida doble y mucho más para que construyas una base contable sólida, paso a paso y sin complicaciones innecesarias.