
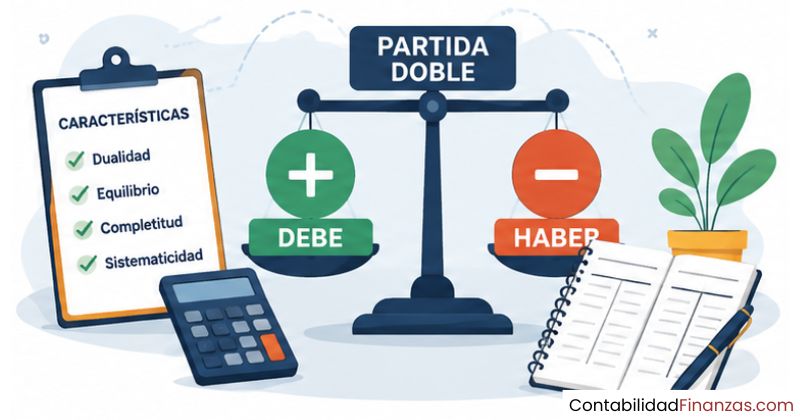
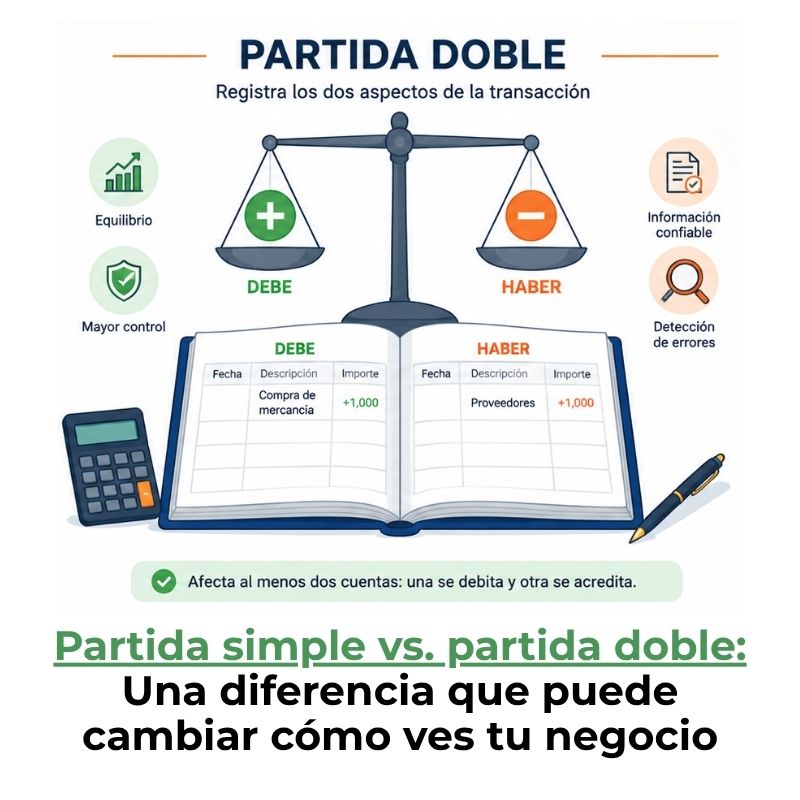
La partida doble se caracteriza por registrar cada operación económica en al menos dos cuentas: una al debe y otra al haber, siempre por el mismo valor. Su dualidad, su equilibrio permanente y la trazabilidad de cada movimiento son los rasgos que la convierten en la base de la contabilidad moderna.
¿Qué es la partida doble y por qué funciona así?
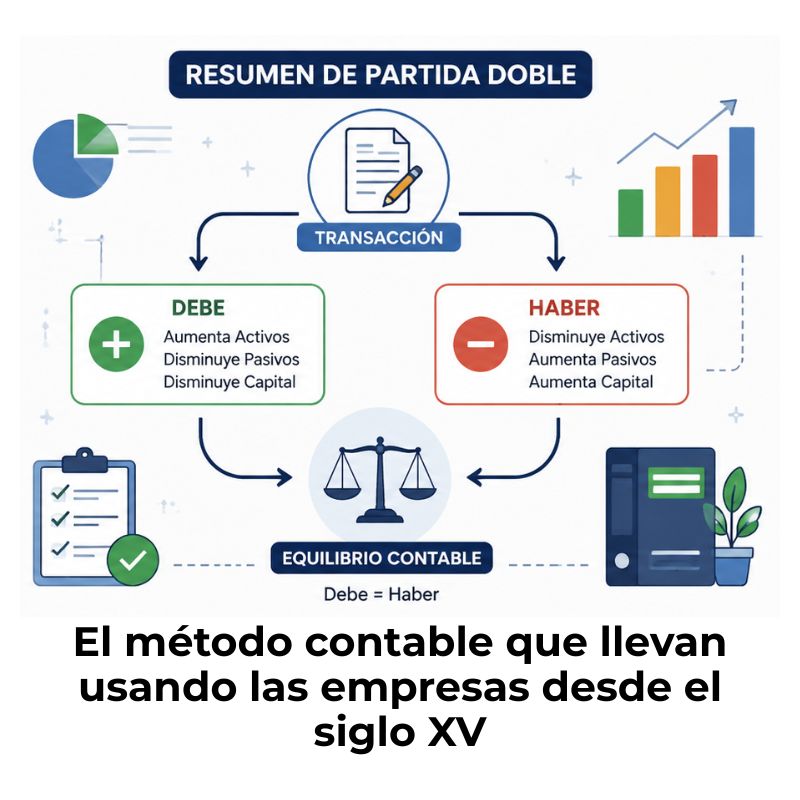
La partida doble es el sistema contable que registra cada operación económica en al menos dos cuentas simultáneamente: una recibe un cargo (debe) y otra recibe un abono (haber), siempre por el mismo valor. Este mecanismo garantiza que la información financiera de cualquier empresa refleje con fidelidad la realidad de sus operaciones.
El fundamento de este sistema es sencillo: no puede existir un movimiento contable que afecte una sola cuenta. Toda transacción tiene dos efectos de igual magnitud, pero naturaleza contraria. Por eso, cuando una empresa obtiene un ingreso, también genera un compromiso o modifica otro elemento de su patrimonio en el mismo instante.
El principio del debe y el haber
Toda cuenta contable tiene dos columnas: el debe, situado a la izquierda, y el haber, a la derecha. Cuando una operación incrementa el valor de una cuenta, se anota en el debe; cuando lo reduce, en el haber, o viceversa, según la naturaleza de esa cuenta. Esta mecánica es la que da nombre al sistema y permite que los libros siempre estén equilibrados.
Lo que hace especial a este principio es que no es posible anotar solo en una columna. Si registras un cargo en el debe de una cuenta, obligatoriamente debes registrar un abono en el haber de otra. De ahí viene la expresión que resume todo el sistema: «No hay deudor sin acreedor».
La ecuación contable que lo sustenta
La partida doble descansa sobre una ecuación que toda empresa, sin importar su tamaño, debe mantener en equilibrio permanente: Activos = Pasivos + Patrimonio neto. Esta relación matemática refleja que todo lo que posee la empresa (activos) ha sido financiado, o bien con recursos ajenos (pasivos), o con recursos propios (patrimonio).
Cuando la ecuación se mantiene en todo momento, confirmamos que los registros son correctos. Cualquier descuadre es una señal de que existe un error en algún asiento contable, lo que hace que la partida doble también funcione como un mecanismo de detección de errores integrado en el propio sistema.
Características principales de la partida doble
Las características de la partida doble no son reglas arbitrarias: cada una responde a una necesidad real de la contabilidad por partida doble para que la información financiera sea fiable, completa y verificable. A continuación se detalla cada una de ellas con su implicación práctica.
Dualidad: toda operación afecta dos cuentas
La dualidad es la característica más definitoria del sistema. Establece que toda transacción económica produce, de forma simultánea, dos efectos contables de igual cuantía pero en sentidos opuestos. Uno de esos efectos se registra en el debe y el otro en el haber, afectando como mínimo a dos cuentas distintas.
Esto significa que, si una empresa recibe dinero en efectivo por una venta, hay dos movimientos inseparables: aumenta la cuenta de caja (debe) y aumenta la cuenta de ingresos por ventas (haber). Ambos movimientos son parte de la misma operación y no pueden existir el uno sin el otro dentro de este sistema.
Equilibrio permanente entre débitos y créditos
Una de las características más valoradas de la partida doble es que el total de los débitos registrados debe ser exactamente igual al total de los créditos en cada asiento contable y en el conjunto de los libros. Este equilibrio no es opcional: es una condición que el sistema exige en todo momento para que la contabilidad sea válida.
Si al cerrar los libros el debe y el haber no cuadran, se sabe con certeza que hay un error en algún punto del registro. Esta propiedad convierte al equilibrio en un filtro automático de coherencia contable que protege la integridad de la información financiera sin necesidad de revisiones manuales adicionales.
Universalidad del registro contable
La partida doble no discrimina el tipo de operación: cualquier hecho económico que afecte al patrimonio de la empresa debe quedar registrado, sin excepción. Compras, ventas, pagos, cobros, depreciaciones, ajustes de fin de período… todos entran en el mismo sistema bajo las mismas reglas, lo que garantiza que la contabilidad refleje la totalidad de la actividad empresarial.
Esta universalidad es la que permite comparar períodos distintos y elaborar estados financieros que tengan sentido. Si algunas operaciones se registraran y otras no, la imagen que ofrecería la contabilidad sería parcial y, por tanto, inútil para tomar decisiones con base en ella.
Trazabilidad de cada movimiento financiero
Gracias a que cada operación queda registrada en al menos dos cuentas, la partida doble genera un rastro completo y verificable de todos los movimientos de dinero dentro de la organización. Es posible identificar el origen de cada transacción, el destino de los recursos y el momento en que ocurrió, todo dentro de un mismo sistema de registro.
Esta trazabilidad resulta especialmente valiosa en procesos de auditoría, ya que los auditores pueden seguir el recorrido de cualquier operación desde su asiento en el libro diario hasta su reflejo en el balance. La partida contable actúa como la unidad de registro que hace posible este seguimiento detallado.
¿Qué diferencia hay entre el debe y el haber?
El debe y el haber son las dos columnas de cualquier cuenta contable, y su diferencia no está en que uno sea positivo y el otro negativo: ambos pueden representar aumentos o disminuciones según el tipo de cuenta que se esté registrando. Lo que los distingue es su posición dentro del asiento y el efecto que producen sobre cada categoría de cuenta.
El debe y el haber se definen por convención, no por lógica intuitiva. Por eso es normal que al principio resulten confusos. La clave está en aprender qué tipo de cuenta es la que estás registrando y aplicar la regla correspondiente. Con la práctica, la lógica del debe y el haber se vuelve automática y deja de requerir esfuerzo consciente.
Reglas fundamentales que rigen la partida doble
Más allá de sus características generales, la partida doble opera bajo un conjunto de reglas que definen cómo debe registrarse cada operación. Estas reglas son el soporte práctico del sistema y permiten aplicarlo de forma consistente en cualquier tipo de empresa o sector.
La parte que obtiene algo en la transacción queda registrada en el debe; la que cede ese valor, en el haber.
Todo asiento contable tiene ambas partes. Un registro con solo débitos o solo créditos es inválido y rompe el equilibrio del sistema.
El importe total anotado en el debe coincide exactamente con el anotado en el haber. No puede haber diferencias ni aproximaciones.
Los resultados negativos se anotan en el debe; los positivos, en el haber. Esto permite calcular el resultado del período con exactitud.
Si una cuenta de activo aumentó por el debe, deberá disminuir también por el debe cuando ese recurso salga de la empresa. La consistencia es obligatoria.
Estas cinco reglas son interdependientes. No basta con cumplir una: todas deben aplicarse al mismo tiempo en cada asiento para que la contrapartida contable tenga sentido y el registro sea válido dentro del sistema.
¿Cómo se aplica la partida doble en un asiento contable?
Entender las características de la partida doble es útil, pero verlas en acción consolida el aprendizaje. Un asiento contable es la forma concreta en que se registra una operación aplicando todas las reglas del sistema: dos columnas, al menos dos cuentas y un importe idéntico en ambos lados.
Ejemplo práctico paso a paso
Supón que tu empresa compra un ordenador por valor de 1.200 euros y lo paga en efectivo. Esta operación afecta a dos elementos del patrimonio: aumenta el activo inmovilizado (el ordenador ingresa a la empresa) y disminuye el activo corriente (sale dinero de caja). Ambos efectos deben quedar reflejados en el asiento.
Observa que el total del debe y el total del haber son idénticos: 1.200,00 euros. El asiento está cuadrado. La empresa tiene el mismo valor patrimonial antes y después de la operación: simplemente cambió la forma de ese valor (de dinero en caja a un bien físico). Eso es exactamente lo que refleja la partida doble.
Ahora imagina que, en lugar de pagar al contado, la empresa financia el ordenador a crédito. En ese caso, el activo (ordenador) sigue entrando por el debe, pero la contrapartida no es caja, sino una deuda con el proveedor, que aparecerá en el haber como un pasivo. Las reglas del sistema no cambian: el debe sigue igualando al haber, y la lógica de la dualidad se mantiene intacta.
Ventajas de usar la partida doble en tu empresa
Las características de la partida doble no son solo rasgos teóricos: se traducen en ventajas concretas para cualquier organización que aplique este sistema de registro. Conocerlas te ayuda a entender por qué sigue siendo el método contable dominante a nivel mundial y por qué las legislaciones de la mayoría de los países lo exigen.
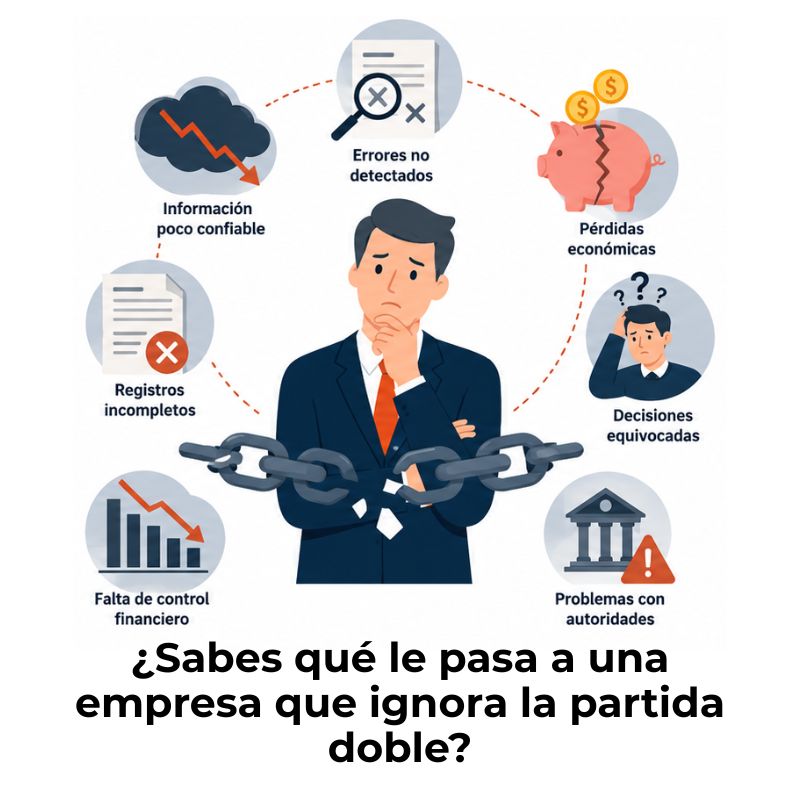
- Detección temprana de errores: El equilibrio obligatorio entre debe y haber hace que cualquier error de registro provoque un descuadre inmediato, lo que alerta al contador antes de que el problema se propague a los estados financieros.
- Estados financieros fiables: Al registrar todas las operaciones bajo las mismas reglas, la partida doble proporciona los datos necesarios para elaborar un balance general, una cuenta de resultados y otros informes con información coherente y verificable.
- Transparencia ante auditorías: Cada transacción queda registrada en al menos dos cuentas, lo que facilita que los auditores puedan rastrear cualquier movimiento y verificar su origen y destino sin ambigüedad.
- Base para la toma de decisiones: Tener acceso a información financiera ordenada y precisa permite a los responsables de la empresa evaluar su situación real, planificar gastos e inversiones y responder a cambios del entorno con mayor certeza.
- Cumplimiento legal: La mayoría de las legislaciones tributarias y mercantiles exigen que las empresas lleven su contabilidad bajo el sistema de partida doble, lo que hace que adoptarlo no sea solo una buena práctica, sino una obligación regulatoria.
Para comprender por qué este sistema es tan valorado en el ámbito empresarial, es útil profundizar en la importancia de la partida doble como pilar del registro financiero moderno y su relación con la transparencia contable.
Preguntas frecuentes
¿Cuáles son las características de la partida doble?
Las características principales de la partida doble son la dualidad (toda operación afecta al menos dos cuentas), el equilibrio permanente entre el debe y el haber, la universalidad del registro (ninguna operación queda fuera del sistema) y la trazabilidad de cada movimiento financiero. Estas cuatro propiedades actúan de forma conjunta y garantizan que la contabilidad refleje con fidelidad la situación real de la empresa en todo momento.
¿Cuál es el principio básico de la partida doble?
El principio básico de la partida doble establece que toda transacción económica produce dos efectos de igual valor pero naturaleza contraria: uno se registra en el debe y el otro en el haber. Este principio se resume en una máxima que lleva siglos vigente en la contabilidad: «No hay deudor sin acreedor». Cumplirlo garantiza que los libros contables se mantengan siempre en equilibrio y sin descuadres.
¿Para qué sirve la partida doble en contabilidad?
La partida doble sirve para registrar de forma completa y verificable todas las operaciones económicas de una empresa. Permite elaborar estados financieros fiables, detectar errores antes de que se conviertan en problemas mayores, facilitar auditorías externas y cumplir con las obligaciones contables que impone la legislación. Además, proporciona una base sólida para tomar decisiones de gestión con información precisa y actualizada sobre la situación financiera del negocio.
¿Qué es la dualidad en la partida doble?
La dualidad en la partida doble es la propiedad que establece que cada hecho económico genera, de forma simultánea e inseparable, dos efectos contables de igual importe pero sentido contrario. Uno de esos efectos se registra en el debe de una cuenta y el otro en el haber de otra cuenta distinta. La dualidad es la característica más definitoria del sistema: sin ella, la partida doble dejaría de tener sentido y perdería su capacidad de mantener el equilibrio contable.
¿Cuántas cuentas mínimo intervienen en un asiento de partida doble?
En la partida doble intervienen como mínimo dos cuentas en cada asiento contable: una que recibe el cargo en el debe y otra que recibe el abono en el haber. Sin embargo, muchas operaciones requieren más de dos cuentas. Por ejemplo, si una empresa compra mercancía pagando una parte en efectivo y otra a crédito, el asiento tendrá una cuenta deudora y dos acreedoras. Lo que nunca cambia es que el total del debe debe coincidir con el total del haber, independientemente del número de cuentas involucradas.
¿Qué relación tiene la partida doble con la ecuación contable?
La partida doble y la ecuación contable son inseparables. La ecuación Activos = Pasivos + Patrimonio neto representa el equilibrio que el sistema de partida doble mantiene en todo momento. Cada vez que se registra una operación aplicando las reglas del debe y el haber, el resultado es que la ecuación se mantiene intacta: si un activo aumenta, lo hace porque también aumenta un pasivo o el patrimonio, o porque otro activo disminuye en la misma cuantía.
¿Cuál es la diferencia entre partida simple y partida doble?
La partida simple registra cada operación en una sola cuenta, anotando únicamente el cobro o el pago sin reflejar el efecto completo de la transacción. Es un método limitado, similar a un libro de entradas y salidas de caja. La partida doble, en cambio, registra el doble efecto de cada operación en al menos dos cuentas, lo que permite conocer tanto el origen como el destino de cada recurso y elaborar estados financieros completos como el balance general o la cuenta de resultados.
Conclusión
Las características de la partida doble —dualidad, equilibrio permanente, universalidad y trazabilidad— no son elementos independientes, sino partes de un mismo sistema diseñado para que la contabilidad sea completa, coherente y verificable. Cada operación que registras siguiendo estas reglas deja un rastro claro y un balance que no miente.
Ahora que conoces cómo funciona el debe y el haber, qué reglas rigen cada asiento y por qué el equilibrio es obligatorio, tienes las bases para interpretar cualquier registro contable con criterio. Puedes aplicar este conocimiento desde el primer asiento que practiques, sin necesidad de memorizar fórmulas complejas: la lógica del sistema hace el trabajo.
Si quieres seguir construyendo tu base en contabilidad, este sitio web tiene más contenido sobre los conceptos que rodean a la partida doble y su aplicación práctica en distintos contextos. Cada nuevo concepto que explores te acercará a una comprensión más completa de cómo funciona la contabilidad desde sus cimientos.
También te puede interesar:

¿Cuánto cuesta implementar partida doble en un negocio?
¿Qué es un asiento simple?
La partida doble en la nube
¿Cómo funciona la partida doble en la práctica?
Diferencia entre partida simple y partida doble
Resumen de partida doble: El método que no falla
Consecuencias de no aplicar la partida doble
