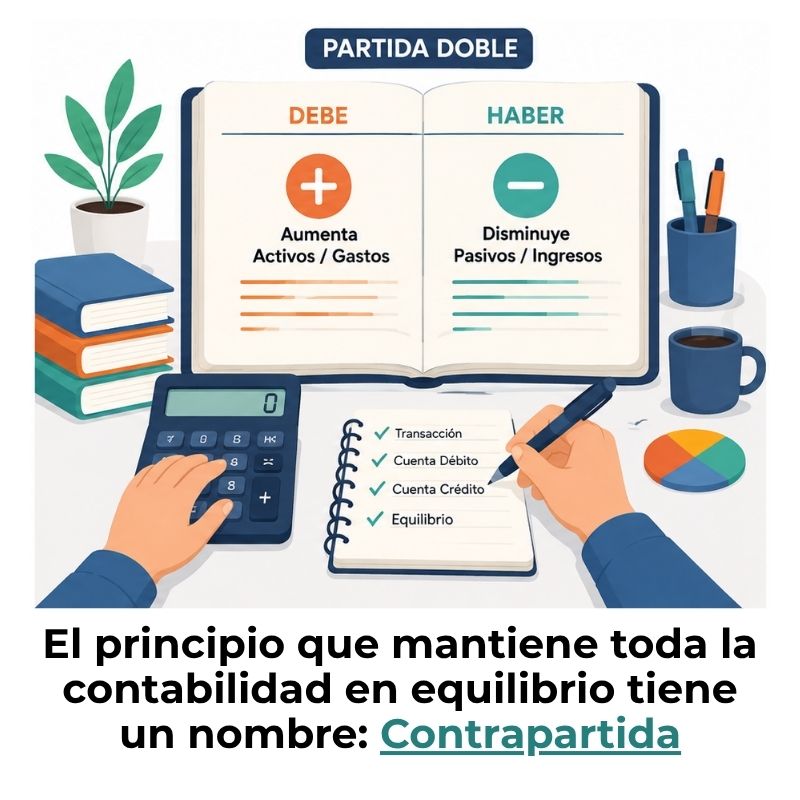
La contrapartida contable es la cuenta que aparece en el lado opuesto de un asiento para equilibrar el registro. Si una cuenta se mueve en el Debe, la contrapartida lo hace en el Haber por el mismo valor. Este mecanismo es el corazón de la partida doble y garantiza que cada operación quede correctamente reflejada en los libros.
¿Qué es la contrapartida contable?
La contrapartida contable es la cuenta que aparece en el lado opuesto de un asiento para equilibrar el registro. Cuando una operación genera un movimiento en el Debe de una cuenta, la contrapartida aparece en el Haber de otra cuenta por el mismo importe, y viceversa. Así se garantiza que cada transacción quede completa y que los libros reflejen la realidad financiera sin huecos.
Dicho de otro modo, la contrapartida no es una cuenta especial ni un tipo de asiento diferente. Es simplemente la otra cuenta que interviene en el registro, la que cierra el ciclo. Sin ella, el asiento queda incompleto y el sistema contable pierde su equilibrio fundamental.
Su relación con el principio de partida doble
La contrapartida existe porque la contabilidad por partida doble exige que toda operación económica afecte a dos cuentas de forma simultánea y por el mismo valor. No puede existir un movimiento en el Debe sin su respuesta en el Haber. La contrapartida es, precisamente, esa respuesta: la cuenta que completa el registro y mantiene la ecuación contable en equilibrio.
Este principio no es un capricho técnico. Refleja una realidad económica: cada operación tiene siempre dos perspectivas. Cuando una empresa recibe dinero, ese dinero sale de algún lado. Cuando adquiere una deuda, obtiene algo a cambio. La contrapartida captura esa segunda perspectiva dentro del asiento contable.
Diferencia entre cuenta principal y contrapartida
En la práctica, no siempre resulta evidente cuál de las dos cuentas de un asiento es la «principal» y cuál es la contrapartida. La distinción más útil es esta: la cuenta principal identifica el hecho económico que origina la operación —una compra, un cobro, un gasto—, mientras que la contrapartida refleja el mecanismo con el que se financia o se liquida ese hecho.
| Concepto | Cuenta principal | Contrapartida |
|---|---|---|
| ¿Qué representa? | El hecho económico que origina el asiento | El mecanismo que lo financia o liquida |
| Ejemplo (compra al contado) | Mercaderías (Debe) | Banco (Haber) |
| Ejemplo (préstamo recibido) | Banco (Debe) | Deudas a largo plazo (Haber) |
| ¿Puede estar en el Haber? | Sí, según el tipo de cuenta | Sí, siempre en el lado opuesto a la principal |
¿Cómo funciona la contrapartida en un asiento contable?
Un asiento contable es la anotación formal con la que se registra una operación económica en los libros de la empresa. Cada asiento tiene, al menos, una cuenta en el Debe y una cuenta en el Haber, y el total de ambas columnas debe coincidir exactamente. La contrapartida es la cuenta del lado opuesto que hace posible ese equilibrio.
El proceso de identificar la contrapartida correcta no requiere memorizar reglas aisladas. Basta con hacerse dos preguntas simples: ¿qué cuenta recibe el valor? y ¿qué cuenta lo entrega? La respuesta a una de esas preguntas es siempre la contrapartida de la otra.
El debe y el haber como dos caras del mismo registro
El Debe y el Haber no significan «entrada» y «salida» de dinero, aunque a veces se confundan así. Su significado depende del tipo de cuenta. En las cuentas de activo y gasto, el Debe representa un aumento; en las cuentas de pasivo, patrimonio e ingresos, el aumento se registra en el Haber. Comprender esta lógica es lo que permite identificar la contrapartida con naturalidad.
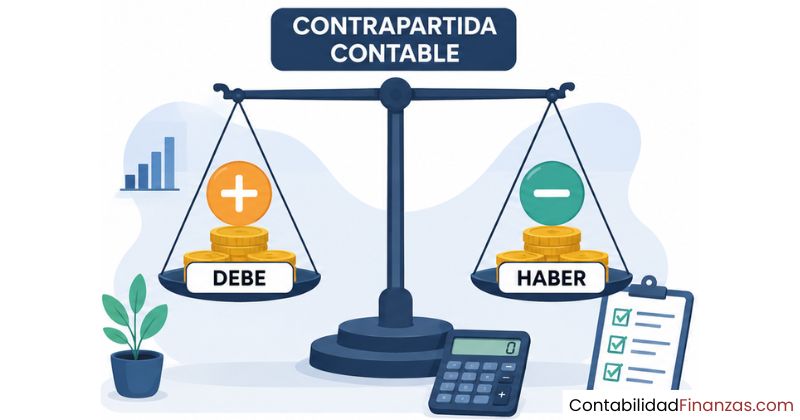
Piensa en el Debe y el Haber como dos lados de una balanza. Cada peso que colocas en un lado exige el mismo peso en el otro. La contrapartida es, sencillamente, el peso que equilibra la balanza. Este mecanismo es también el que explica el postulado de dualidad económica: toda operación tiene una doble dimensión que queda capturada en el asiento.
Pasos para identificar la contrapartida correcta
Identificar la contrapartida es más sencillo si sigues un orden claro. El objetivo es determinar qué dos cuentas intervienen en la operación y en qué lado de cada una se produce el movimiento.
- Describe la operación con tus propias palabras. ¿Qué entra en la empresa y a cambio de qué?
- Identifica las cuentas afectadas. Puede ser dinero, mercancía, una deuda, un ingreso o un gasto.
- Determina el tipo de cada cuenta (activo, pasivo, patrimonio, ingreso o gasto).
- Aplica la regla de aumento y disminución según el tipo de cuenta para decidir si va en Debe o Haber.
- Verifica que el total del Debe iguale el total del Haber. Si no coincide, la contrapartida está mal asignada.
Tipos de contrapartida según el asiento
No existe un único tipo de contrapartida. La naturaleza de la cuenta que actúa como contrapeso varía según el hecho económico que se registra. Identificar qué tipo de contrapartida corresponde a cada operación es clave para construir asientos correctos desde el primer intento.
Contrapartida en cuentas de activo
Cuando el hecho económico afecta a una cuenta de activo —como caja, banco, clientes o existencias—, la contrapartida suele ser otra cuenta de activo que disminuye, una cuenta de pasivo que aumenta o una cuenta de ingresos. Por ejemplo, al cobrar una factura pendiente, la cuenta de clientes disminuye y la cuenta de banco aumenta. Ambas son cuentas de activo, pero se mueven en sentidos opuestos.
Contrapartida en cuentas de pasivo y patrimonio
Las cuentas de pasivo recogen las obligaciones de la empresa: préstamos, facturas pendientes de pago, deudas con la Seguridad Social. Cuando una de estas cuentas aumenta en el Haber, la contrapartida habitual es una cuenta de activo que también aumenta en el Debe, como ocurre al recibir un préstamo: el banco recibe dinero y la deuda crece al mismo tiempo.
Las cuentas de patrimonio siguen la misma lógica. Una aportación de capital, por ejemplo, aumenta la tesorería de la empresa en el Debe y eleva el capital social en el Haber como contrapartida. La distinción entre partida simple y partida doble resulta especialmente útil aquí para entender por qué siempre deben aparecer ambas cuentas.
Contrapartida en cuentas de ingresos y gastos
Los gastos aumentan en el Debe; los ingresos, en el Haber. Cuando se registra un gasto, la contrapartida es la cuenta que refleja cómo se paga o se difiere ese gasto: banco, si se paga al contado; acreedores, si queda pendiente. Del mismo modo, cuando se registra un ingreso por una venta al contado, la contrapartida es la cuenta de caja o banco que recibe el cobro.
Ejemplos prácticos de contrapartida contable
Ver la contrapartida en situaciones reales es la manera más directa de entender cómo funciona. Cada uno de los ejemplos siguientes parte de una operación cotidiana y muestra qué cuenta actúa como contrapartida y por qué. Observa cómo, en todos los casos, el total del Debe coincide exactamente con el total del Haber.
Compra de mercancía al contado
Una empresa compra mercancía por 3.000 € y la paga en ese mismo momento desde su cuenta bancaria. El hecho económico genera dos movimientos: las existencias de mercancía aumentan y el saldo bancario disminuye. La cuenta de mercaderías es la cuenta principal; la cuenta de banco es su contrapartida.
| Cuenta | Debe | Haber |
|---|---|---|
| Mercaderías | 3.000,00 € | |
| Banco (contrapartida) | 3.000,00 € |
Venta a crédito
La empresa vende productos por 5.000 € a un cliente que pagará en 30 días. La venta genera un ingreso, pero el cobro aún no se ha producido. La cuenta de clientes recibe el importe en el Debe porque la empresa tiene un derecho de cobro; la cuenta de ventas actúa como contrapartida en el Haber.
| Cuenta | Debe | Haber |
|---|---|---|
| Clientes | 5.000,00 € | |
| Ventas (contrapartida) | 5.000,00 € |
Registro de un gasto pendiente de pago
La empresa recibe una factura de asesoría por 1.200 € que pagará el mes siguiente. El gasto ya ha ocurrido, aunque el desembolso de efectivo sea posterior. La cuenta de gastos por servicios exteriores sube en el Debe; la cuenta de acreedores actúa como contrapartida en el Haber, reflejando la obligación de pago que queda pendiente.
| Cuenta | Debe | Haber |
|---|---|---|
| Servicios exteriores | 1.200,00 € | |
| Acreedores (contrapartida) | 1.200,00 € |
Errores frecuentes al aplicar la contrapartida
Aunque el concepto es claro, su aplicación práctica concentra algunos errores que aparecen con regularidad, especialmente entre quienes se acercan por primera vez a la contabilidad. Conocer estos fallos de antemano permite evitarlos antes de que afecten a los libros.
- Usar la misma cuenta como principal y como contrapartida: Una cuenta no puede estar en el Debe y en el Haber del mismo asiento como si fuera su propia contraparte. Siempre deben ser cuentas distintas.
- Confundir el tipo de cuenta: Asignar una contrapartida de activo cuando la operación requiere una de pasivo —o viceversa— desequilibra el asiento aunque los importes coincidan numéricamente.
- Omitir la contrapartida en asientos con IVA: Cuando una compra o venta incluye impuesto, la cuenta de IVA soportado o repercutido es una contrapartida adicional que no puede ignorarse. El total del Debe debe incluirla.
- Registrar solo un movimiento: Anotar el gasto o el ingreso sin su contrapartida correspondiente es el error más básico. Produce un asiento incompleto que no cuadra y altera los saldos del libro mayor.
- Intercambiar el Debe y el Haber: Colocar la contrapartida en el mismo lado que la cuenta principal es otro fallo habitual. El resultado es un asiento que «suma» en lugar de equilibrar, y los saldos de ambas cuentas quedan distorsionados.
Truco práctico: Antes de cerrar cualquier asiento, suma por separado el total del Debe y el total del Haber. Si no coinciden al céntimo, hay un problema de contrapartida. No avances hasta resolverlo.
¿Por qué es tan importante la contrapartida en contabilidad?
La contrapartida no es una convención arbitraria. Es el mecanismo que permite que la contabilidad cumpla su función principal: ofrecer una imagen fiel y verificable de la situación financiera de una empresa en cualquier momento. Sin ella, los registros contables serían fragmentos de información sin conexión entre sí, imposibles de auditar o de interpretar con rigor.
Cuando todos los asientos tienen su contrapartida correctamente asignada, el balance de la empresa cuadra automáticamente. Los activos siempre están financiados por pasivos o por patrimonio, y cada operación deja un rastro completo que puede seguirse hacia delante y hacia atrás en el tiempo. Esa trazabilidad es lo que hace posible una auditoría, una revisión fiscal o una toma de decisiones bien fundamentada.
Desde el punto de vista práctico, la contrapartida también actúa como sistema de autocomprobación. Si al construir un asiento no encuentras una contrapartida lógica, probablemente la operación no está bien identificada o la cuenta principal elegida no es la correcta. La dificultad para encontrar la contrapartida suele ser una señal de que hay que revisar el análisis de la operación.
Preguntas frecuentes
¿Qué diferencia hay entre contrapartida y asiento de corrección?
Son conceptos relacionados pero distintos. La contrapartida es la cuenta que equilibra cualquier asiento contable, sea correcto o no. Un asiento de corrección, en cambio, es un asiento específico que se formula para anular el efecto de otro asiento erróneo: invierte los cargos y abonos del asiento incorrecto para dejar los saldos como estaban antes del error. Dentro de ese asiento de corrección, las cuentas también tienen su contrapartida, pero el propósito del asiento en sí es reparar un fallo previo.
¿Puede un asiento tener más de una contrapartida?
Sí, y es algo que ocurre con frecuencia. Cuando una operación involucra más de dos cuentas, el asiento se denomina asiento compuesto. En ese caso puede haber una cuenta principal en el Debe y dos o más cuentas en el Haber que actúan como contrapartidas, o a la inversa. Lo que no cambia es la regla de equilibrio: la suma total del Debe debe seguir siendo igual a la suma total del Haber, independientemente del número de cuentas que intervengan.
¿Qué pasa si un asiento no tiene contrapartida?
Un asiento sin contrapartida es un asiento incompleto. El sistema de partida doble queda roto en ese punto; el total del Debe no coincide con el del Haber y los saldos del libro mayor quedan distorsionados. En la práctica, esto genera errores en los estados financieros que pueden ser difíciles de rastrear si no se detectan pronto. Entender lo que pasa si no cuadra un asiento contable ayuda a valorar por qué la contrapartida no es opcional en ningún registro.
¿La contrapartida siempre va en el haber?
No necesariamente. La contrapartida es la cuenta que aparece en el lado opuesto a la cuenta principal, pero ese «lado opuesto» depende de dónde esté la cuenta principal. Si la cuenta principal está en el Haber, la contrapartida irá en el Debe. No hay una posición fija para la contrapartida: su lugar en el asiento depende siempre de la naturaleza de la operación y del tipo de cuenta que actúa como principal.
¿Cómo se identifica la contrapartida en una cuenta T?
La cuenta T es una representación gráfica de una cuenta contable con dos columnas: izquierda para el Debe y derecha para el Haber. Para identificar la contrapartida en una cuenta T, observa en qué columna se registra el movimiento de la cuenta principal. La contrapartida se encontrará en otra cuenta T, en la columna opuesta, por el mismo importe. Si en la cuenta de Banco anotas un cargo en el Haber, la contrapartida estará en el Debe de alguna otra cuenta del asiento.
¿La contrapartida y el abono son lo mismo?
No son lo mismo, aunque a veces se usan de forma imprecisa como sinónimos. El abono es simplemente un movimiento en el Haber de una cuenta, mientras que la contrapartida es la cuenta completa que equilibra el asiento, independientemente de en qué columna aparezca. Una contrapartida puede ser tanto un cargo (movimiento en el Debe) como un abono (movimiento en el Haber), según cuál sea el lado opuesto a la cuenta principal del asiento.
¿Qué relación tiene la contrapartida con el postulado de dualidad económica?
El postulado de dualidad económica establece que toda operación económica tiene dos dimensiones simultáneas: lo que se recibe y lo que se entrega, o el recurso y su fuente de financiación. La contrapartida es la herramienta técnica que hace operativo ese postulado dentro de cada asiento. Sin la contrapartida, el principio de dualidad económica quedaría como un enunciado teórico sin traducción práctica en los libros contables.
Conclusión
La contrapartida contable es el elemento que da sentido completo a cada asiento. Cuando identificas correctamente qué cuenta equilibra a la principal, no solo cumples una regla técnica: estás describiendo con precisión la realidad económica de la operación. Ese es el verdadero propósito de la partida doble, y la contrapartida es su pieza más operativa.
A partir de ahora puedes aplicar lo aprendido de forma sistemática: analiza cada operación en sus dos dimensiones, asigna la cuenta principal y su contrapartida, y verifica que el Debe iguale al Haber antes de cerrar el asiento. Con esa rutina, los errores de cuadratura dejan de ser un problema recurrente y los libros reflejan siempre lo que realmente ha ocurrido.
Si este tema te ha resultado útil, en este sitio web encontrarás mucho más contenido sobre contabilidad por partida doble, desde los principios fundamentales hasta la construcción de asientos complejos. Cada concepto que dominas te acerca a una comprensión más sólida y práctica del lenguaje financiero.
También te puede interesar:
¿Cómo funciona la partida doble en la práctica?
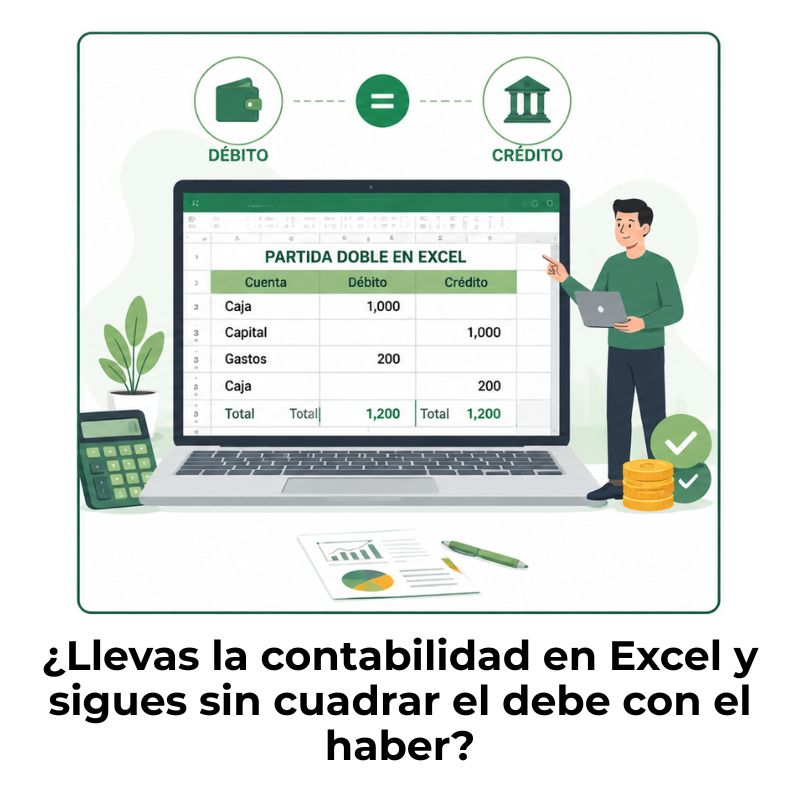
¿Cómo hacer una partida doble en Excel?

Ejemplos de asiento simple en contabilidad
¿Cómo cuadrar una partida doble?
La plantilla de partida doble

Partida doble vs. Contabilidad de caja
¿Cómo dominar la partida doble sin ser contador?