Una plantilla de partida doble es el formato que te permite registrar cada movimiento económico en dos cuentas simultáneas: el Debe y el Haber. Su estructura organiza los asientos contables de forma que el total de un lado siempre iguala al otro. Si estás empezando con contabilidad, este formato es el punto de partida más sólido que puedes tener.
¿Qué es una plantilla de partida doble?
Una plantilla de partida doble es un formato estructurado —en papel o en hoja de cálculo— que organiza los asientos contables según el principio de que toda operación económica afecta a dos cuentas al mismo tiempo: una en el Debe y otra en el Haber, siempre por el mismo importe. Su función principal es garantizar que los registros estén en equilibrio en todo momento.
Este método de registro tiene siglos de historia. Luca Pacioli lo formalizó en el siglo XV a partir de las prácticas contables de los comerciantes italianos del Renacimiento, y desde entonces se ha convertido en el estándar global para llevar las cuentas de cualquier empresa, sin importar su tamaño o sector.
Origen y principio detrás del método
El principio que da vida a esta plantilla es tan directo como poderoso: toda causa tiene un efecto equivalente. Cuando una empresa recibe dinero, ese dinero proviene de algún sitio; cuando paga una factura, un activo disminuye mientras otra cuenta se salda. La plantilla simplemente recoge esa dualidad en dos columnas concretas y medibles.
Lo que hace útil al método no es su antigüedad, sino su lógica interna. Si los dos lados no coinciden, hay un error. Esa comprobación automática es imposible con un registro de entrada única, lo que convierte a la partida doble en el estándar contable más fiable que existe hasta hoy.
La ecuación que lo sostiene todo
Detrás de cualquier plantilla de partida doble hay una igualdad que nunca debe romperse: Activo = Pasivo + Patrimonio neto. Cada asiento que introduces en la plantilla modifica alguno de estos elementos, pero la ecuación siempre se mantiene en equilibrio. Si la suma del Debe iguala a la del Haber, la ecuación se sostiene.
Ecuación contable fundamental
Activo = Pasivo + Patrimonio neto
Esta igualdad debe cumplirse en todo momento. La plantilla de partida doble es el mecanismo que lo garantiza en cada operación.
Partes de una plantilla de partida doble
Una plantilla de partida doble bien construida tiene columnas fijas que se repiten en cada asiento. Conocer cada una de ellas te permite rellenar el formato sin dudar y detectar errores antes de que se acumulen. Las columnas no son opcionales: cada una cumple una función específica dentro del registro.
Columna del Debe
El Debe es la columna izquierda de la plantilla y recoge los importes que aumentan los activos o reducen los pasivos y el patrimonio. No significa que algo se debe en el sentido de una deuda: es simplemente una convención contable que indica el lado donde se carga la cuenta. Todo aumento de lo que la empresa posee va aquí.
Columna del Haber
El Haber ocupa el lado derecho y registra los importes que reducen activos o aumentan pasivos y patrimonio. Representa el origen de los recursos que financian la operación. En cada asiento, el total del Haber debe coincidir exactamente con el total del Debe; si no cuadra, hay un error en alguna de las líneas del asiento.
Otras columnas que no deben faltar
Además del Debe y el Haber, una plantilla completa necesita al menos tres columnas adicionales que dan contexto a cada apunte y lo hacen rastreable en el tiempo:
- Fecha: Indica el día exacto de la operación. Sin ella, es imposible ordenar los asientos cronológicamente y cuadrar periodos contables.
- Número de asiento: Un identificador correlativo que agrupa todas las líneas de un mismo registro. Facilita correcciones y auditorías posteriores.
- Cuenta contable: El nombre o código del elemento afectado (caja, banco, cliente, proveedor, etc.). Determina en qué categoría contable se clasifica el movimiento.
- Descripción: Una breve explicación del hecho económico. Cuanto más clara, más fácil es entender el asiento semanas o meses después de haberlo escrito.
- Documento de referencia: El número de factura, recibo o comprobante que respalda la operación. Es la prueba documental de que el apunte es real.
¿Cómo se ve una plantilla de partida doble?
Ver la plantilla en acción es la forma más directa de entender cómo funciona. A continuación encontrarás un modelo visual con la estructura estándar que usan contadores y empresas, junto con tres asientos de ejemplo que muestran operaciones habituales en cualquier negocio.
Modelo de plantilla de partida doble con tres asientos de ejemplo. Debe = Haber: 3.820,00 €
Fíjate en cómo cada asiento ocupa dos filas: una para el Debe y otra para el Haber, ambas con el mismo número de asiento y la misma fecha. Cuando sumas la columna del Debe y la del Haber, los totales deben coincidir. En el ejemplo anterior, ambas columnas suman 3.820,00 €, lo que confirma que los tres asientos están bien registrados.
¿Cómo registrar un asiento en la plantilla?
Rellenar la plantilla de partida doble sigue siempre el mismo proceso, independientemente del tipo de operación. Una vez que lo interiorizas, el registro se vuelve casi automático. Los cuatro pasos siguientes cubren cualquier operación, desde una venta sencilla hasta el pago de una nómina.
Paso 1: Identifica la operación
Antes de tocar la plantilla, analiza qué ha ocurrido exactamente. El documento justificativo —factura, recibo, extracto bancario— es tu punto de partida. Determina la fecha exacta, el importe y la naturaleza del hecho: ¿se ha comprado algo, cobrado una deuda, pagado un gasto? Responder estas tres preguntas evita errores desde el inicio.
Paso 2: Determina las cuentas afectadas
Toda operación toca al menos dos cuentas. Si cobras una factura pendiente, la cuenta de banco sube (activo) y la cuenta de clientes baja (también activo). Si pagas un gasto, el banco disminuye (activo) y el gasto aumenta (resultado). Identificar correctamente las cuentas es el paso más importante de todo el proceso, porque de él depende que el asiento refleje la realidad.
Paso 3: Anota en Debe y Haber
Con las cuentas claras, introduce el importe. Una cuenta va al Debe y la otra al Haber, nunca ambas en la misma columna. La regla práctica es: los activos que aumentan van al Debe; los que disminuyen, al Haber. Los pasivos y el patrimonio que aumentan van al Haber; los que disminuyen, al Debe. Los gastos siempre al Debe y los ingresos siempre al Haber.
Paso 4: Verifica el equilibrio
Suma el importe del Debe y el del Haber dentro del mismo asiento. Si coinciden, el asiento es correcto. Si no coinciden, hay un error que debes localizar antes de continuar. No acumules asientos sin verificar: un descuadre que no detectas hoy se convierte en horas de trabajo extra al cerrar el periodo.
Ejemplos de asientos en una plantilla de partida doble
Los ejemplos son la forma más rápida de entender cómo funciona la lógica del Debe y el Haber en la práctica. Los tres casos que siguen cubren situaciones que cualquier empresa o autónomo encuentra con regularidad. Observa cómo cada asiento involucra cuentas de distinta naturaleza y cómo el equilibrio se mantiene en todos ellos.
Caso 1: Venta al contado
La empresa vende mercancía por 800 € y cobra en efectivo.
| Cuenta | Debe | Haber |
|---|---|---|
| Caja | 800,00 | — |
| Ventas | — | 800,00 |
Caso 2: Pago de alquiler
Se paga el alquiler mensual de 650 € mediante transferencia.
| Cuenta | Debe | Haber |
|---|---|---|
| Arrendamientos | 650,00 | — |
| Banco | — | 650,00 |
Caso 3: Compra a crédito
Se compra material de oficina por 350 € con pago aplazado.
| Cuenta | Debe | Haber |
|---|---|---|
| Material de oficina | 350,00 | — |
| Proveedores | — | 350,00 |
Nota cómo en el caso 3 no interviene el banco porque el pago es aplazado: la deuda con el proveedor aparece en el Haber como un pasivo que crece. Cuando se pague esa deuda más adelante, el asiento se invertirá: el banco disminuirá (Haber) y el pasivo con el proveedor desaparecerá (Debe). Así se cierra el ciclo completo de la operación.
Si quieres profundizar en cómo se aplica este método en el día a día de un negocio, puedes consultar el artículo sobre partida doble en la práctica, donde encontrarás casos más complejos con varias líneas por asiento.
Errores frecuentes al usar la plantilla
Conocer los errores más comunes antes de cometerlos te ahorra tiempo y correcciones innecesarias. Muchos de estos fallos no son evidentes a simple vista: el asiento parece correcto, pero el descuadre aparece semanas después al cerrar el mes. La mayoría tienen solución sencilla si los detectas a tiempo.
El error más silencioso es confundir las cuentas en una compra a crédito: muchos principiantes ponen el proveedor al Debe en lugar del Haber, porque intuitivamente lo asocian con «lo que sale». Recuerda que el proveedor es una deuda que crece (pasivo), y los pasivos que aumentan siempre van al Haber. Esa regla resuelve la mayoría de las dudas sobre qué columna usar.
Para entender mejor cómo funciona este sistema en el contexto de una empresa real, el artículo sobre partida doble en empresas detalla cómo se aplica en situaciones más complejas, con múltiples cuentas en un mismo asiento.
¿Dónde descargar una plantilla de partida doble gratis?
Existen varias fuentes fiables donde puedes conseguir una plantilla lista para usar sin coste alguno. La mayoría están en formato Excel y ya incluyen las columnas esenciales (fecha, número de asiento, cuenta, descripción, Debe, Haber y saldo). Antes de descargar cualquier plantilla, comprueba que tenga al menos estas seis columnas y que el archivo no requiera macros que puedan no funcionar en tu versión de Excel o Google Sheets.
También puedes construir la tuya desde cero en Excel o Google Sheets si prefieres adaptarla a tu forma de trabajar. El artículo sobre partida doble en Excel te explica exactamente cómo montar la estructura con fórmulas básicas para que el equilibrio se calcule de forma automática.
Plantilla de libro diario y partida doble — Descarga gratuita
Formato Excel con columnas de Fecha, Asiento, Cuenta, Descripción, Debe y Haber. Lista para usar sin configuración previa. Compatible con Excel y Google Sheets.
Si lo que necesitas es una plantilla más completa, que incluya también el libro mayor y un resumen mensual automático, puedes visitar Plantillas Excel — Libro Diario y Mayor, donde encontrarás versiones con fórmulas preconfiguradas para autónomos y pequeñas empresas.
Preguntas frecuentes
¿Para qué sirve una plantilla de partida doble?
Una plantilla de partida doble sirve para registrar de forma organizada y verificable todas las operaciones económicas de una empresa o autónomo. Su principal utilidad es que garantiza el equilibrio contable en cada asiento: si el Debe y el Haber no coinciden, la plantilla revela de inmediato que hay un error. Además, facilita la preparación de balances, la detección de descuadres y el cumplimiento de obligaciones contables, ya que cada movimiento queda documentado con fecha, cuenta y referencia del justificante.
¿Cuál es la diferencia entre el Debe y el Haber en la plantilla?
El Debe es la columna izquierda y recoge los importes que aumentan activos o disminuyen pasivos y patrimonio. El Haber es la columna derecha y registra los importes que disminuyen activos o aumentan pasivos y patrimonio. Ninguna de las dos columnas significa «ganancia» ni «pérdida» por sí sola: su significado depende del tipo de cuenta que se esté moviendo. Lo que siempre es cierto es que la suma del Debe debe igualar a la suma del Haber en cada asiento completo.
¿Se puede usar la plantilla de partida doble en Excel?
Sí, Excel es uno de los soportes más comunes para este tipo de plantilla. Puedes descargar un archivo preconfigurado o construir el tuyo añadiendo columnas para fecha, número de asiento, cuenta, descripción, Debe y Haber. Con una fórmula simple de suma puedes automatizar la verificación del equilibrio en cada asiento, de modo que la plantilla te alerte visualmente cuando Debe y Haber no coincidan. Google Sheets funciona igual de bien y tiene la ventaja de ser accesible desde cualquier dispositivo.
¿Qué pasa si el Debe y el Haber no cuadran en la plantilla?
Que el Debe y el Haber no cuadren indica que hay un error en alguno de los asientos del periodo. Las causas más frecuentes son un importe mal introducido, una cuenta puesta en la columna incorrecta o una línea del asiento que quedó sin registrar. Lo correcto es no avanzar hasta localizar y corregir el descuadre, porque si acumulas errores sin resolver, el cierre del periodo se complica considerablemente. Revisa los asientos del periodo más reciente y compara cada uno línea a línea.
¿La plantilla de partida doble es válida para autónomos y pymes?
Sí, aunque con matices según el régimen fiscal. Las sociedades mercantiles están obligadas a llevar contabilidad completa con partida doble conforme al Código de Comercio. Los autónomos en estimación directa normal también están obligados. Los autónomos en estimación directa simplificada no tienen esa obligación legal, pero usar la plantilla de todas formas les proporciona una visión clara de su situación financiera y facilita la preparación de declaraciones trimestrales y anuales.
¿Qué columnas mínimas debe tener una plantilla de partida doble?
Una plantilla funcional necesita al menos seis columnas: fecha, número de asiento, cuenta contable, descripción de la operación, Debe y Haber. Con estas seis columnas puedes registrar cualquier operación y verificar el equilibrio. Si además añades una columna de referencia documental (número de factura o recibo), la plantilla se convierte en un registro completo y auditable que cumple con los requisitos básicos de cualquier inspección contable o fiscal.
¿La partida doble es obligatoria por ley?
En España, el Código de Comercio establece la obligación de llevar un libro diario que registre las operaciones de la empresa, y el Plan General de Contabilidad (PGC) exige que ese registro siga el sistema de partida doble. Esta obligación afecta directamente a todas las sociedades mercantiles y a los autónomos en estimación directa normal. Para profundizar en los fundamentos del método, puedes consultar el artículo sobre el sistema de partida doble, donde se explica la base legal y conceptual del método.
Conclusión
La plantilla de partida doble no es un documento burocrático: es la herramienta que transforma un montón de facturas y recibos en información financiera clara y verificable. Su estructura de Debe y Haber garantiza que cada operación queda registrada con precisión y que cualquier error se detecta antes de que se convierta en un problema mayor.
Ahora que conoces sus partes, los pasos para rellenarla y los errores que debes evitar, puedes empezar a usarla con confianza. Si eres autónomo, úsala para tus movimientos habituales; si gestionas una empresa, intégrala en tu rutina de cierre mensual. La clave está en registrar cada operación en el momento en que ocurre, sin acumular apuntes para el final del mes.
Si quieres seguir aprendiendo sobre contabilidad de una forma práctica y sin tecnicismos, este sitio web tiene más contenido sobre contabilidad por partida doble y la aplicación de partida doble en distintos contextos reales que te ayudarán a consolidar lo que has aprendido aquí.
También te puede interesar:
Obligatoriedad de partida doble
Manual de partida doble
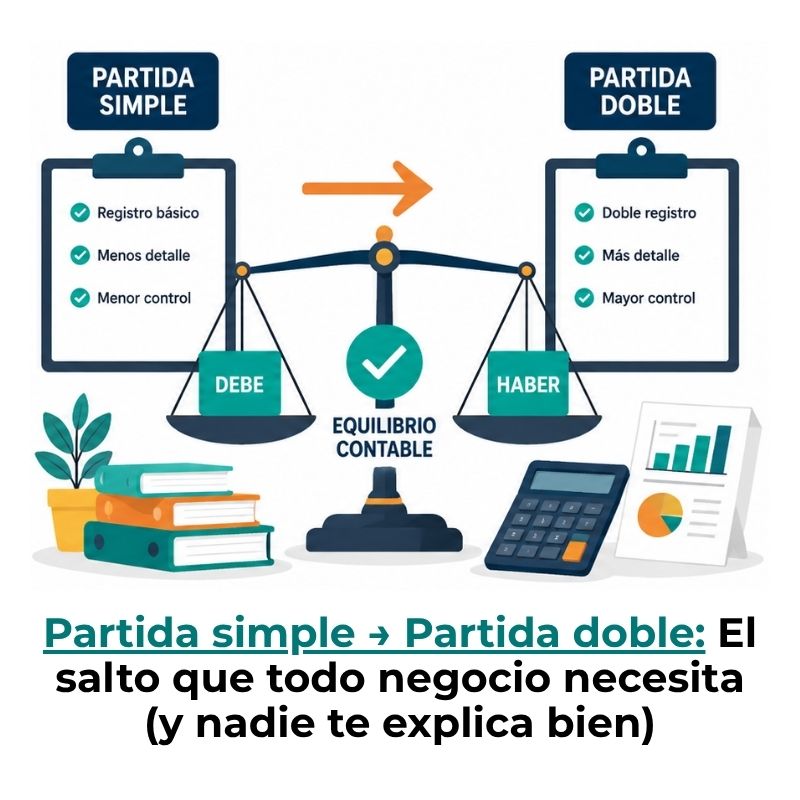
¿Cómo pasar de partida simple a partida doble?
Estructura de un asiento compuesto en contabilidad
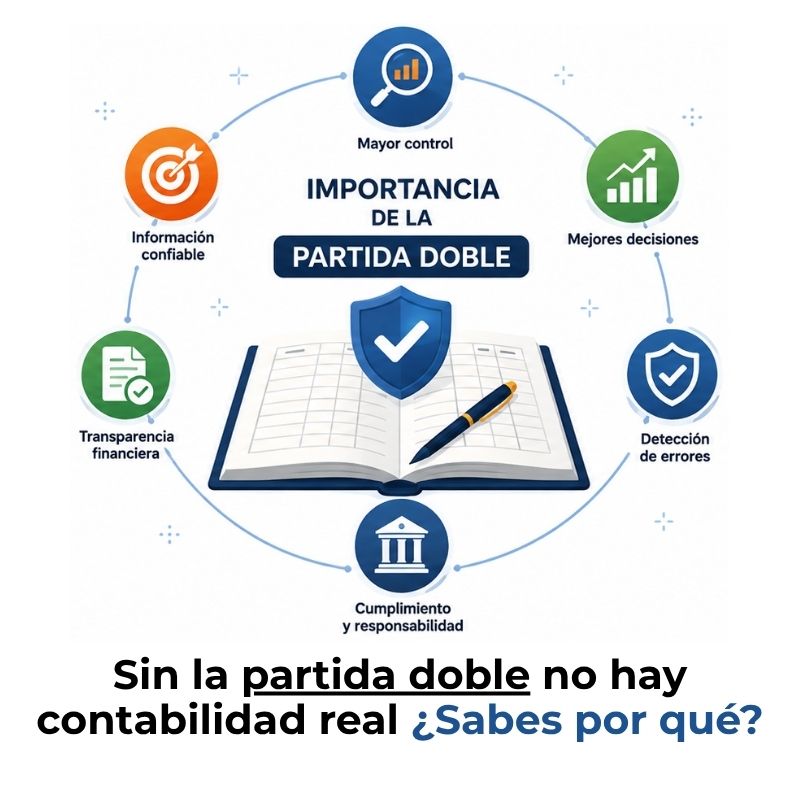
Importancia de la partida doble en contabilidad
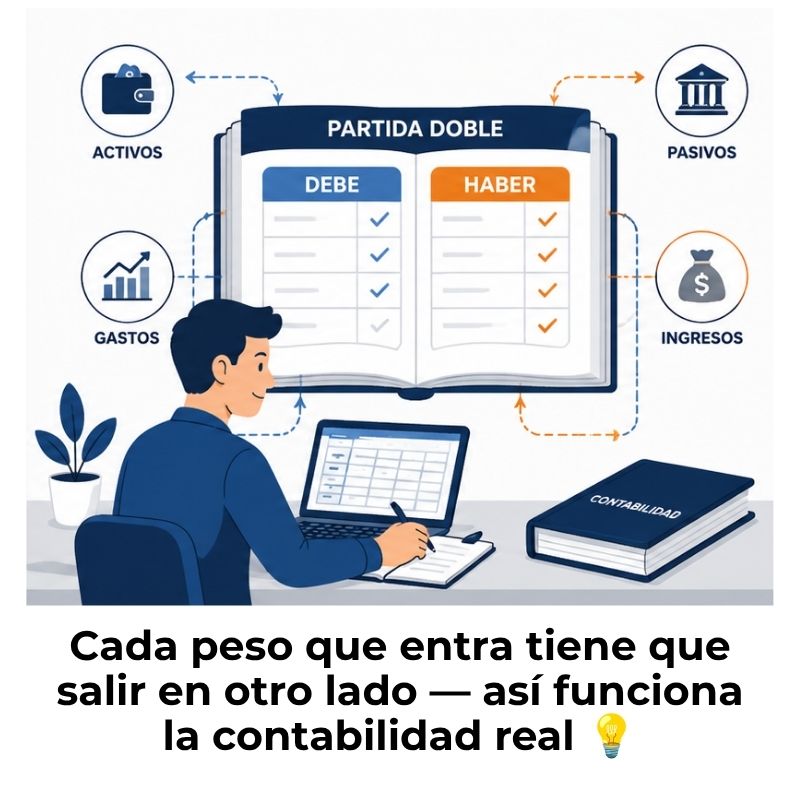
¿Qué es un sistema de partida doble y cómo funciona?
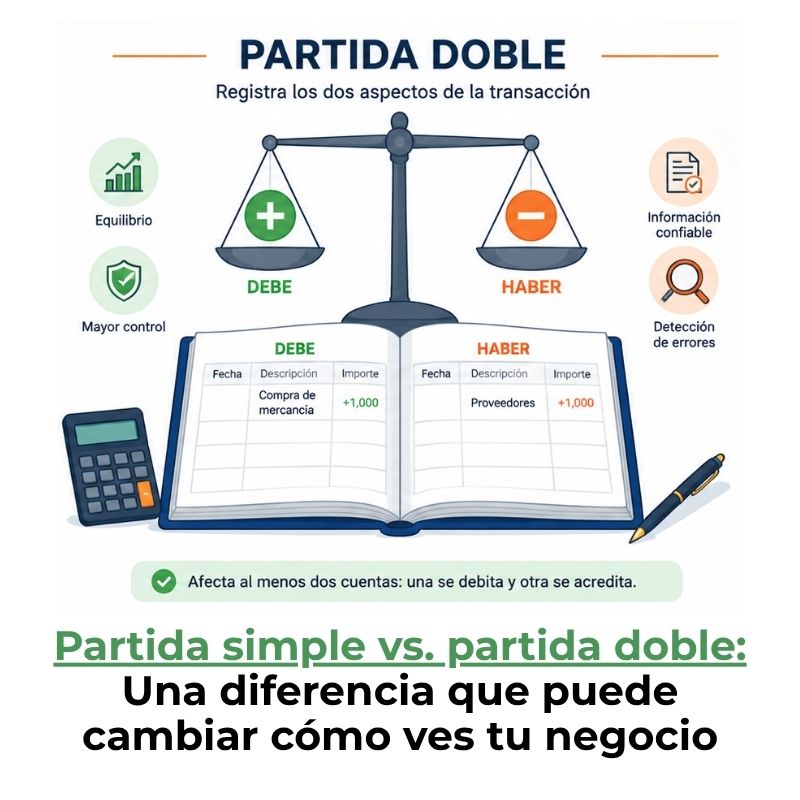
Diferencia entre partida simple y partida doble